► Căn cứ Điểm c, Khoản 4 Điều 19 Nghị định 123/2020/NĐ-CP ngày 19/10/2020 được sửa đổi, bổ sung tại Khoản 13 Điều 1 Nghị định số 70/2025/NĐ-CP:
“c.1) Trường hợp trả lại hàng hóa: Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán; người bán, người mua thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa.
c.2) Trường hợp hàng hoá là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hoá đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hoá đơn điện tử thì người mua thực hiện lập hoá đơn trả lại hàng cho người bán.
…
c.4) Trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và hủy một phần việc cung cấp dịch vụ thì người bán thực hiện điều chỉnh hóa đơn điện tử đã lập theo quy định tại điểm b.1 khoản 1 Điều này.
…”
► Theo hướng dẫn của công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục Thuế – Tải công văn
“2. Về xử lý hóa đơn điện tử đã lập có sai sót
Căn cứ quy định tại điểm b khoản 2 Điều 19 Nghị định số 123/2020/NĐ-CP của Chính phủ, điểm c, e khoản 1 Điều 7 Thông tư số 78/2021/TT-BTC ngày 17/9/2021 của Bộ Tài chính;
Căn cứ các quy định trên, tại Quyết định số 1450/QĐ-TCTngày 7/10/2021 và Quyết định số 1510/QĐ-TCT ngày 21/9/2022 của Tổng cục Thuế đã quy định các thành phần dữ liệu hóa đơn điện tử đáp ứng, theo đó:
– Trong trường hợp người bán lựa chọn hình thức xử lý hoá đơn đã lập bằng cách lập hóa đơn điều chỉnh thì người bán thực hiện điều chỉnh giảm toàn bộ thông tin dòng hàng hóa bị sai và điều chỉnh tăng tương ứng dòng hàng hóa đúng (bao gồm: tên hàng hóa dịch vụ, đơn vị tính, số lượng, đơn giá, thuế suất, thành tiền chưa thuế).
…”
=> Như vậy, trường hợp hàng bán bị trả lại thì khi nhận lại hàng hóa người bán phải lập hóa đơn điều chỉnh cho việc trả hàng.Trường hợp các bên có thỏa thuận là người mua lập hóa đơn trả hàng thì người mua lập hóa đơn trả hàng. Nếu hàng hóa trả lại là tài sản phải đăng ký quyền sở hữu theo tên người mua mà người mua có sử dụng hóa đơn thì người mua lập hóa đơn trả hàng. Đối với hóa đơn thu tiền trước khi cung cấp dịch vụ có phát sinh chấm dứt hoặc hủy dịch vụ thì người bán thực hiện điều chỉnh hóa đơn đã lập.
CÁC TRƯỜNG HỢP TRẢ HÀNG HÓA, DỊCH VỤ THƯỜNG GẶP
| Trường hợp 1 | Người mua không lấy hàng | Hóa đơn đã lập nhưng khi giao hàng người mua đổi ý/ từ chối không mua hàng |
| Trường hợp 2 | Người mua trả lại hàng (Trả 1 phần hàng hoặc trả toàn bộ hàng) | Tổ chức, cá nhân mua hàng hoá, người bán đã xuất hoá đơn, người mua đã nhận hàng và hóa đơn, nhưng sau đó người mua phát hiện hàng hoá không đúng quy cách, chất lượng phải trả lại toàn bộ hay một phần hàng hoá. |
| Trường hợp 3 | Người mua hủy hoặc chấm dứt 1 phần dịch vụ | Người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và hủy một phần việc cung cấp dịch vụ. |
TRƯỜNG HỢP 1: NGƯỜI MUA KHÔNG NHẬN HÀNG
– Người bán đã xuất hàng và lập hóa đơn được cơ quan thuế cấp mã nhưng khi giao đến cho người mua thì người mua đổi ý không mua hàng thì xử lý như sau:
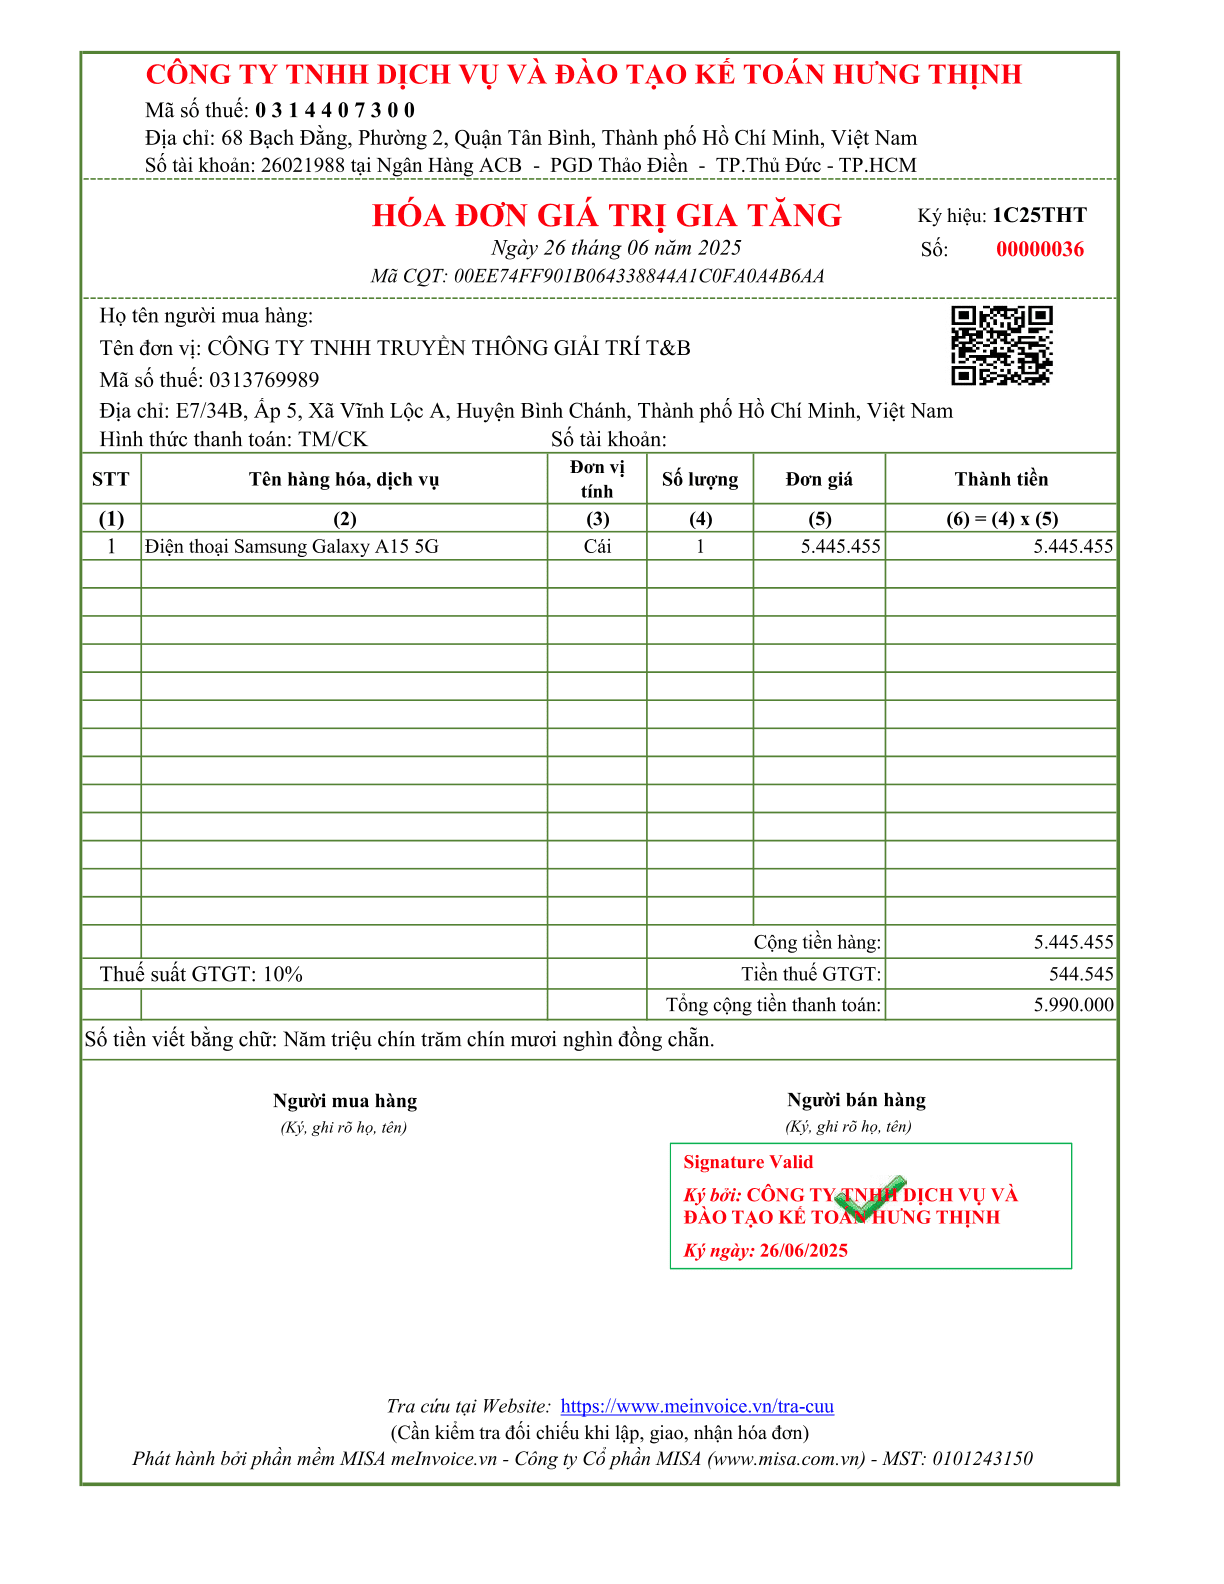
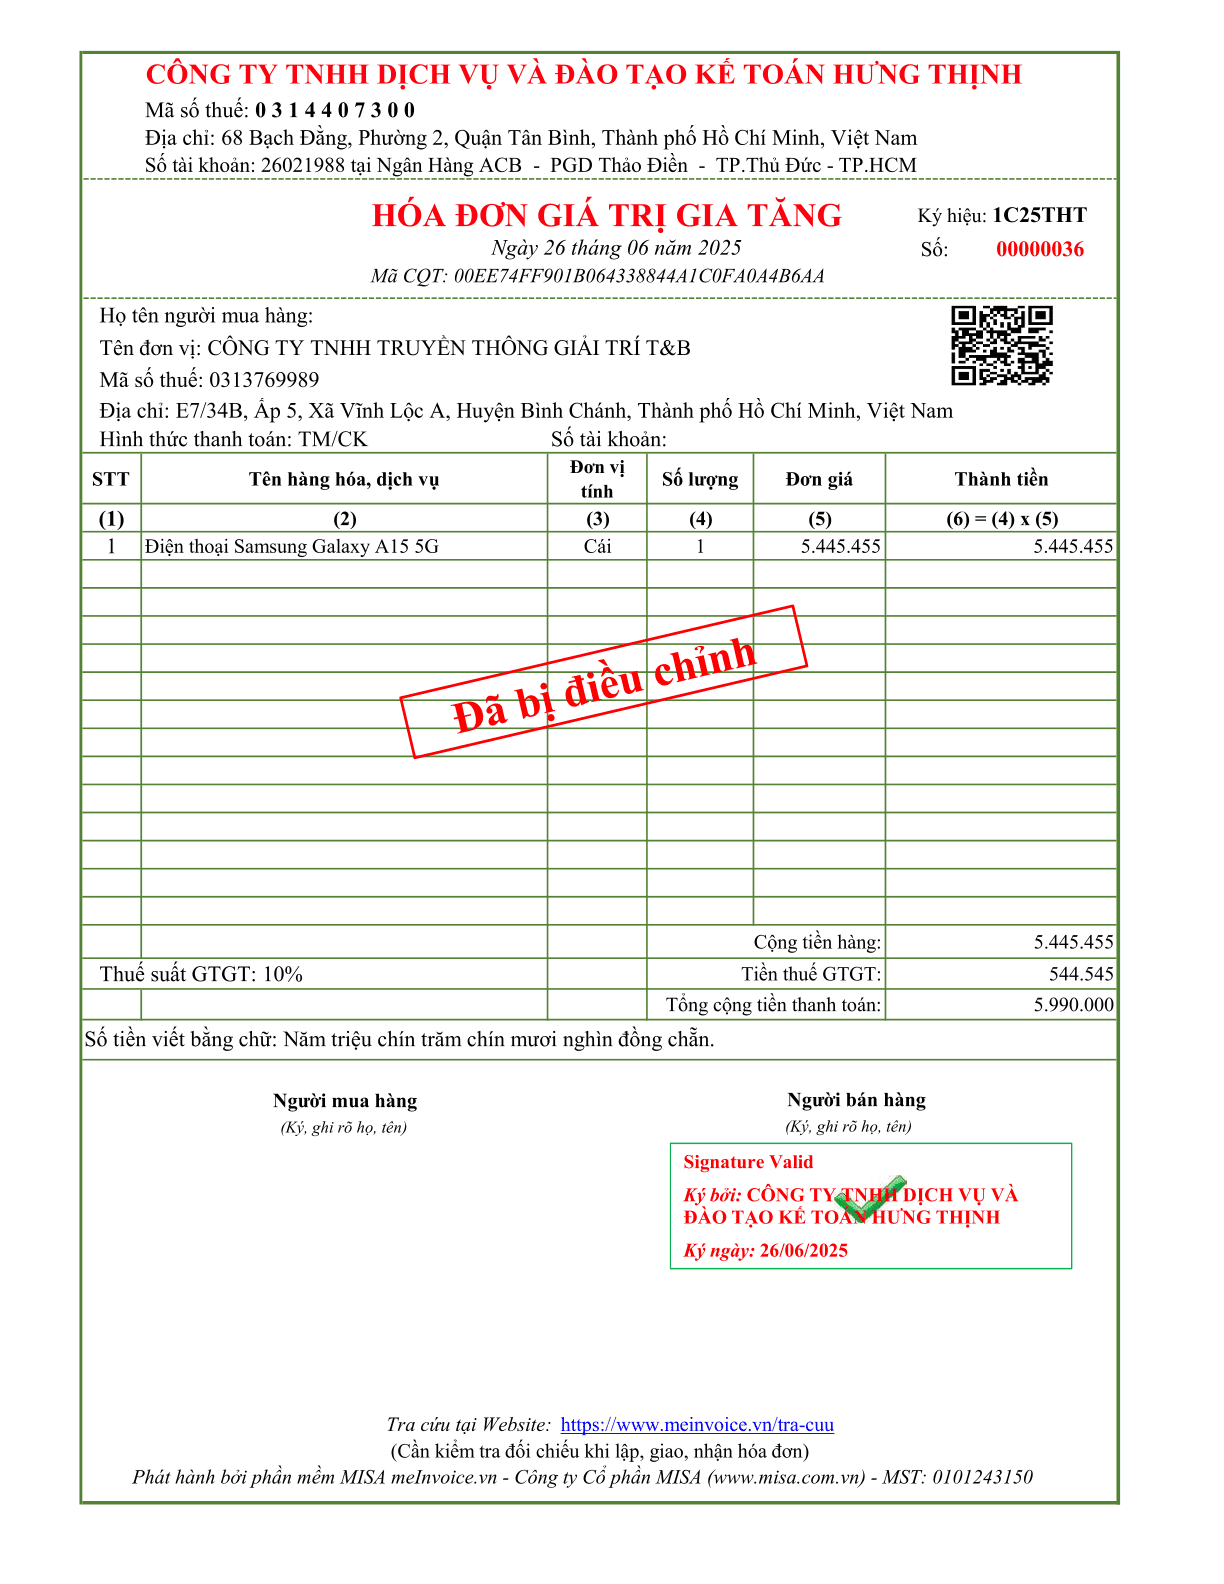
Ví dụ 1: Ngày 26/06/2025 Công ty Hưng Thịnh xuất hàng và lập hóa đơn số 00000036 giao cho khách hàng nhưng người mua từ chối, đổi ý không nhận hàng.
Bước 1: Nhập kho hàng bán bị trả lại
Bước 2: Người bán lập hóa đơn điều chỉnh cho hóa đơn bán hàng đã lập

Lúc này hóa đơn gốc số 00000036 đã bị điều chỉnh nhưng vẫn còn giá trị sử dụng
TRƯỜNG HỢP 2: NGƯỜI MUA TRẢ LẠI HÀNG
– Người bán đã xuất hàng và lập hóa đơn, người mua đã nhận hàng và hóa đơn nhưng sau đó người mua phát hiện hàng hoá không đúng quy cách, chất lượng phải trả lại toàn bộ hay một phần hàng hoá.
– Khi trả hàng thì người bán xử lý như sau:
+ Người bán lập hóa đơn điều chỉnh: Người bán thực hiện điều chỉnh giảm toàn bộ thông tin dòng hàng hóa bị sai và điều chỉnh tăng tương ứng dòng hàng hóa đúng (bao gồm: tên hàng hóa dịch vụ, đơn vị tính, số lượng, đơn giá, thuế suất, thành tiền chưa thuế).
=> Trên hóa đơn điều chỉnh cần ghi thông tin: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm…”
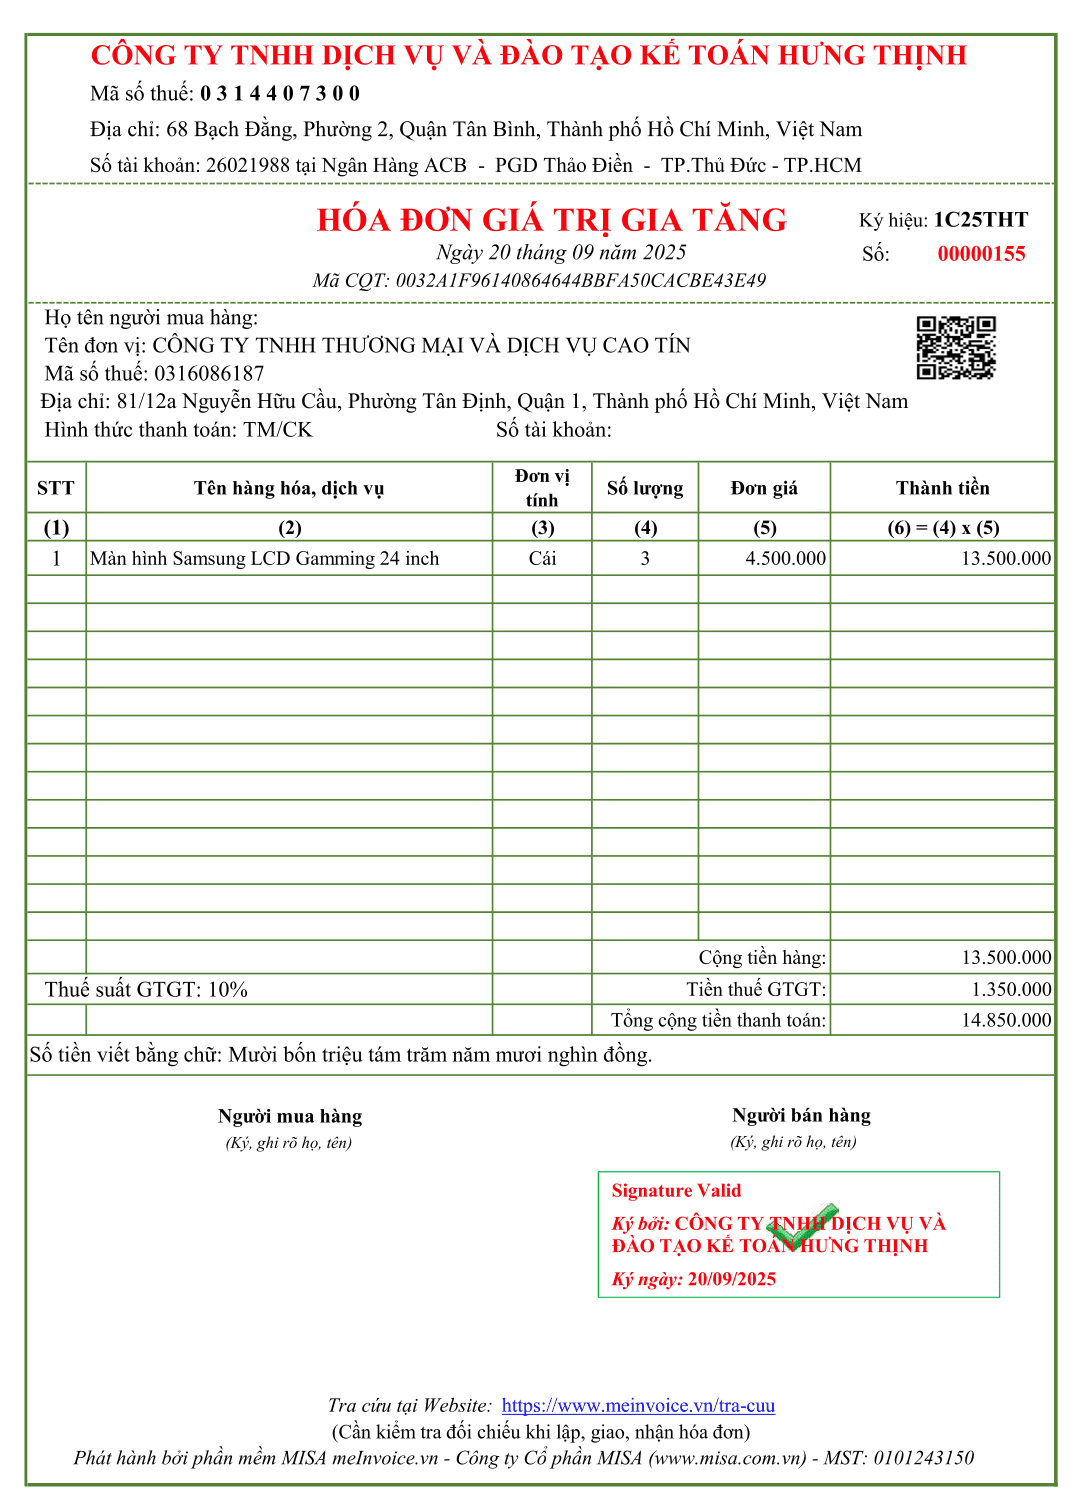
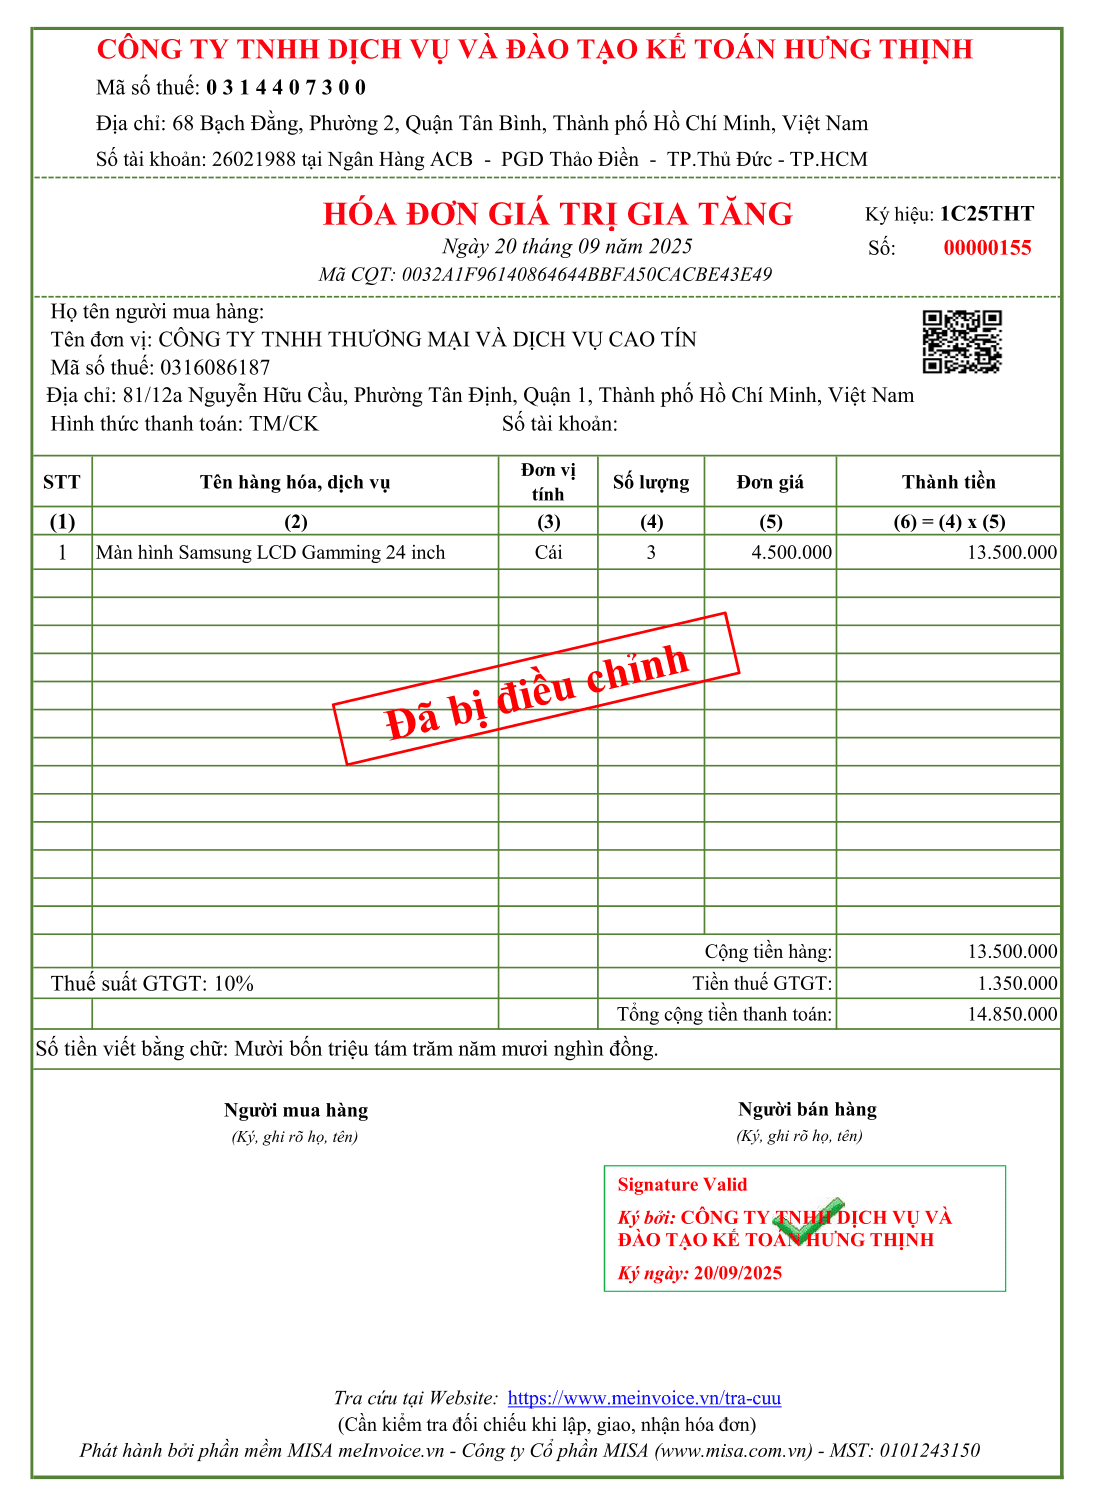
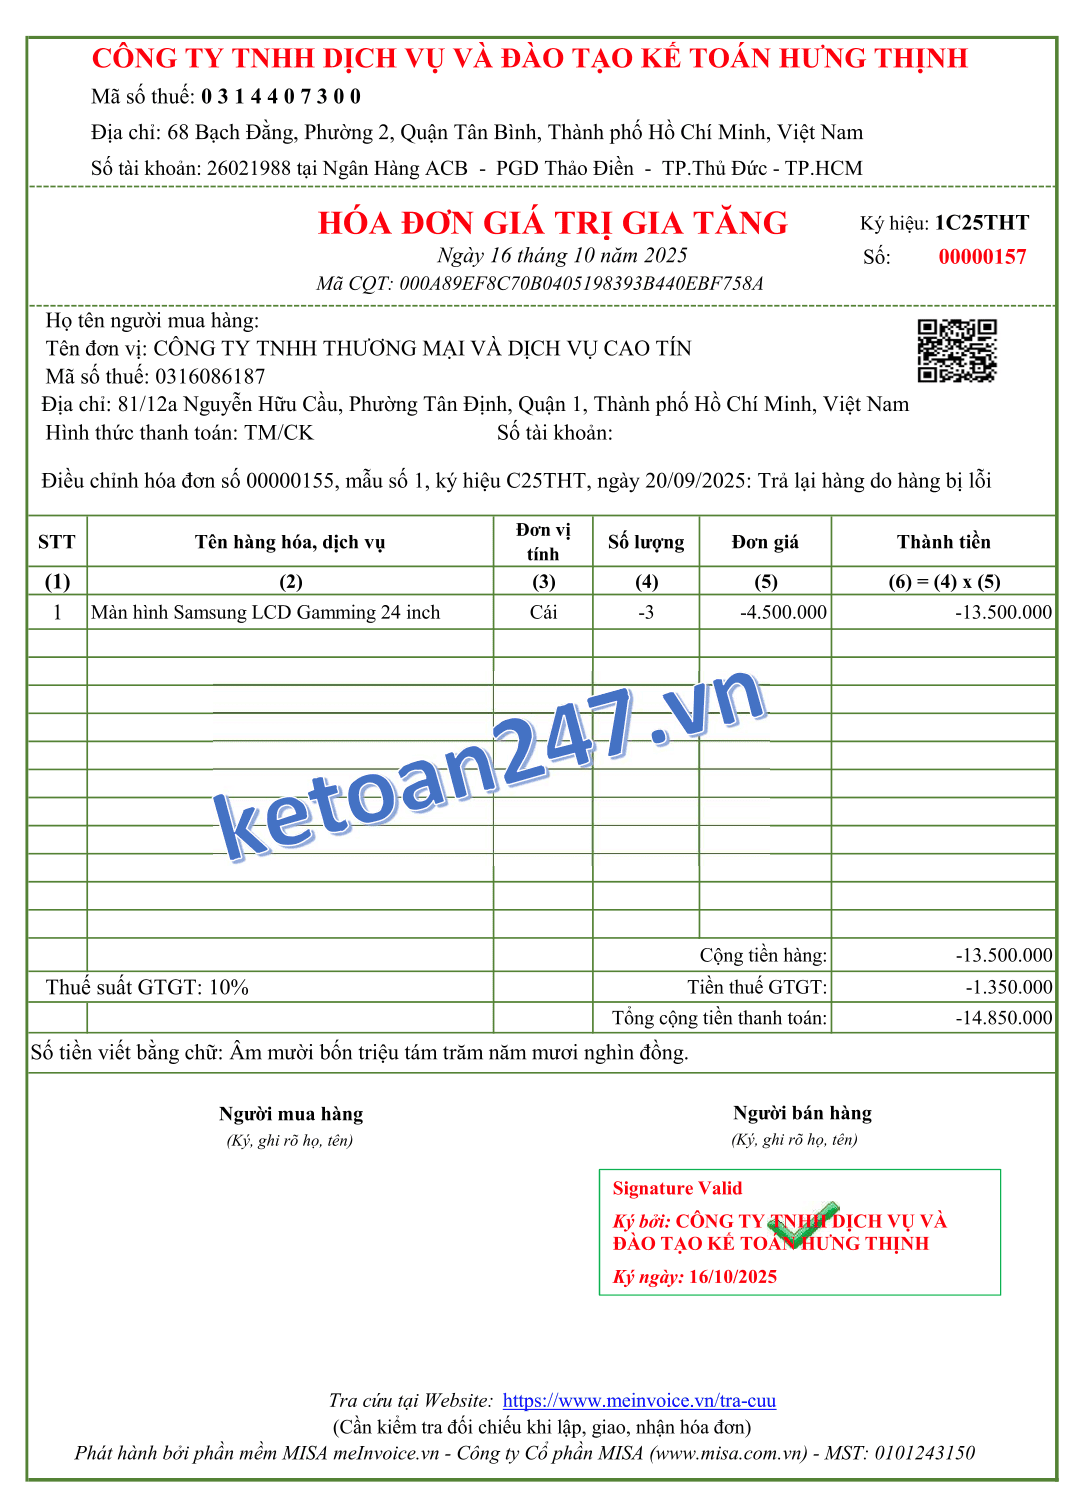
Ví dụ 2: Ngày 20/09/2025 Công ty Hưng Thịnh bán hàng đã lập hóa đơn số 00000155 và đã giao hàng cho người mua hàng là Công ty Cao Tín với thông tin sau:
Tên hàng hóa: Màn hình Samsung LCD Gamming 24 inch
Số lượng: 3 cái x Đơn giá: 4.500.000 đồng/cái
TRƯỜNG HỢP TRẢ LẠI MỘT PHẦN HÀNG
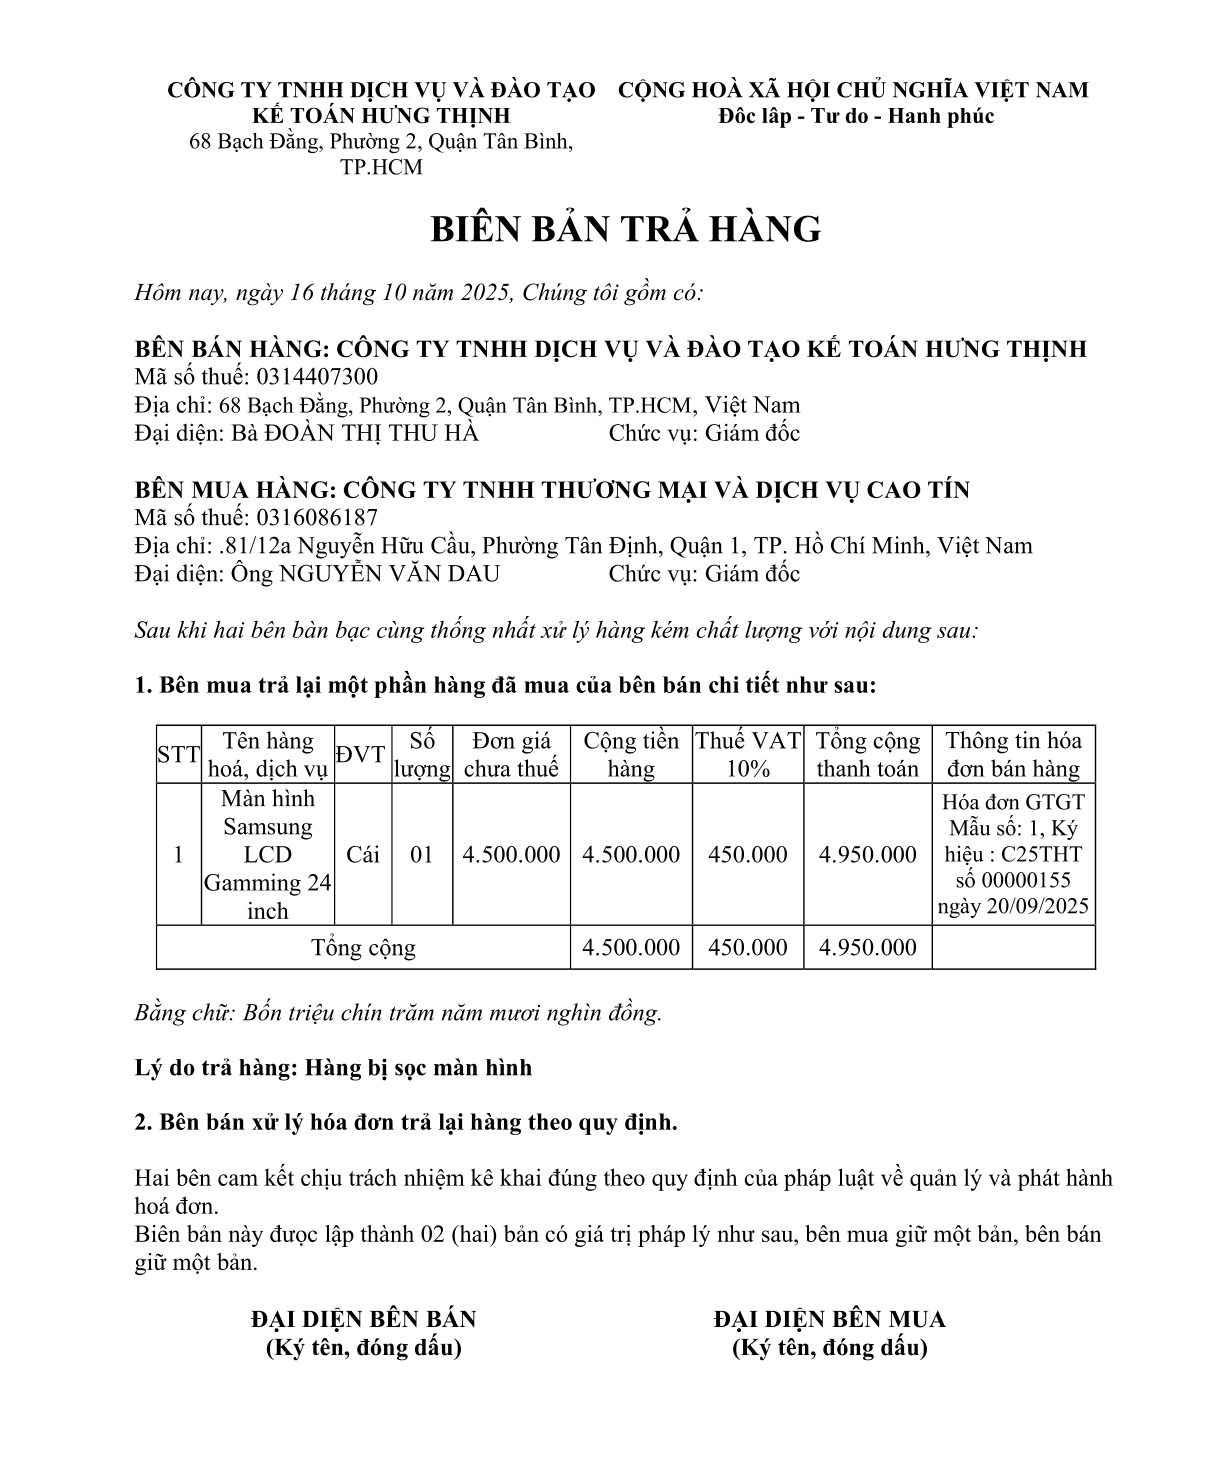
– Ngày 16/10/2025 Công ty Cao Tín đã kiểm tra và phát hiện có 1 mặt hàng bị sọc màn hình. Công ty Cao Tín liên hệ bên bán là Công ty Hưng Thịnh để trả hàng. Khi nhận lại 1 màn hình bị lỗi Công ty Hưng Thịnh xử lý như sau:
Bước 1: Lập biên bản/hồ sơ trả hàng
Bước 2: Nhập kho hàng bán bị trả lại
Bước 3: Người bán (Công ty Hưng Thịnh) lập hóa đơn điều chỉnh giảm (ghi số âm) cho số hàng người mua đã trả
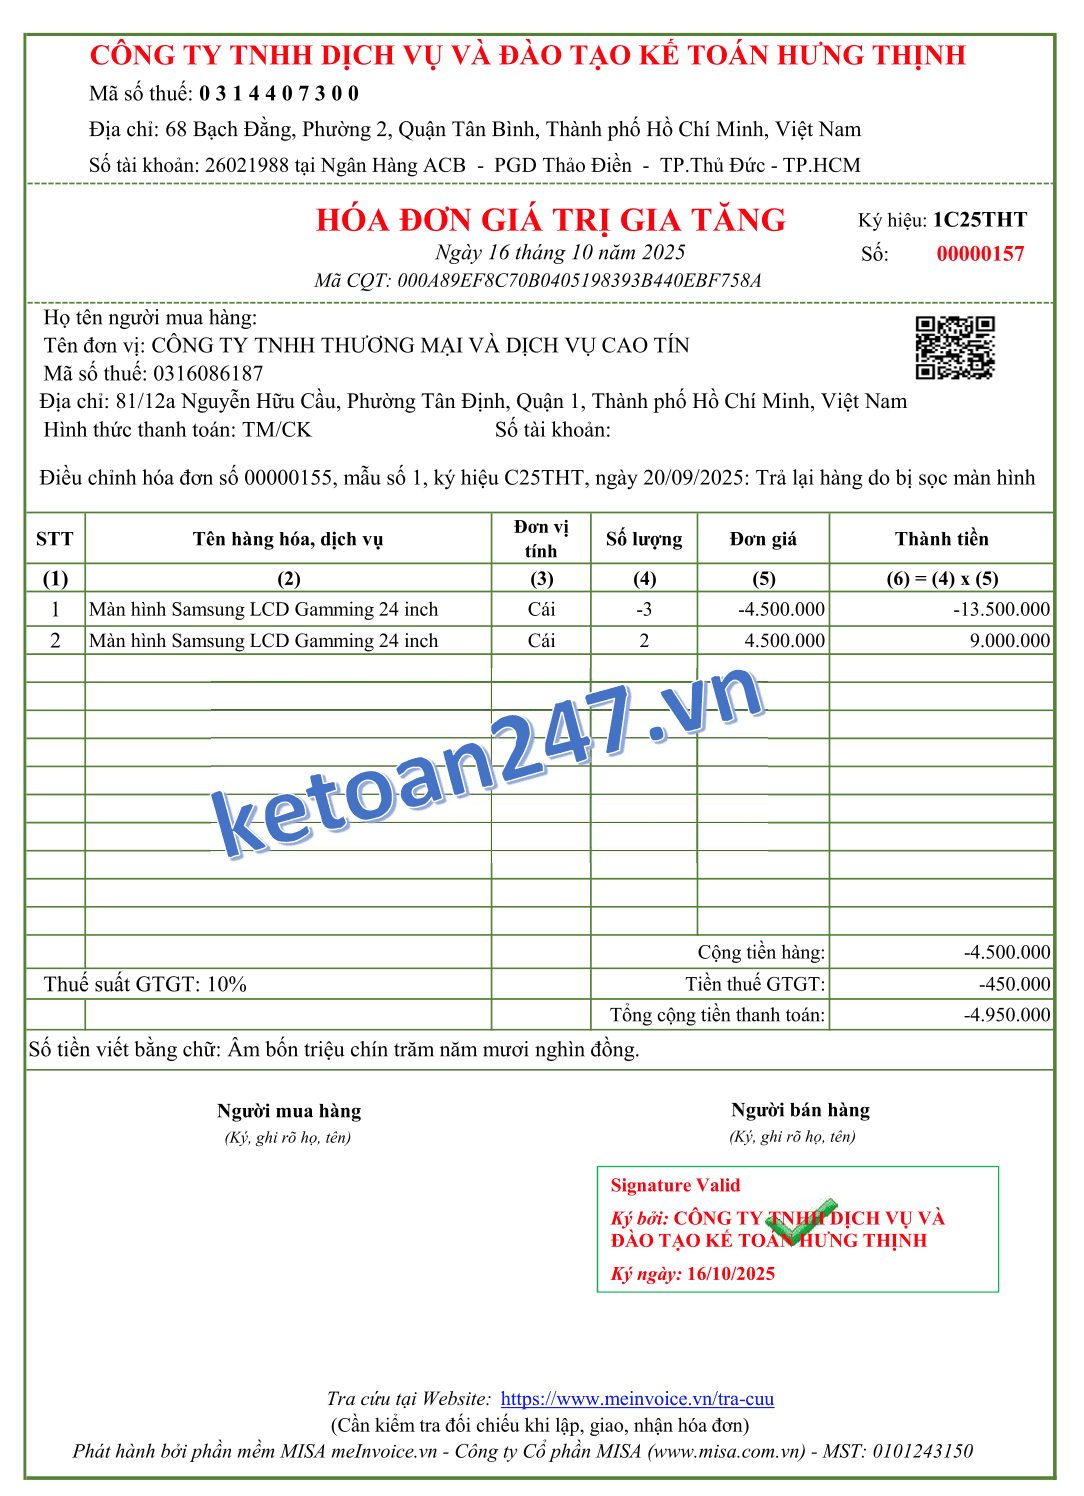
– Trên hóa hóa đơn điều chỉnh phải ghi dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” và ghi rõ lý do trả hàng.
– Điều chỉnh giảm toàn bộ thông tin dòng hàng hóa bị sai (Ghi âm)
– Điều chỉnh tăng tương ứng dòng hàng hóa đúng (Ghi dương)
Lúc này hóa đơn gốc số 00000155 đã bị điều chỉnh nhưng vẫn còn giá trị sử dụng
KÊ KHAI THUẾ GTGT ĐỐI VỚI HÓA ĐƠN ĐIỀU CHỈNH
KỲ LẬP HÓA ĐƠN TRẢ HÀNG |
BÊN MUA (KÊ KHAI ĐẦU VÀO) |
BÊN BÁN (KÊ KHAI BÁN RA) |
| Nếu hóa đơn điều chỉnh được lập cùng kỳ kê khai với hóa đơn gốc (Tức là: Kỳ lập hóa đơn gốc chưa nộp báo cáo thuế GTGT) | Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh:
– Hóa đơn góc: Khai dương + Chỉ tiêu: [23] +13.500.000 + Chỉ tiêu: [24];[25] + 1.350.000 – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [23] – 4.500.000 + Chỉ tiêu: [24];[25] – 450.000 |
Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh: – Hóa đơn góc: Khai dương + Chỉ tiêu: [32] +13.500.000 + Chỉ tiêu: [33] + 1.350.000 – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [32] – 4.500.000 + Chỉ tiêu: [33] – 450.000 |
| Nếu hóa đơn điều chỉnh được lập khác kỳ kê khai với hóa đơn gốc (Kỳ lập hóa đơn gốc đã được nộp báo cáo thuế GTGT) | Kê khai vào kỳ nhận được hóa đơn điều chỉnh:
– Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [23] – 4.500.000 + Chỉ tiêu: [24];[25] – 450.000 |
Kê khai vào kỳ lập hóa đơn điều chỉnh: – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [32] – 4.500.000 + Chỉ tiêu: [33] – 450.000 |
TRƯỜNG HỢP TRẢ LẠI TOÀN BỘ HÀNG
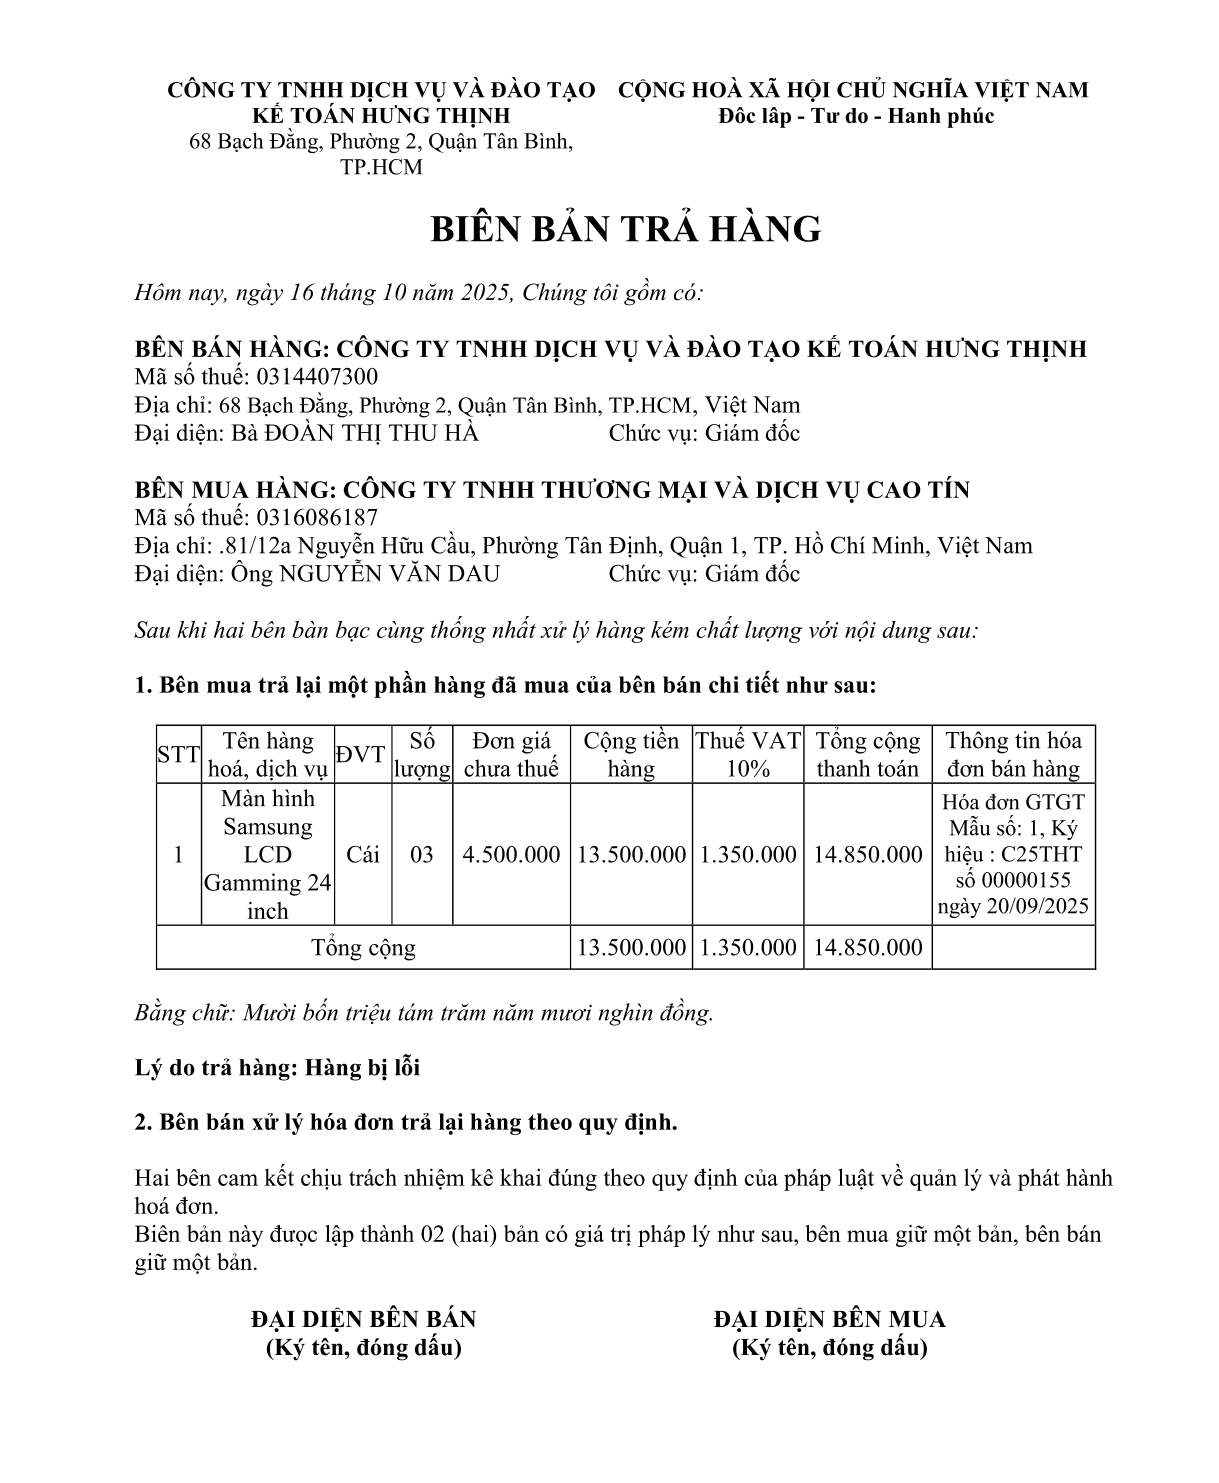
– Lấy lại tình huống ở ví dụ 2: Ngày 16/10/2025 Công ty Cao Tín phát hiện toàn bộ lô hàng đều bị lỗi không sử dụng được. Công ty Cao Tín liên hệ bên bán là Công ty Hưng Thịnh để trả hàng. Khi nhận lại hàng Công ty Hưng Thịnh xử lý như sau:
Bước 1: Lập biên bản trả/hồ sơ hàng
Bước 2: Nhập kho hàng bán bị trả lại
Bước 3: Người bán (Công ty Hưng Thịnh) lập hóa đơn điều chỉnh giảm (ghi số âm) cho toàn bộ số hàng người mua đã trả
KÊ KHAI THUẾ GTGT ĐỐI VỚI HÓA ĐIỀU CHỈNH
KỲ LẬP HÓA ĐƠN TRẢ HÀNG |
BÊN MUA (KÊ KHAI ĐẦU VÀO) |
BÊN BÁN (KÊ KHAI BÁN RA) |
Nếu hóa đơn điều chỉnh được lập cùng kỳ kê khai với hóa đơn gốc (Tức là: Kỳ lập hóa đơn gốc chưa nộp báo cáo thuế GTGT) |
Không kê khai cả hóa đơn gốc và hóa đơn điều chỉnh: Vì trả lại toàn bộ hàng trong cùng một kỳ nên không kê khai xem như là chưa mua hàng |
Không kê khai cả hóa đơn gốc và hóa đơn điều chỉnh: Vì trả lại toàn bộ hàng trong cùng một kỳ nên không kê khai xem như là chưa bán hàng |
| Nếu hóa đơn điều chỉnh được lập khác kỳ kê khai với hóa đơn gốc (Kỳ lập hóa đơn gốc đã được nộp báo cáo thuế GTGT) | Kê khai vào kỳ nhận được hóa đơn điều chỉnh (hóa đơn trả hàng):
– Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [23] – 13.500.000 + Chỉ tiêu: [24];[25] – 1.350.000 |
Kê khai vào kỳ lập hóa đơn điều chỉnh (hóa đơn trả hàng): – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [32] – 13.500.000 + Chỉ tiêu: [33] – 1.350.000 |
Lưu ý: Đối với hàng bán bị trả lại DN cần phải có hồ sơ trả hàng lưu giữ tại doanh nghiệp để giải trình vói CQT khi có yêu cầu như: Hợp đồng mua bán, biên bản giao hàng, biên bản xác nhận hàng lỗi, kém chất lượng, biên bản trả hàng, chứng từ thanh toán bù trừ công nợ sau khi trả hàng…
TRƯỜNG HỢP 3: HỦY/CHẤM DỨT DỊCH VỤ
Ví dụ 3: Ngày 25/12/2025 CÔNG TY HƯNG THỊNH ký hợp đồng cung cấp dịch vụ tư vấn quản lý doanh nghiệp từ tháng 01/01/2026 đến 31/12/2026 với CÔNG TY TNHH GIẢI TRÍ THÁI DƯƠNG giá trị hợp đồng chưa thuế GTGT là 60.000.000 đồng, thuế GTGT 10%. Khi ký hợp đồng CÔNG TY THÁI DƯƠNG đã thanh toán hết tiền dịch vụ 12 tháng nên CÔNG TY HƯNG THỊNH đã lập hóa đơn số 302 giao cho khách hàng như sau:

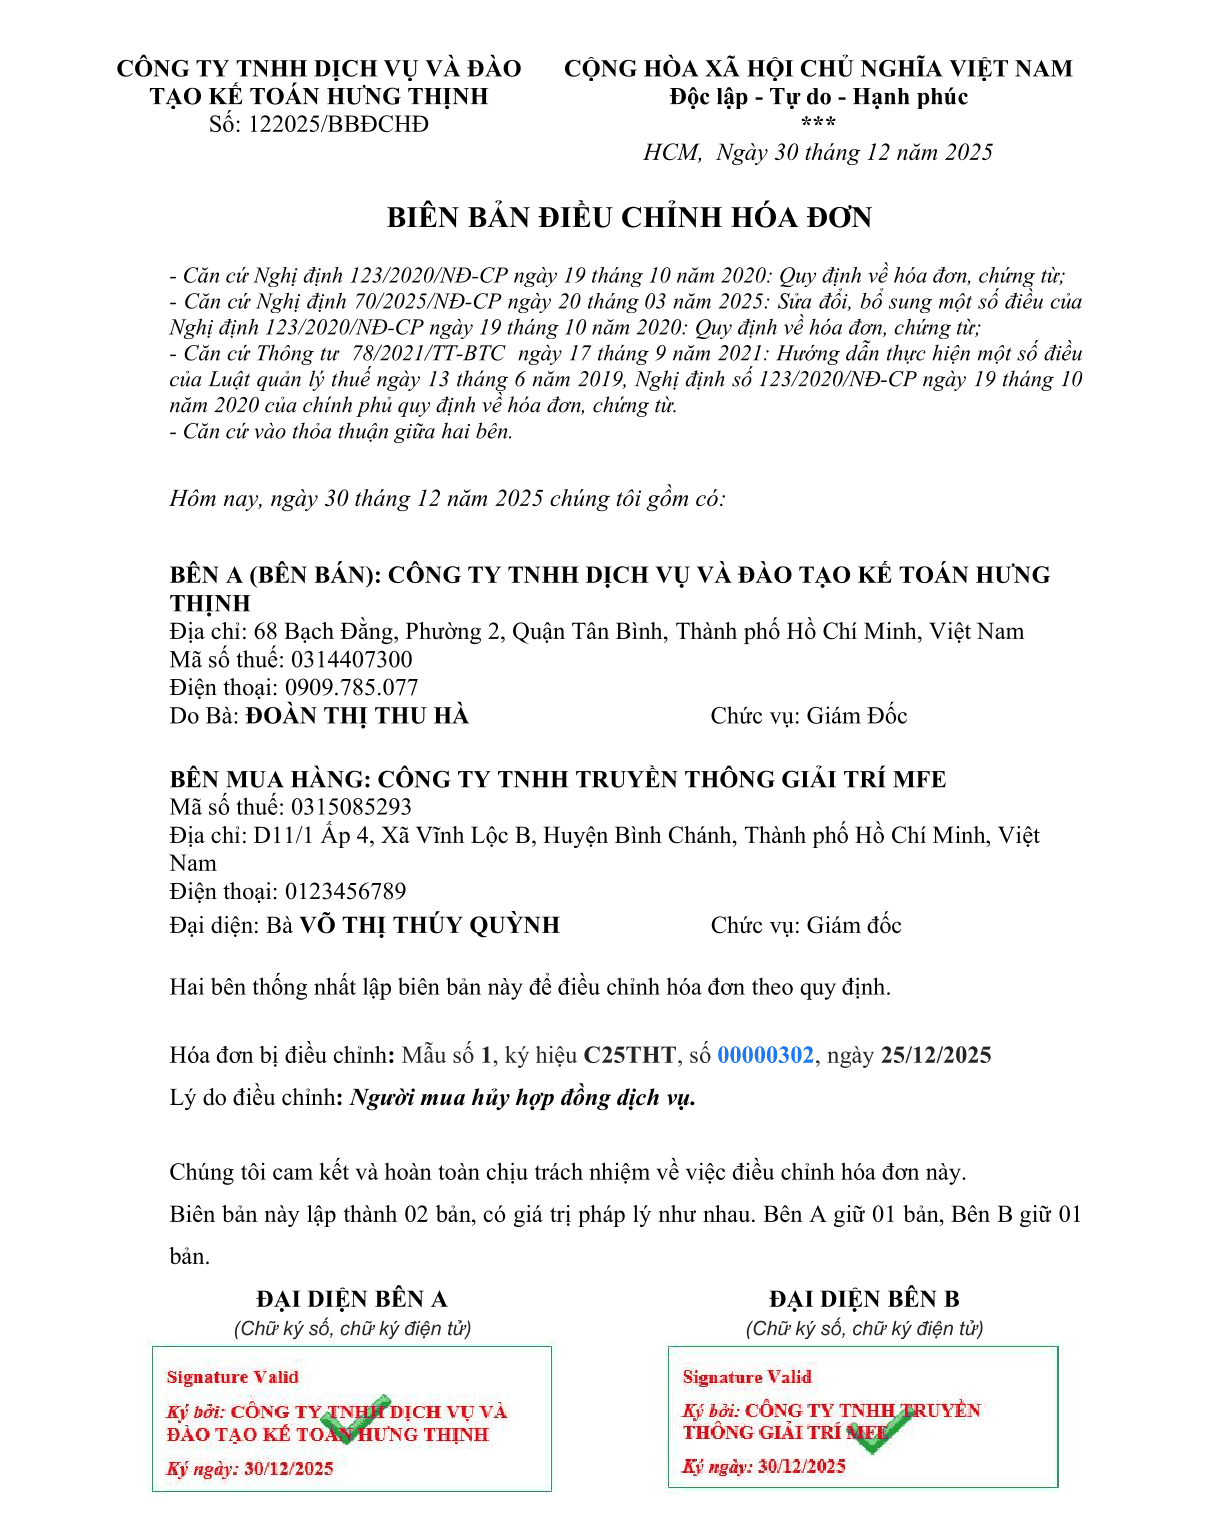
- Trường hợp 1: Giả sử đến ngày 30/12/2025 CÔNG TY TNHH GIẢI TRÍ THÁI DƯƠNG yêu cầu hủy bỏ hợp đồng dịch vụ (chưa cung cấp dịch vụ) và đồng ý chi trả phạt 30% giá trị hợp đồng do phạt vi phạm chấm dứt hợp đồng trước hạn không thông báo trước 30 ngày. Bên bán (Công ty Hưng Thịnh) xử lý hóa đơn như sau:
Bước 1: Lập biên bản/hồ sơ việc chấm dứt dịch vụ:
Bước 2: Lập biên điều chỉnh hóa đơn
Bước 3: Người bán (Công ty Hưng Thịnh) lập hóa đơn điều chỉnh cho hóa đơn bán hàng gốc:

Lưu ý: Khoản tiền phạt do vi phạm hợp đồng không phải lập hóa đơn vì không phải là bán hàng, cung cấp dịch vụ. Bên mua và bên bán lập chứng từ thu, chi hoặc làm biên bản cấn trừ công nợ.
KÊ KHAI THUẾ GTGT ĐỐI VỚI HÓA ĐƠN ĐIỀU CHỈNH
KỲ LẬP HÓA ĐƠN ĐIỀU CHỈNH |
BÊN MUA (KÊ KHAI ĐẦU VÀO) |
BÊN BÁN (KÊ KHAI BÁN RA) |
| Nếu hóa đơn gốc chưa kê khai thuế GTGT | Không khai vì hóa đơn đã bị điều chỉnh giảm toàn bộ xem như là chưa mua hàng |
Không khai vì hóa đơn đã bị điều chỉnh giảm toàn bộ xem như là chưa bán hàng |
| Nếu hóa đơn gốc đã kê khai thuế GTGT | Kê khai vào kỳ nhận được hóa đơn điều chỉnh:
– Hóa đơn điều chỉnh giảm khác kỳ: Kê khai âm + Chỉ tiêu: [23] – 60.000.000 + Chỉ tiêu: [24];[25] – 6.000.000 |
Kê khai vào kỳ lập hóa đơn điều chỉnh: – Hóa đơn điều chỉnh giảm khác kỳ: Kê khai âm + Chỉ tiêu: [32] – 60.000.000 + Chỉ tiêu: [33] – 6.000.000 |
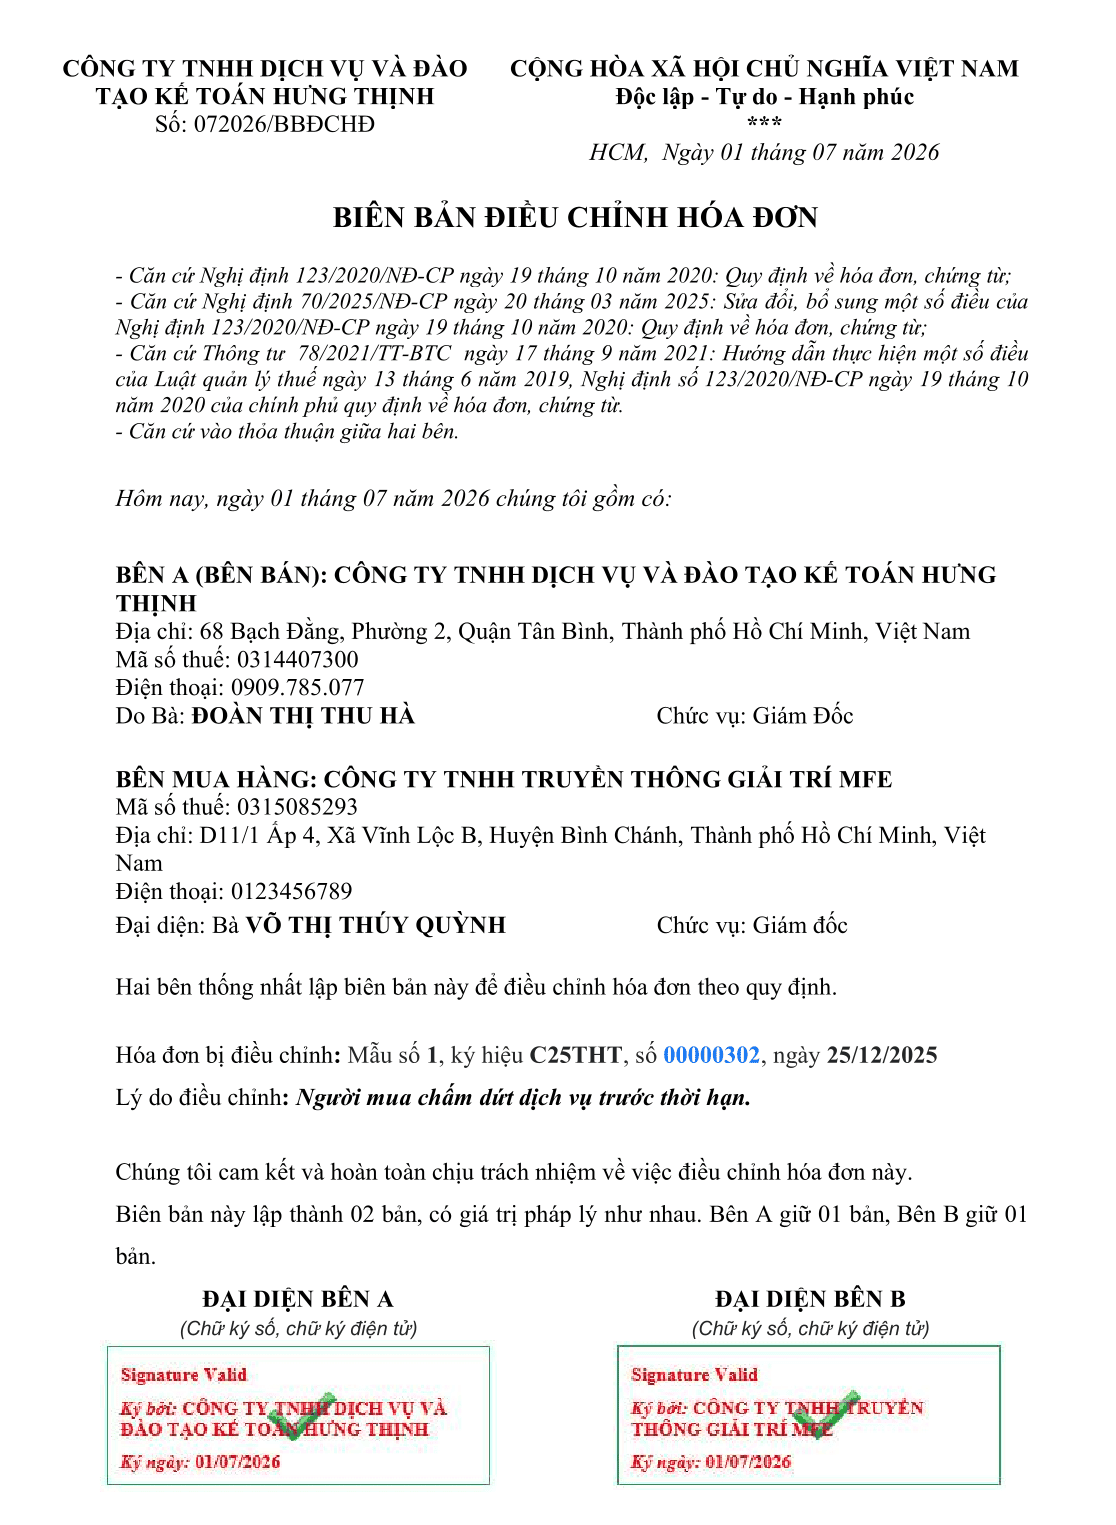
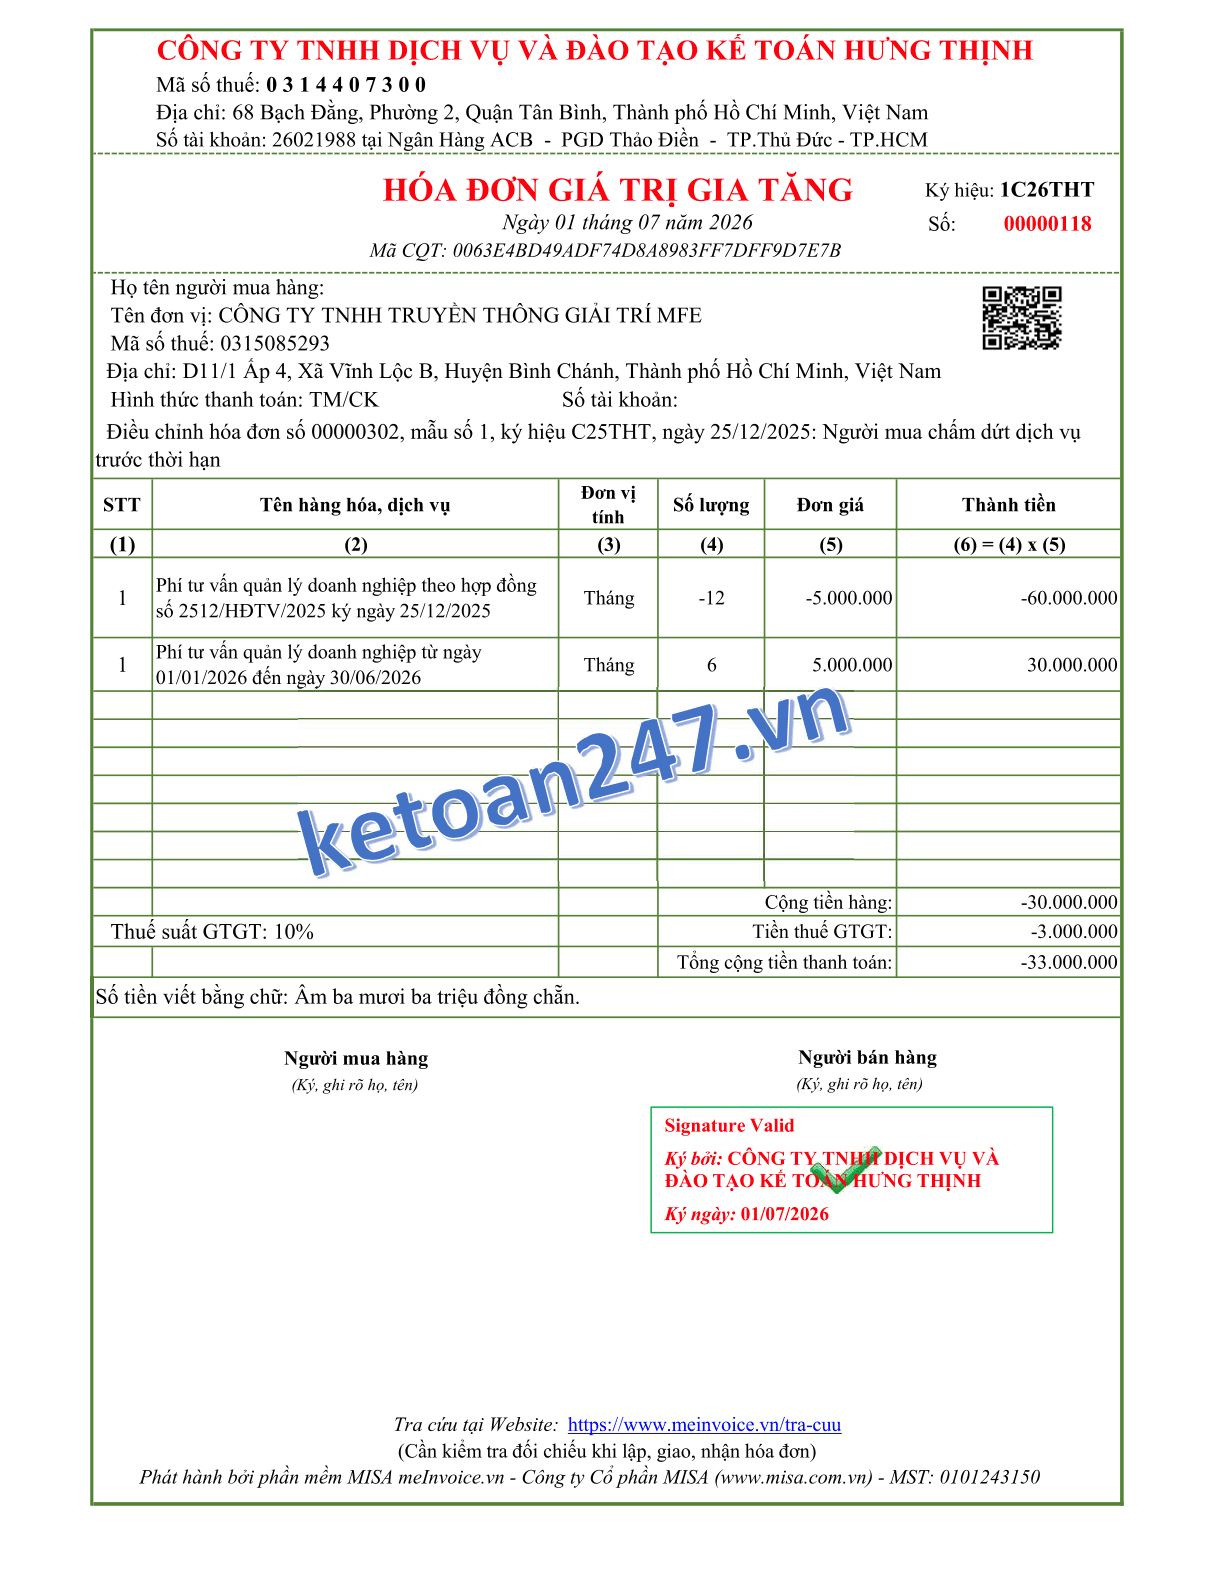
- Trường hợp 2: Giả sử đến ngày 20/05/2026 CÔNG TY TNHH GIẢI TRÍ THÁI DƯƠNG liên hệ yêu cầu chấm dứt hợp đồng dịch vụ (trong khi cung cấp dịch vụ). Bên mua và bên bán thỏa thuận sẽ chấm dứt dịch vụ từ ngày 01/07/2026 (Công ty Hưng Thịnh) xử lý hóa đơn như sau:
Bước 1: Lập biên bản/hồ sơ việc chấm dứt dịch vụ:
Bước 2: Lập biên điều chỉnh hóa đơn
Bước 3: Người bán (Công ty Hưng Thịnh) lập hóa đơn điều chỉnh giảm (ghi số âm) cho phần dịch vụ bị hủy
KÊ KHAI THUẾ GTGT ĐỐI VỚI HÓA ĐƠN ĐIỀU CHỈNH
KỲ LẬP HÓA ĐƠN ĐIỀU CHỈNH |
BÊN MUA (KÊ KHAI ĐẦU VÀO) |
BÊN BÁN (KÊ KHAI BÁN RA) |
| Nếu hóa đơn điều chỉnh được lập cùng kỳ kê khai với hóa đơn gốc (Tức là: Kỳ lập hóa đơn gốc chưa nộp báo cáo thuế GTGT) | Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh:
– Hóa đơn gốc: Khai dương + Chỉ tiêu: [23] +60.000.000 + Chỉ tiêu: [24];[25] +6.000.000 – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [23] – 30.000.000 + Chỉ tiêu: [24];[25] – 3.000.000 |
Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh: – Hóa đơn gốc: Khai dương + Chỉ tiêu: [32] +60.000.000 + Chỉ tiêu: [33] +6.000.000 – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [32] – 30.000.000 + Chỉ tiêu: [33] – 3.000.000 |
| Nếu hóa đơn điều chỉnh được lập khác kỳ kê khai với hóa đơn gốc (Kỳ lập hóa đơn gốc đã được nộp báo cáo thuế GTGT) | Kê khai vào kỳ nhận được hóa đơn điều chỉnh:
– Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [23] – 30.000.000 + Chỉ tiêu: [24];[25] – 3.000.000 |
Kê khai vào kỳ lập hóa đơn điều chỉnh: – Hóa đơn điều chỉnh giảm: Kê khai âm + Chỉ tiêu: [32] – 30.000.000 + Chỉ tiêu: [33] – 3.000.000 |