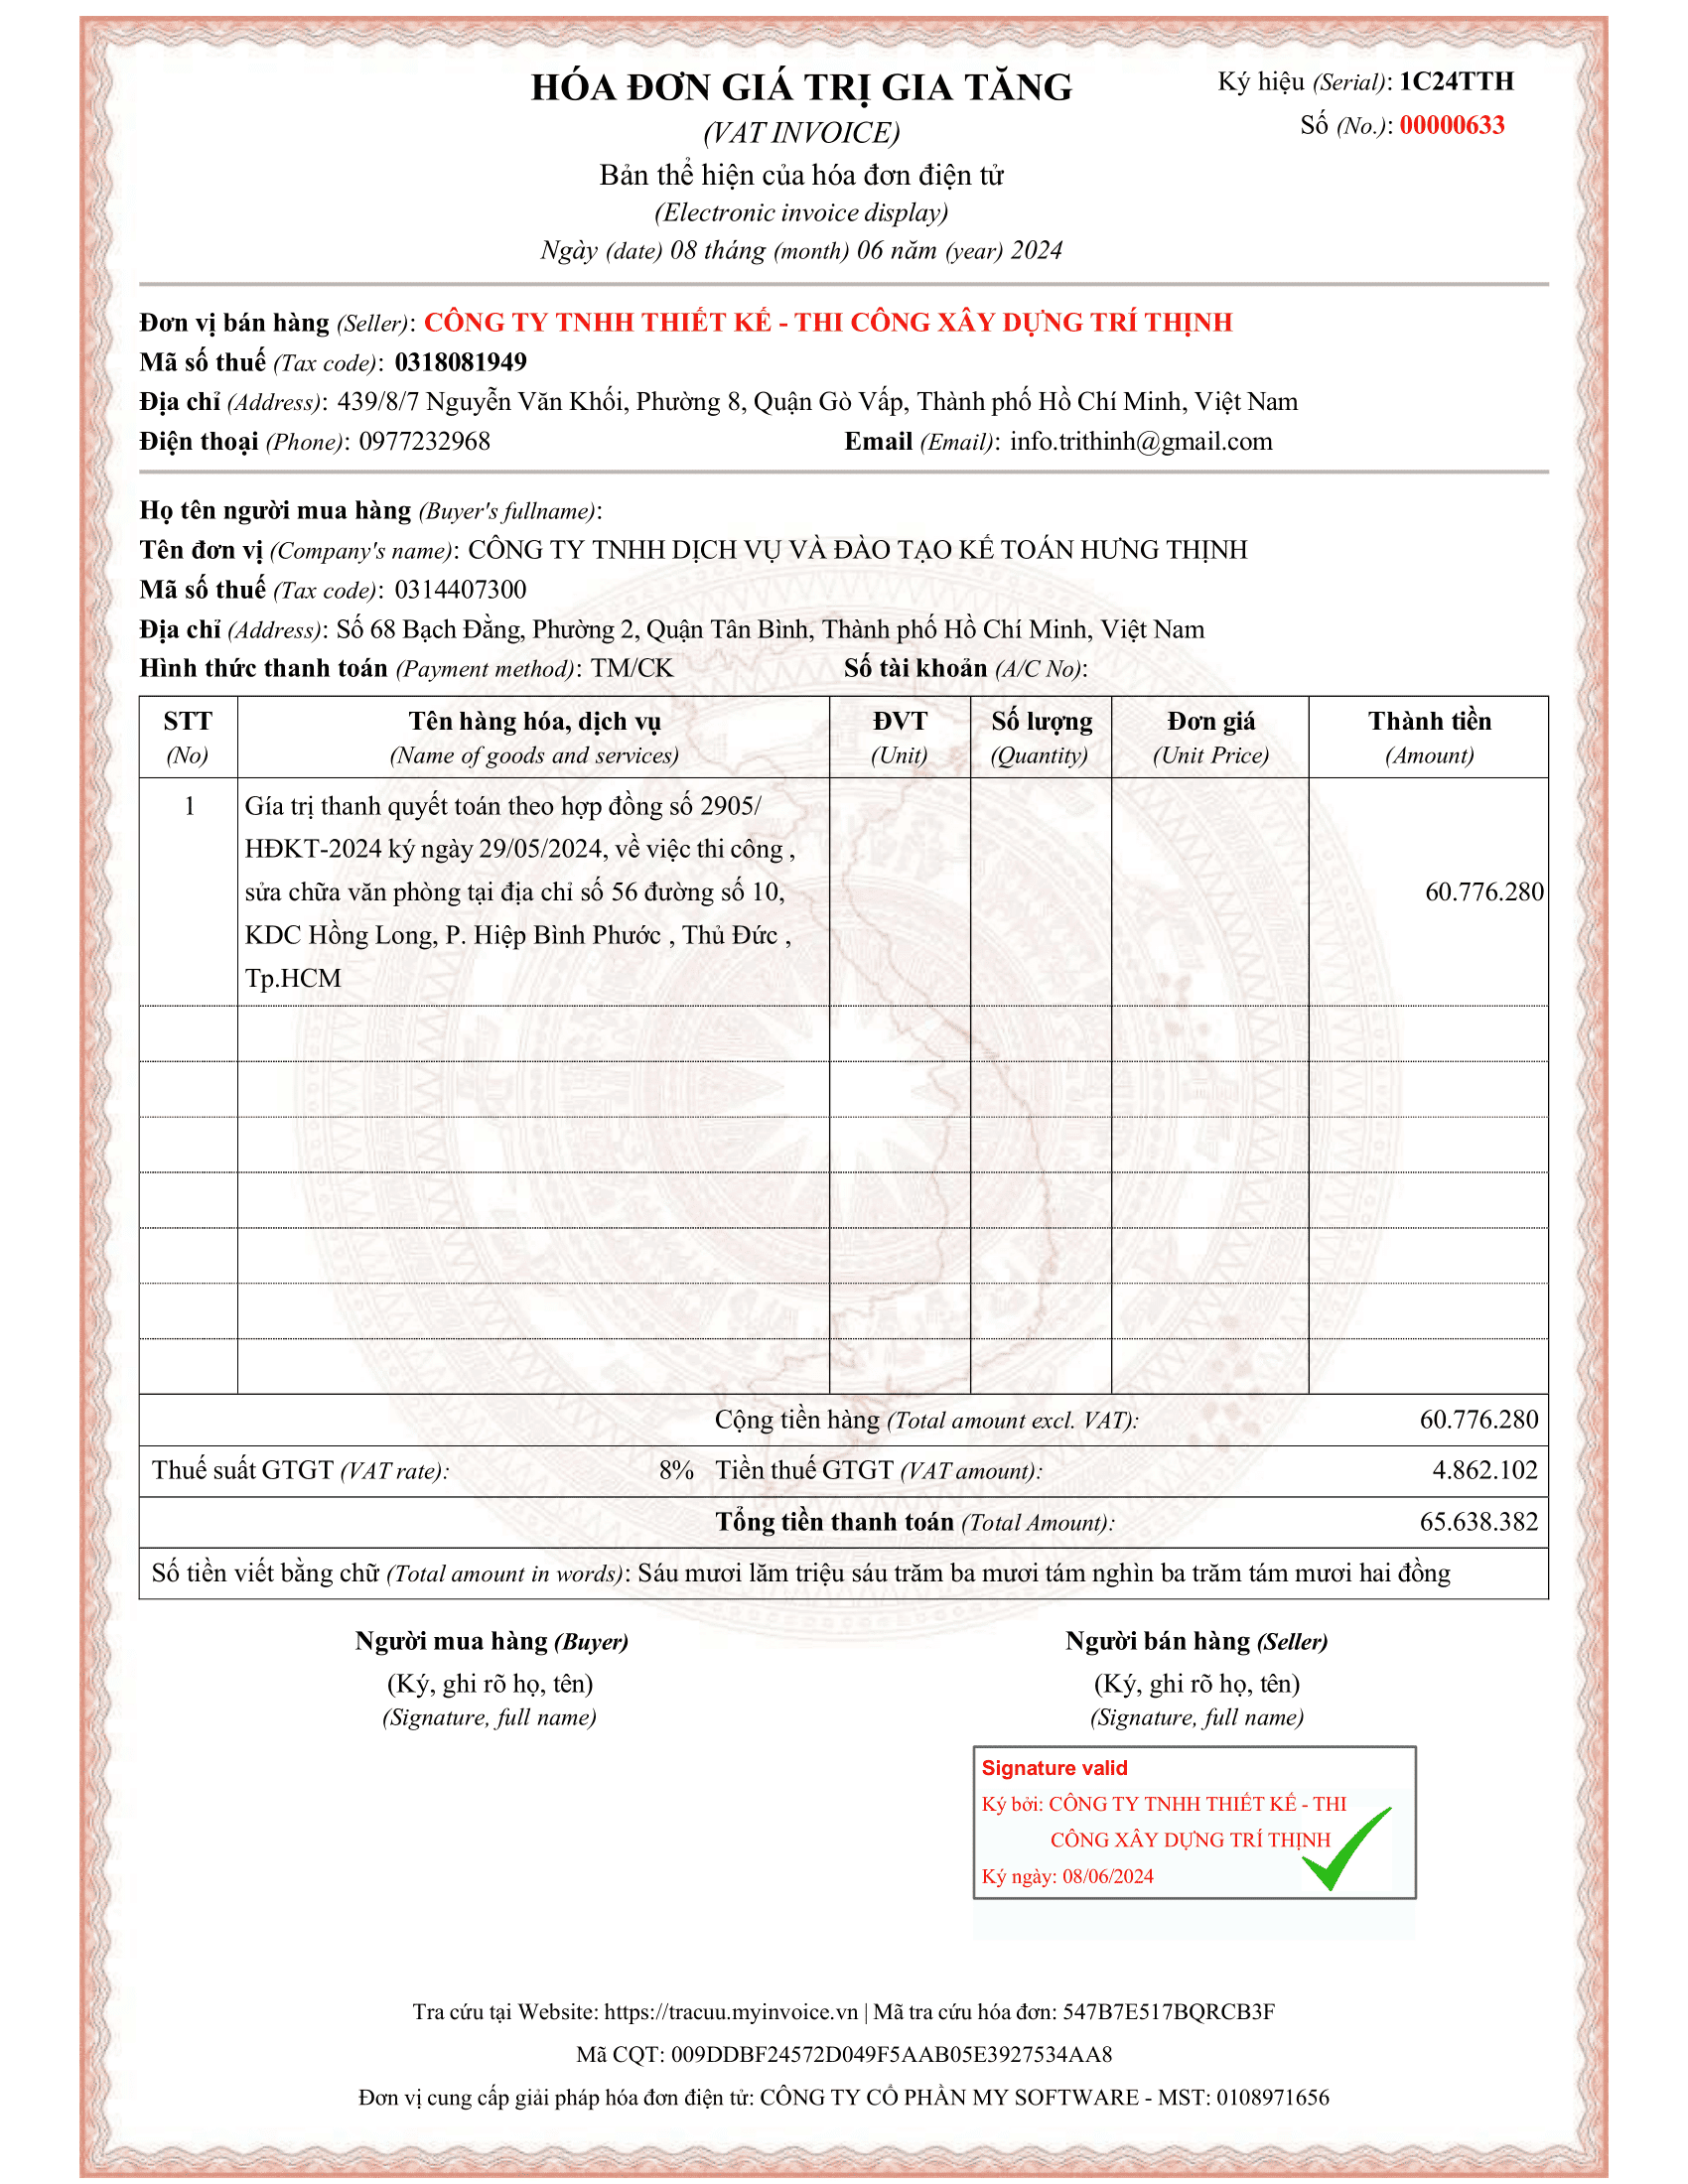
Bước 1: Hạch toán chứng từ chi phí trả trước phát sinh:
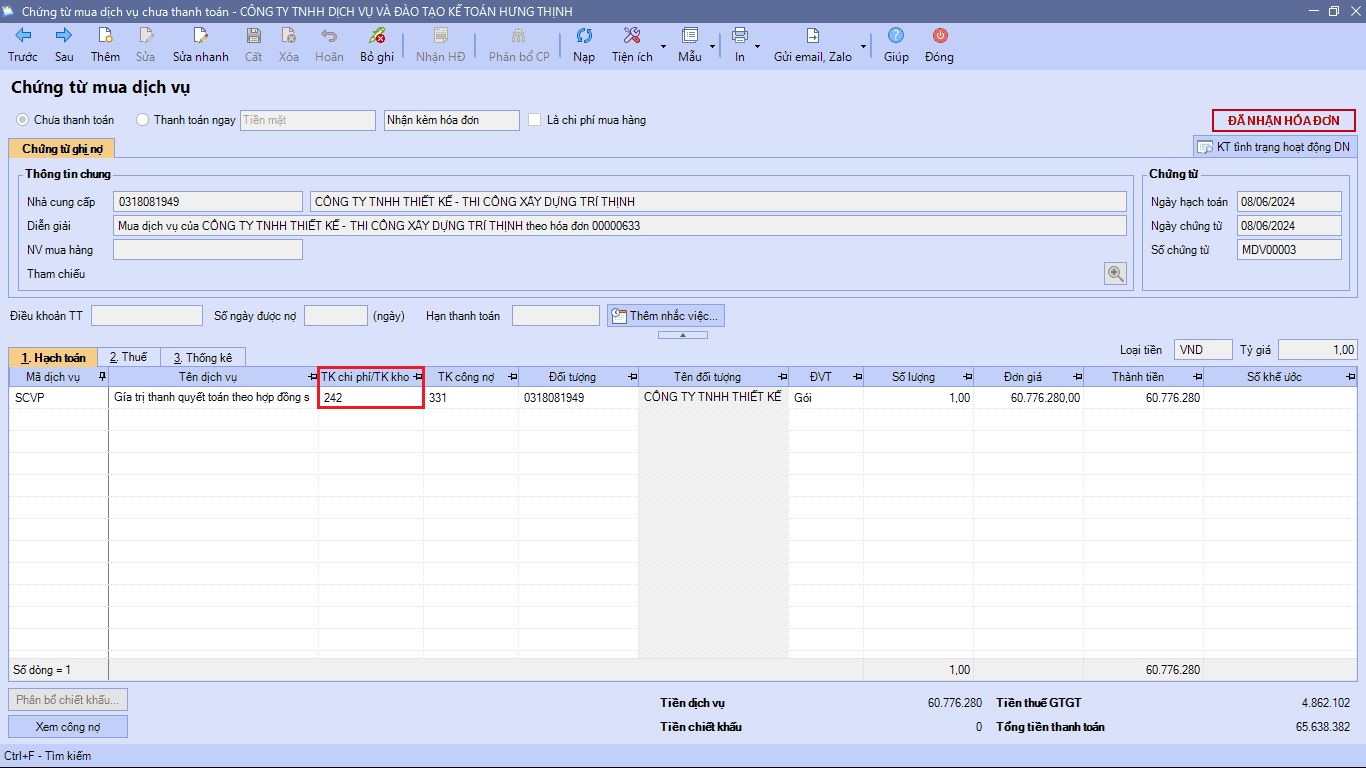
Vào menu “Nghiệp vụ” / Chọn “Mua hàng”/Chọn “Chứng từ mua dịch vụ…”
– Hạch toán: Nợ TK 242/ Có TK 331: 60.776.280
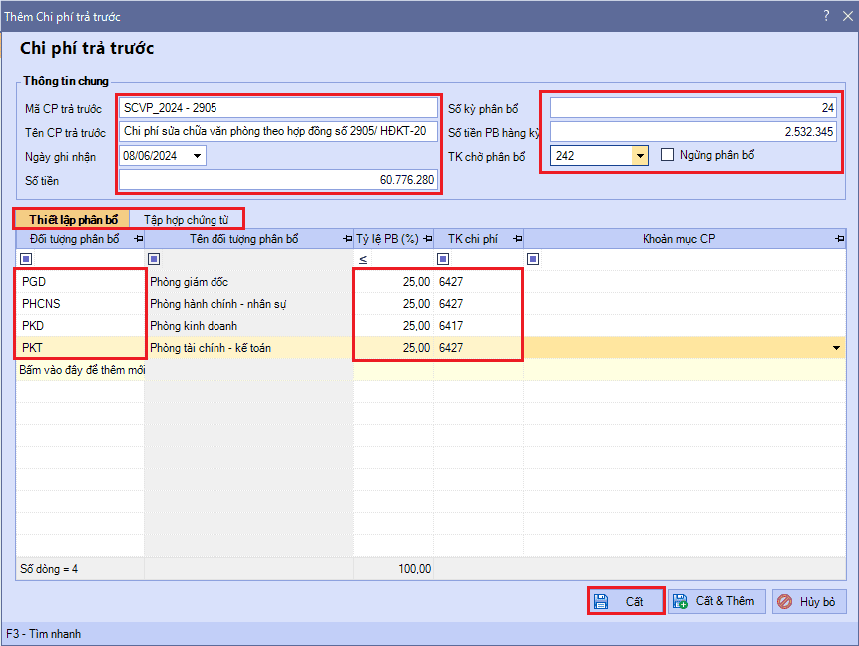
Bước 2: Khai báo ghi tăng chi phí trả trước:
Vào chọn menu “Nghiệp vụ”/Chọn “Tổng hợp”/ Chọn “Chi phí trả trước…”
– Ấn “Chi phí trả trước”
* Chọn Tab. Tập hợp chứng từ -> Chọn chứng từ….
– “Khoảng thời gian“: Chọn khoảng thời gian muốn lấy chứng từ chi phí trả trước
– Ấn “Lấy dữ liệu“
– Tích chọn chứng từ chi phí trả trước muốn khai báo ghi tăng
– Ấn “Đồng ý“
– “Mã chi phí trả trước”: Nhập mã chi phí trả trước
– “Tên chi phí trả trước“: Nhập tên chi phí trả trước
– “Ngày ghi nhận“: Nhập ngày ghi nhận chi phí trả trước, là ngày hạch toán Nợ TK 242 của chứng từ chi phí trả trước.
– “Số tiền“: Nhập số tiền chi phí trả trước
– “Số kỳ phân bổ“: Nhập số kỳ phân bổ chi phí trả trước (Số tháng cần phân bổ chi phí trả trước)
* Chọn Tab. Thiết lập phân bổ
– “Đối tượng phân bổ“: Chọn phòng ban muốn phân bổ chi phí trả trước
– “Tỷ lệ phân bổ“: Nhập tỷ lệ phân bổ cho mỗi phòng ban (nếu có)
– “TK chi phí“: Chọn tài khoản chi phí cần phân bổ ( TK 6417 – Nếu phân bổ cho BP. Bán hàng, TK 6427 – Nếu phân bổ cho BP. Văn phòng, TK 6277 – Nếu phân bổ cho BP. Sản xuất)
– “Khoản mục CP“: Chọn khoản mục chi phí (Bắt buộc nếu hạch toán theo Thông tư T133 đối với TK chi phí 154)
– Ấn “Cất“.
Bước 3: Cuối tháng phân bổ chi phí trả trước:
Vào chọn menu “Nghiệp vụ”/Chọn “Tổng hợp”/ Chọn “Chi phí trả trước…”
– Ấn “Phân bổ chi phí trả trước”
– Ấn “Thêm“
– Chọn “Tháng” muốn phân bổ chi phí trả trước
– Ấn “Đồng ý“
– Ấn “Cất“