1. Số dư chi phí trả trước (CPTT) đầu kỳ (Tài khoản 242):
Tương tự như CCDC chi tiết số dư đầu kỳ các CPTT là các chi phí có giá trị lớn chưa phân bổ hết (Ví dụ: Chi phí thuê văn phòng trả trước nhiều kỳ, chi phí sửa chữa văn phòng, chi phí sửa chữa TSCĐ…) để tiếp tục phân bổ tiếp cho năm mới. Về bản chất thì CPTT cũng giống như CCDC nếu doanh nghiệp không muốn tách riêng thì có thể gộp chung quản lý theo dõi như CCDC bằng cách hạch toán, ghi tăng, phân bổ như CCDC.
2. Cách thực hiện:
- Vào menu “Nghiệp vụ“/ Chọn “Nhập số dư ban đầu“

Bước 1: Nhập số dư tổng hợp CPTT:
- Chọn tab “Số dư tài khoản“
- Chọn “Số tài khoản” cần nhập số dư (Số TK cấp chi tiết nhất)/ Ấn “Nhập số dư” hoặc nhấp đúp chuột vào“Số tài khoản” bất kỳ

- Cột “Dư Nợ“: Nhập số tiền dư Nợ đầu kỳ của tài khoản 242 (Bao gồm CCDC + CPTT)
- Cột “Dư Có“: Tài khoản 242 không có số dư bên Có
- Cột “Chi tiết số dư“: Trường hợp số dư tài khoản có theo dõi phát sinh theo phòng ban, theo công trình, theo hợp đồng, theo mã thống kê… thì ấn “Nhập chi tiết số dư” để nhập chi tiết cho từng mục muốn theo dõi theo nhu cầu quản lý (không bắt buộc).
- Ấn “Cất” để lưu lại/ Ấn “OK“

Bước 2: Nhập số dư chi tiết CPTT:
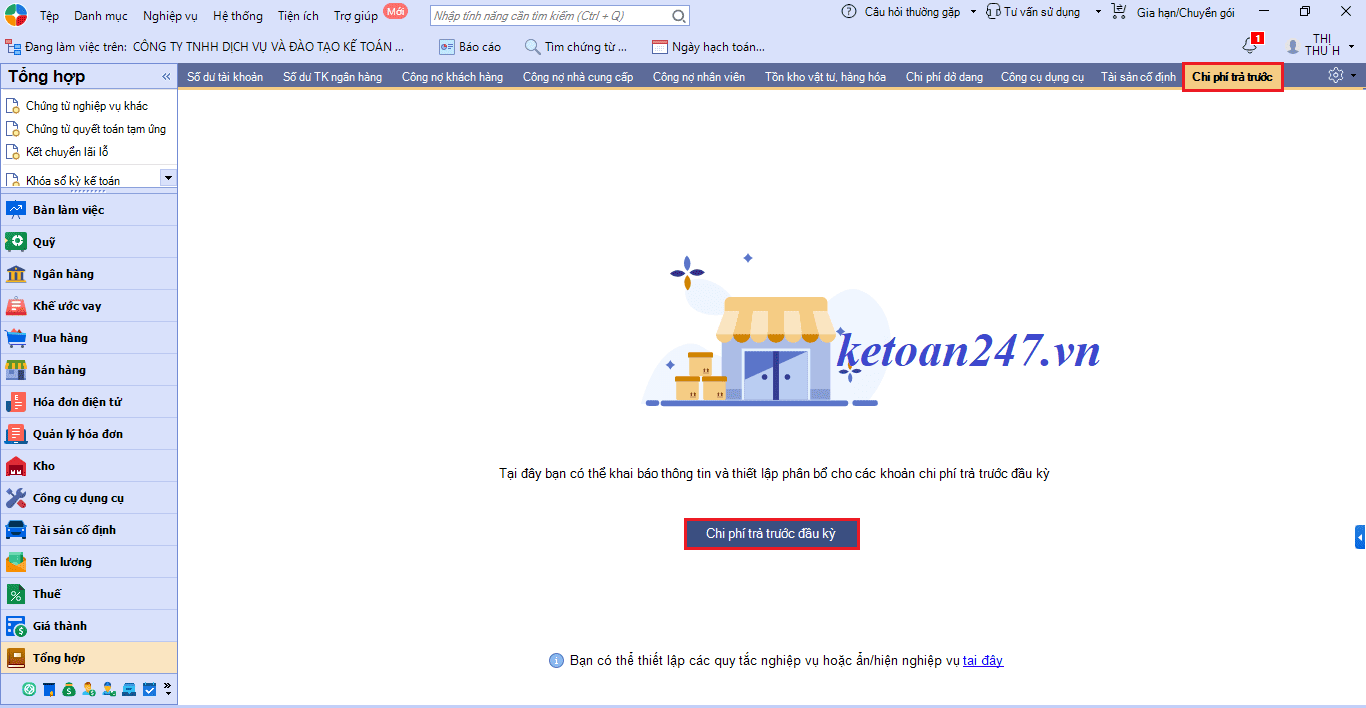
- Chọn tab “Chi phí trả trước“/ Ấn “Chi phí trả trước đầu kỳ”
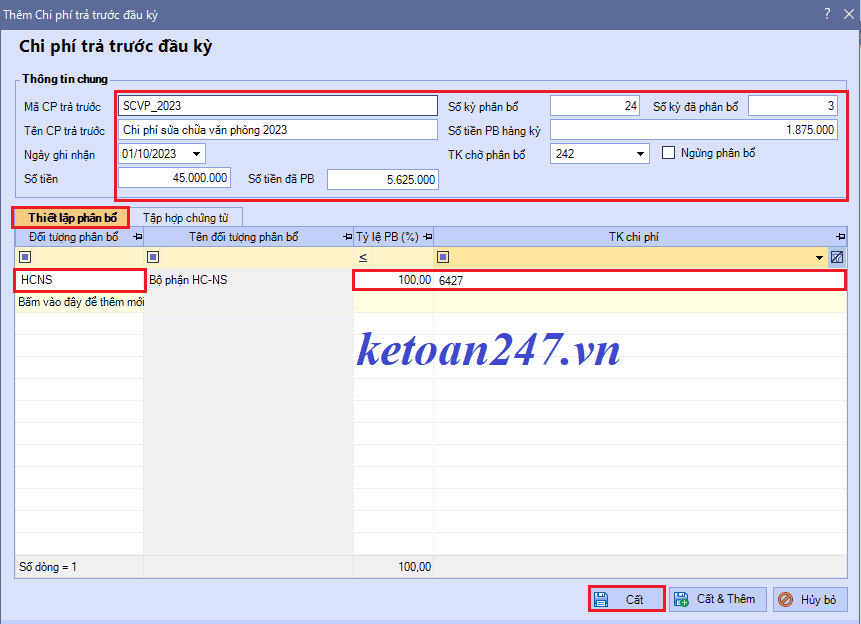
- Ô “Mã CP trả trước“: Kế toán tự đặt mã CPTT để theo dõi và không được trùng với mã CPTT khác
- Ô “Tên CP trả trước“: Nhập tên CPTT
- Ô “Ngày ghi nhận“: Nhập ngày hạch toán hoặc ngày bắt đầu tính phân bổ CPTT
- Ô “Số tiền“: Nhập số tiền CPTT
- Ô “Số tiền đã PB“: Nhập số CPTT đã được phân bổ các năm trước
- Ô “Số kỳ phân bổ“: Nhập tổng số tháng phân bổ của CPTT
- Ô “Số kỳ đã phân bổ“: Nhập số tháng đã phân bổ của CPTT
- Ô “Số tiền PB hàng kỳ“: Nhập số tiền phân bổ hàng tháng của CPTT (= Số tiền CPTT : Số kỳ phân bổ)
- Ô “TK chờ phân bổ“: Chọn tài khoản chi phí trả trước (TK 242)
- Chọn tab “Thiết lập phân bổ“
+ Cột “Đối tượng phân bổ“: Chọn bộ phận hoặc đối tượng cần phân bổ CPTT
+ Cột “Tỷ lệ PB (%)“: Nhập tỷ lệ phân bổ CPTT tương ứng cho từng bộ phận liên quan
+ Cột “TK chi phí“: Chọn tài khoản hạch toán chi phí khi phân bổ CCDC
+ Cột “Khoản mục CP“: Bắt buộc nhập đối với DN hạch toán theo thông tư 133/2016/TT-BTC, còn thông tư 200/2014/TT-BTC thì không bắt buộc
- Ấn “Cất” để lưu lại/ Ấn “OK“
- Các CPTT khác cung khai báo tương tự như trên