– Căn cứ tại Điều 19 Nghị định 123/2020/NĐ-CP:
– Căn cứ tại điều 7 Thông tư 78/2021/TT-BTC:
– Căn cứ Khoản 13 Điều 1 Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định số 123/2020/NĐ-CP:
– Căn cứ hướng dẫn tại công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục thuế: Tải công văn
Trước kia: Theo Nghị định 51/2021/NĐ-CP khi phát hiện hóa đơn sai sót thì trước khi xử lý kế toán cần phải xác định xem hóa đơn có sai sót đã được kê khai thuế hay chưa để lựa chọn phương án xử lý thích hợp:
– Nếu chỉ ghi sai các chỉ tiêu như tên, địa chỉ người mua mà không sai mã số thuế: Thì bên mua và bên bán chỉ cần lập biên bản điều chỉnh hóa đơn.
– Nếu có sai sót các chỉ tiêu: Mã số thuế, Tên hàng hóa dịch vụ, đơn vị tính, đơn giá thành tiền, thuế suất, tiền thuế, tổng tiền thanh toán, số tiền ghi bằng chữ thì xử lý như sau:
+ Nếu hóa đơn chưa gửi cho người mua: Hủy hóa đơn sai xuất hóa đơn mới thay thế (Không cần biên bản thu hồi)
+ Nếu hóa đơn đã gửi cho người mua nhưng chưa được kê khai thuế (Tức là cả bên mua và bên bán đều chưa kê khai thuế): Thì hai bên làm biên bản thu hồi hóa đơn sai sót, hủy và xuất hóa đơn mới thay thế.
+ Nếu hóa đơn đã gửi cho người mua và đã được kê khai thuế (Tức là bên mua hoặc bên bán đã kê khai thuế): Thì hai bên làm biên bản điều chỉnh hóa đơn sai sót và xuất hóa đơn điều chỉnh cho chỉ tiêu sai sót tương ứng.
Hiện tại: Theo Nghị định 123/2020/NĐ-CP khi phát hiện hóa đơn có sai sót thì kế toán xác định từng trường hợp xử lý như sau:
CÁCH XỬ LÝ HÓA ĐƠN SAI SÓT THEO NĐ 123/2020/NĐ-CP
| NỘI DUNG SAI SÓT | XỬ LÝ | GỬI MẪU 04/SS-HĐĐT |
| I. Nếu hóa đơn sai chưa gửi cho người mua: | ||
| – Hóa đơn sai sót đã được CQT cấp mã nhưng chưa gửi cho người mua | – Người bán hủy hóa đơn sai và lập hóa đơn mới gửi người mua | – Phải gửi thông báo sai sót (Hủy) cho CQT – Trên hóa đơn mới không có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| II. Nếu hóa đơn sai đã được gửi cho người mua: | ||
| 1. Các trường hợp người bán không phải hủy/điều chỉnh/thay thế hóa đơn: | ||
| – Hóa đơn có sai sót về tên, địa chỉ của người mua nhưng đúng mã số thuế, hoặc sai các nội dung không bắt buộc khác (không phải sai các chỉ tiêu từ khoản 1 đến khoản 13 Điều 10 NĐ123) | – Người bán thông báo cho người mua về việc hóa đơn bị lập sai – Không phải hủy hóa đơn sai sót – Không phải lập hóa đơn mới |
– Phải gửi thông báo sai sót (Thông báo) cho CQT – Trường hợp hóa đơn điện tử không có mã của cơ quan thuế có sai sót chưa gửi dữ liệu hóa đơn cho cơ quan thuế Không phải gửi thông báo sai sót cho CQT |
| 2. Các trường hợp người bán phải lập hóa đơn thay thế: | ||
| – Từ khi sử dụng HĐĐT theo NĐ 123/2020/NĐ-CP nếu phát hiện hóa đơn đã lập theo NĐ 51/2010/NĐ-CP có sai sót | – Lập biên bản thỏa thuận ghi rõ sai sót – Người bán lập hóa đơn mới thay thế – Không phải hủy hóa đơn sai sót |
– Phải gửi thông báo sai sót (Thông báo) cho CQT – Trên hóa đơn thay thế phải có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Hóa đơn thay thế F1 mà bị sai sót thì tiếp tục chọn hình thức thay thế | – Người bán lập hóa đơn F2 thay thế cho hóa đơn sai sót F1 (lúc này hóa đơn F0 đã bị thay thế bởi hóa đơn F1) | – Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn thay thế phải có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| 3. Các trường hợp người bán phải lập hóa đơn điều chỉnh: | ||
| – Hóa đơn điện tử được lập không có ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn, số hóa. Ví dụ: Hóa đơn bán xăng dầu cho cá nhân không kinh doanh, trò chơi điện tử, cá cược có thưởng, casino… |
– Chỉ được lập hóa đơn điều chỉnh mà không được lập hóa đơn thay thế và không được hủy hóa đơn (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Hóa đơn điều chỉnh F1 bị sai sót thì tiếp tục chọn hình thức điều chỉnh để điều chỉnh cho hóa đơn gốc | – Người bán lập hóa đơn F2 điều chỉnh cho hóa đơn gốc F0 (lúc này hóa đơn F0 đã được điều chỉnh bởi hóa đơn F1) (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| 4. Các trường hợp người bán được lựa chọn lập hóa đơn điều chỉnh hoặc thay thế: | ||
| – Hóa đơn có sai: mã số thuế, sai sót về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng. | Nếu chọn phương án thay thế: – Lập biên bản thỏa thuận ghi rõ sai sót (nếu có thỏa thuận) – Người bán lập hóa đơn thay thếNếu chọn phương án điều chỉnh: – Lập biên bản thỏa thuận ghi rõ sai sót (nếu có thỏa thuận) – Người bán lập hóa đơn điều chỉnh (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
Nếu chọn phương án thay thế: – Không phải gửi thông báo sai sót cho CQT Nếu chọn phương án điều chỉnh: |
| III. Các trường hợp đặc biệt: Hóa đơn đã gửi cho người mua không phân biệt là hóa đơn đã được kê khai thuế hay chưa | ||
| 1. Các trường hợp được hủy hóa đơn: | ||
| – Hóa đơn bị lập trùng nhiều lần | – Người bán hủy hóa đơn đã bị lập trùng |
– Phải gửi thông báo sai sót (Hủy) cho CQT
Nếu chọn phương án điều chỉnh:
– Không phải gửi thông báo sai sót cho CQT |
| – Hóa đơn khi thu tiền trước khi cung cấp dịch vụ sau đó có phát sinh việc hủy hoặc chấm dứt việc cung cấp dịch vụ | – Lập biên bản thỏa thuận về việc hủy dịch vụ – Người bán hủy hóa đơn đã lập |
|
| – Trường hợp người mua không nhận hàng hoặc trả lại toàn bộ hàng hóa | – Người bán hủy hoặc điều chỉnh hóa đơn đã lập | |
| 2. Các trường hợp người bán phải lập hóa đơn điều chỉnh: | ||
| – Hóa đơn đã lập không sai nhưng khi quyết toán có thay đổi khối lượng, giá trị Ví dụ: Điều chỉnh khi nghiệm thu quyết toán công trình, hàng hóa, dịch vụ |
– Người bán lập hóa đơn điều chỉnh hóa đơn điện tử đã lập (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
– Không phải gửi thông báo sai sót cho CQT
– Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Hóa đơn thu tiền trong khi cung cấp dịch vụ sau đó có phát sinh việc hủy một phần việc cung cấp dịch vụ | – Lập biên bản thỏa thuận về việc trả hàng/hủy dịch vụ – Người bán lập hóa đơn điều chỉnh hóa đơn điện tử đã lập (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
|
| – Trường hợp người mua trả lại một phần hàng hóa | – Lập biên bản thỏa thuận về việc trả hàng/hủy dịch vụ – Người bán lập Hóa đơn điều chỉnh Hóa đơn điện tử đã lập (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
|
| IV. Trường hợp CQT phát hiện hóa đơn bị lập sai: | ||
| CQT thông báo cho người bán nội dung hóa đơn lập sai | – Người bán thực hiện xử lý giải trình/điều chỉnh/thay thế hóa đơn theo thời hạn trên thông báo của CQT (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
– Phải gửi thông báo sai sót (giải trình/điều chỉnh/thay thế) cho CQT – Trên hóa đơn Thay thế/điều chỉnh phải có dòng “Thay thế/điều chỉnh cho hóa đơn….” |
MỘT SỐ VÍ DỤ CHO CÁC TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP
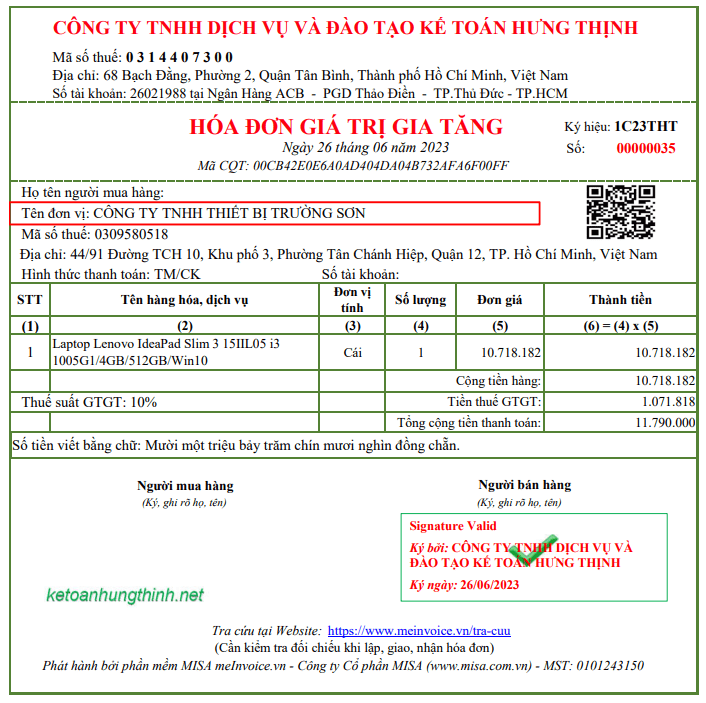
Ví dụ 1: Ngày 26/06/2023 Công ty Hưng Thịnh xuất bán cho Công ty TNHH Thiết Bị Điện Trường Sơn 01 Máy tính Lenovo IdeaPad Slim 3 15IIL05 i3 1005G1/4GB/512GB/Win10, giá bán 11.790.000 đồng đã bao gồm thuế GTGT 10%, công ty đã lập hóa đơn số 00000035 đã được CQT cấp mã như sau:
TRƯỜNG HỢP HÓA ĐƠN CHƯA GỬI NGƯỜI MUA
=> Trước khi xử lý hóa đơn đã lập sai cần xác định:
– Hóa đơn bị lập sai đã gửi cho người mua chưa: Chưa gửi người mua
– Chỉ tiêu ghi sai trên hóa đơn: “Tên đơn vị” của bên mua hàng: Tên đơn vị đúng: CÔNG TY TNHH THIẾT BỊ ĐIỆN TRƯỜNG SƠN, Tên đơn vị đã ghi sai: CÔNG TY TNHH THIẾT BỊ TRƯỜNG SƠN
– Cách xử lý:
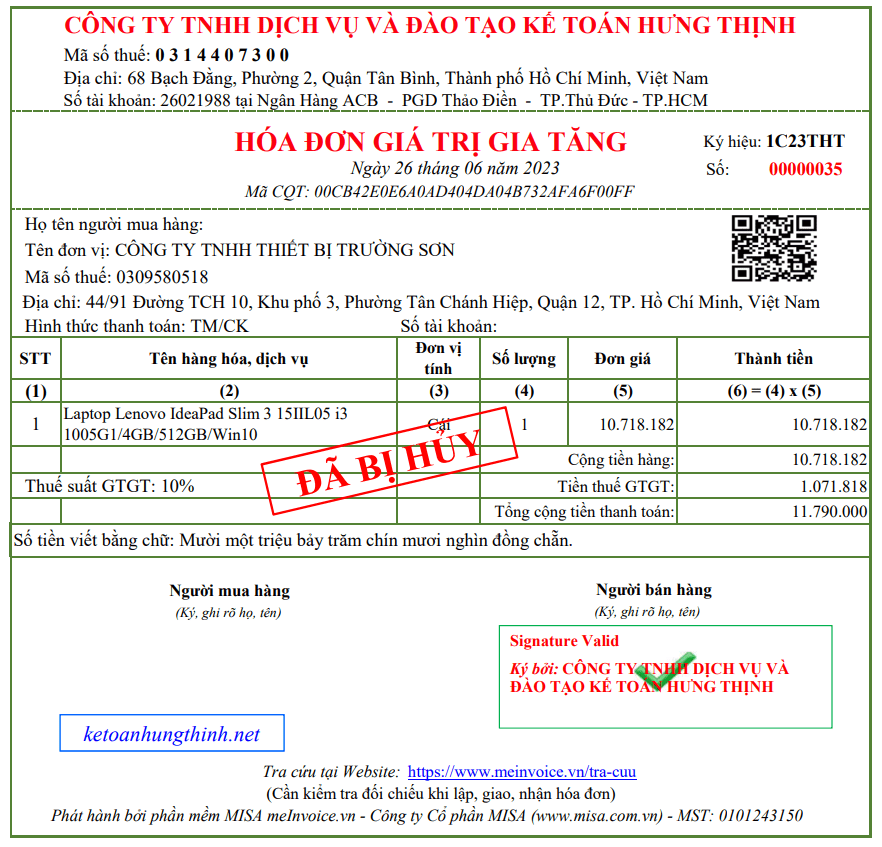
+ Bên bán hủy hóa đơn lập sai
+ Lập hóa đơn mới thay thế
+ Gửi thông báo sai sót 04/SS-HĐĐT gửi Cơ quan thuế
=> Trình tự xử lý như sau:
Bước 1: Bên bán tiến hành hủy hóa đơn đã lập sai:
Bước 2: Bên bán lập hóa đơn mới gửi người mua:
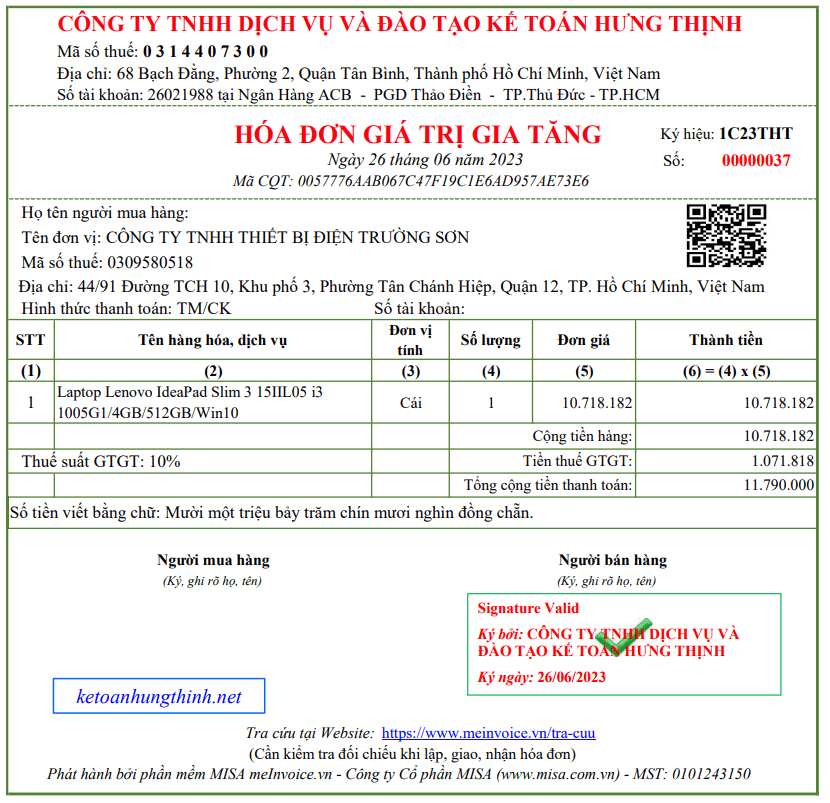
Lưu ý: Trên hóa đơn mới không có dòng “Thay thế cho hóa đơn …..”
Bước 3: Bên bán gửi thông báo (Hủy) hóa đơn lập sai cho Cơ quan thuế:
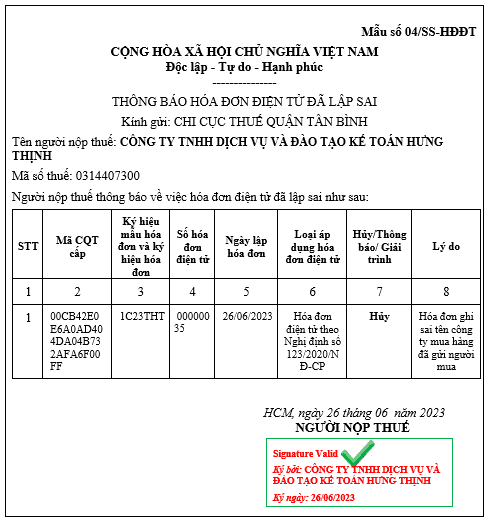
TRƯỜNG HỢP HÓA ĐƠN ĐÃ GỬI CHO NGƯỜI MUA
=> Trước khi xử lý hóa đơn đã lập sai cần xác định:
– Hóa đơn bị lập sai đã gửi cho người mua chưa: Đã gửi người mua
– Chỉ tiêu ghi sai trên hóa đơn: “Tên đơn vị” của bên mua hàng: Tên đơn vị đúng: CÔNG TY TNHH THIẾT BỊ ĐIỆN TRƯỜNG SƠN, Tên đơn vị đã ghi sai: CÔNG TY TNHH THIẾT BỊ TRƯỜNG SƠN.
– Cách xử lý: Không phải hủy/điều chỉnh/thay thế hóa đơn
+ Bên bán thông báo cho bên mua về việc hóa đơn bị lập sai
+ Bên bán gửi thông báo sai sót (Thông báo) 04/SS-HĐĐT gửi Cơ quan thuế
+ Trường hợp này không phải lập lại hóa đơn
=> Trình tự xử lý như sau:
Bước 1: Bên bán thông báo cho bên mua về việc hóa đơn bị lập sai
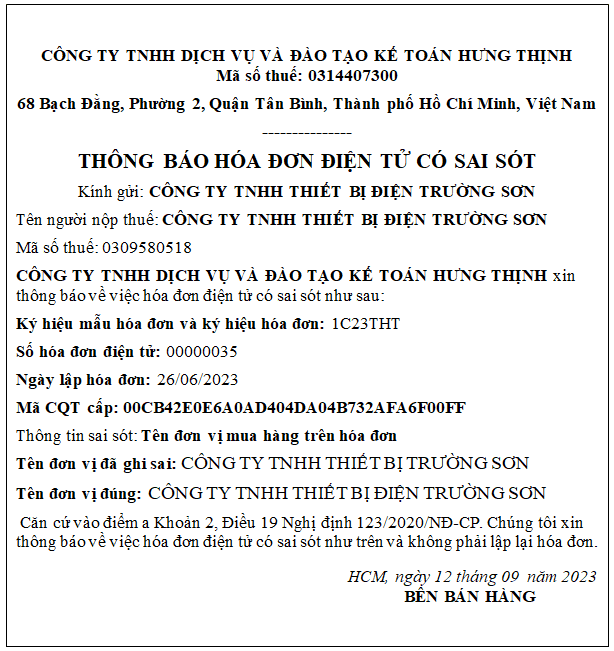
– Trên phần mềm tạo hóa đơn sẽ có chức năng gửi thông báo cho khách hàng và mẫu biểu của mỗi phần mềm có thể khác nhau.
Bước 2: Người bán gửi thông sai sót (Thông báo) cho Cơ quan thuế
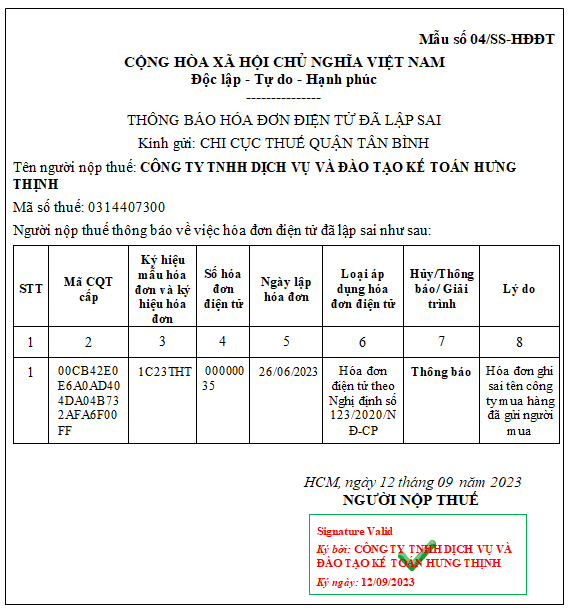
Lưu ý:
– Trường hợp này không phải lập hóa đơn mới
– Trường hợp hóa đơn điện tử không có mã của cơ quan thuế có sai sót nêu trên chưa gửi dữ liệu hóa đơn cho cơ quan thuế thì không cần lập thông báo hóa đơn sai sót gửi CQT.
– Nếu HĐĐT có sai sót về tên, địa chỉ của người bán thì áp dụng xử lý tương tự hóa đơn sai tên, địa chỉ của người mua.
Ví dụ 2: Ngày 12/06/2023 Công ty Hưng Thịnh xuất bán cho Công ty Khải Nguyên 01 Máy tính xách tay Apple MacBook Air M1 2020 8GB/256GB/Space Grey, 24.445.455 đồng, thuế GTGT 10%, công ty đã lập hóa đơn số 00000025 giao cho khách hàng như sau:
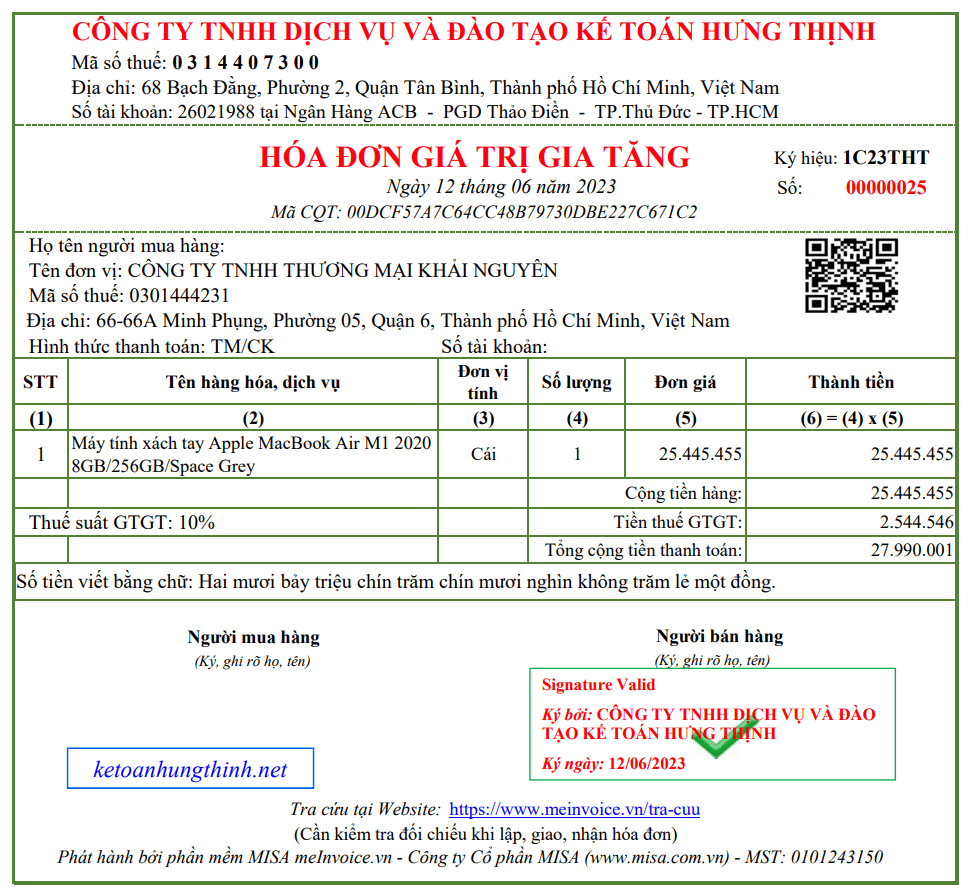
Ngày 15/09/2023 bên mua phát hiện hóa đơn số 0000025 đã lập ngày 12/06/2023 bị sai đơn giá. Tại thời điểm này công ty đã kê khai thuế quý 2/2023 trong tháng 07/2023
=> Trước khi xử lý hóa đơn đã lập sai cần xác định:
– Hóa đơn bị lập sai đã gửi cho người mua chưa: Đã gửi người mua
– Chỉ tiêu ghi sai trên hóa đơn: “sai đơn giá”: Đơn giá đúng: 24.445.455, Đơn giá đã ghi sai: 25.445.45525
– Cách xử lý: Lập hóa đơn điều chỉnh hoặc thay thế
+ Bên bán thông báo cho bên mua về việc hóa đơn bị lập sai
+ Trường hợp này không phải lập thông báo 04/SS-HĐĐT gửi Cơ quan thuế
► Nếu lựa chọn phương án điều chỉnh:
Bước 1: Bên bán và bên mua lập biên bản ghi rõ sai sót: (Nếu có thỏa thuận)
Bước 2: Bên bán lập hóa đơn điều chỉnh như sau:
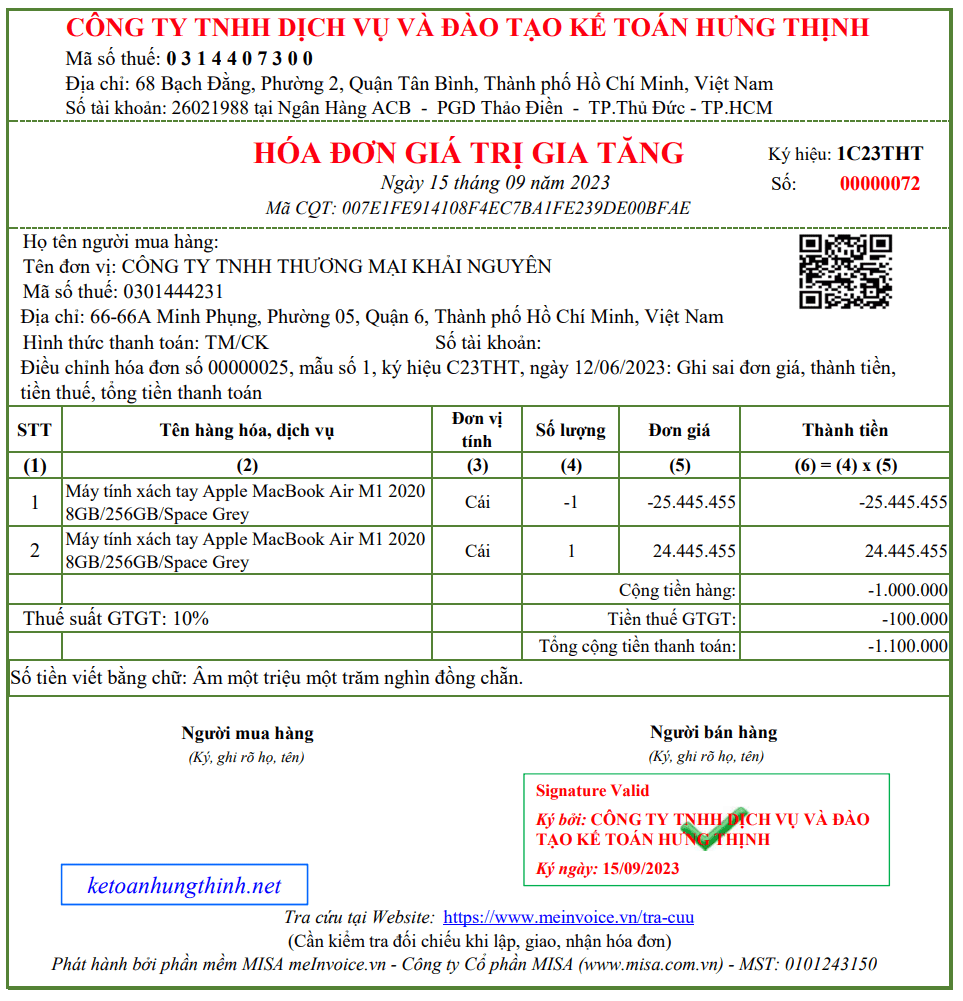
– Trên hóa đơn mới phải có dòng “Điều chỉnh cho hóa đơn….”
– Hóa đơn điều chỉnh ghi giảm toàn bộ dòng hàng hóa đã ghi sai và ghi điều chỉnh tăng tương ứng dòng hàng hóa đúng theo hướng dẫn Công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục thuế ở trên
– Điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm
♦ Khi đó thì hóa đơn góc sẽ là hóa đơn bị điều chỉnh: Hóa đơn bị điều chỉnh vẫn còn giá trị kê khai và hạch toán
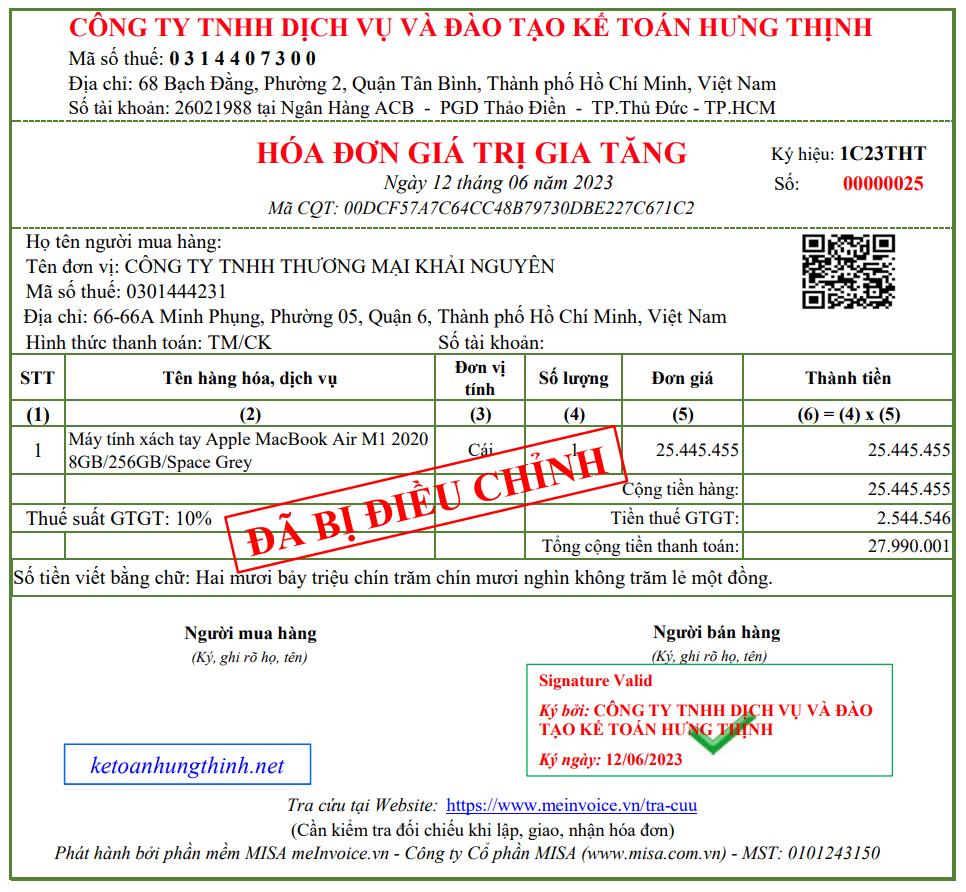
Lưu ý:
– Hóa đơn điều chỉnh khi đã được cấp mã thì không được phép hủy
– Nếu đơn điều chỉnh bị sai sót thì tiếp tục lập hóa đơn điều chỉnh cho hóa đơn gốc
– Đối với trường hợp này thì không cần gửi Mẫu 04/SS-HĐĐT cho Cơ quan Thuế
► Nếu lựa chọn phương án lập hóa đơn thay thế:
Bước 1: Bên bán và bên mua lập biên bản ghi rõ sai sót: (Nếu có thỏa thuận)
Bước 2: Bên bán lập hóa đơn thay thế như sau:
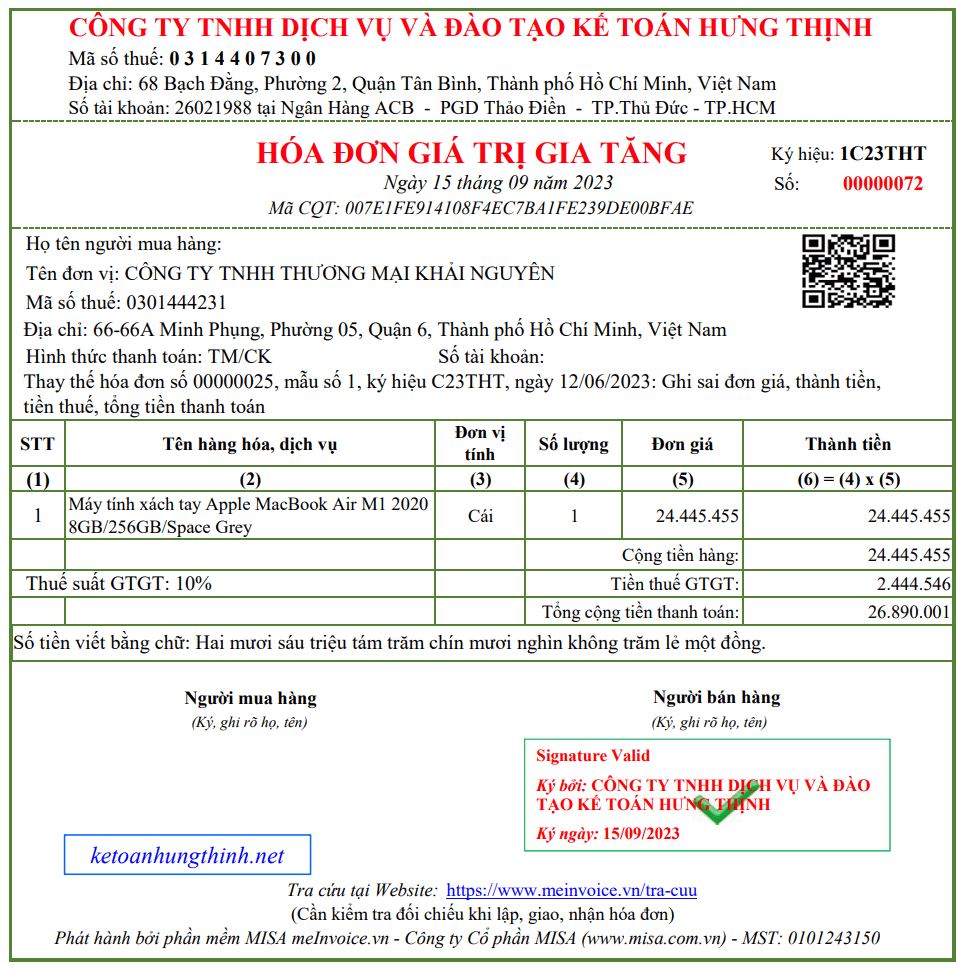
Lưu ý:
– Trên hóa đơn mới phải có dòng “Thay thế cho hóa đơn….”
– Hóa đơn thay thế ghi lại đầy đủ thông tin đúng theo hướng dẫn Công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục thuế ở trên
– Đối với trường hợp này thì không cần nộp Mẫu 04/SS-HĐĐT cho Cơ quan Thuế
♦ Khi đó thì hóa đơn gốc sẽ là hóa đơn bị thay thế: Hóa đơn bị thay thế sẽ không có giá trị để kê khai thuế (Tương tự hóa đơn bị hủy)
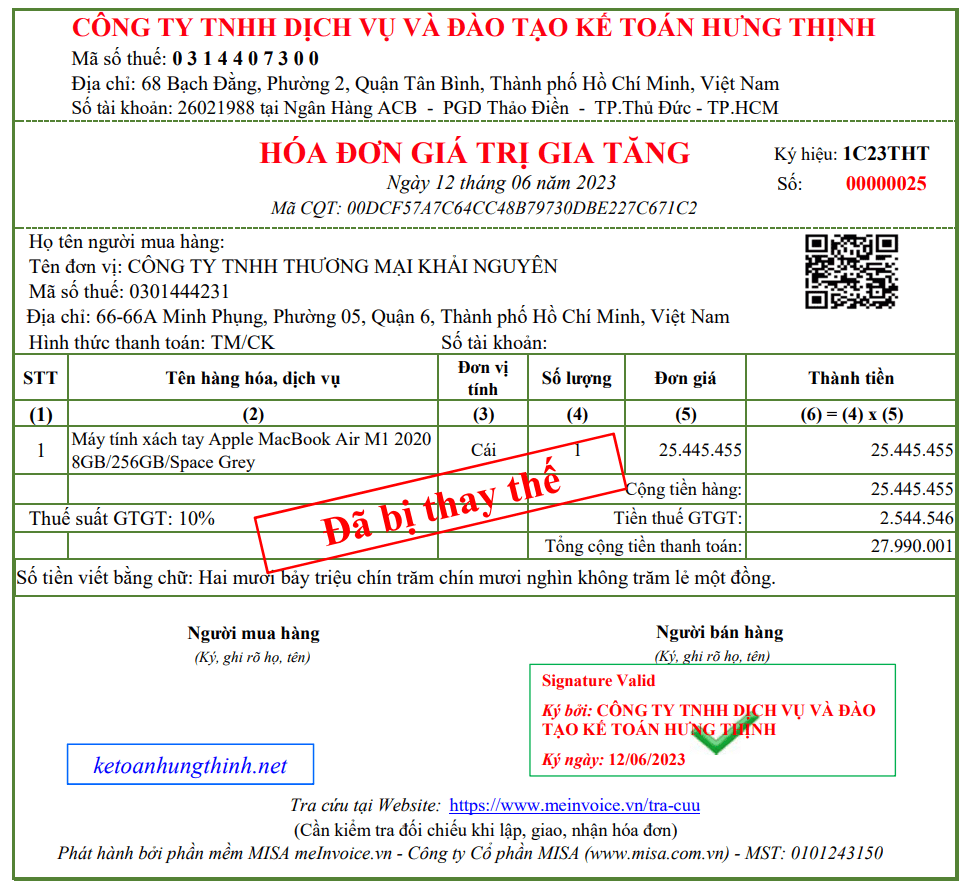
* Ngoài các trường hợp ở trên, thực tế hóa đơn sai sót lại phát sinh các trường hợp đặc biệt hơn như: Hóa đơn bị lập trùng lắp, hóa đơn bị bên bán đơn phương xóa bỏ, hóa đơn bị bên bán xóa nhầm, hóa đơn do bên bán lập mà bên mua không mua hàng…Các bạn xem thêm bài “Cách xử lý hóa đơn khi bên bán tự ý hủy hóa đơn”
Xem thêm cách xử lý hóa đơn khi bên bán tự ý hủy hóa đơn
Từ ngày 01/06/2025: Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP khi phát hiện hóa đơn có sai sót thì kế toán xác định từng trường hợp xử lý như sau:
CÁCH XỬ LÝ HÓA ĐƠN SAI SÓT CẬP NHẬT THEO NĐ 70/2025/NĐ-CP
| NỘI DUNG SAI SÓT | XỬ LÝ | GỬI MẪU 04/SS-HĐĐT |
| I. Nếu hóa đơn sai chưa được CQT cấp mã hoặc hóa đơn không có mã chưa gửi dữ liệu cho CQT: | ||
| – Hóa đơn sai sót chưa được CQT cấp mã hoặc hóa đơn không có mã chưa gửi dữ liệu cho CQT | – Người bán Xóa và Lập mới hoặc Điều chỉnh lại hóa đơn bị lập sai trên hệ thống (phầm mềm tạo HĐĐT của người bán) gửi CQT cấp mã (hoặc gửi dữ liệu đến CQT) và giao cho người mua. – Hoặc gửi HĐĐT lập sai cho CQT cấp mã để xử lý theo phương pháp điều chỉnh hoặc thay thế. |
– Không phải gửi thông báo sai sót cho CQT (Do CQT chưa nhận dữ liệu hoặc chưa cấp mã CQT) |
| II. Nếu hóa đơn sai đã được cấp mã của CQT hoặc HĐĐT không có mã của cơ quan thuế đã gửi dữ liệu đến CQT: Theo Nghị định 70/2025/NĐ-CP đã bỏ quy định (Hủy) đối với HĐĐT lập sai, bên bán và bên mua xử lý HĐĐT lập sai như sau: | ||
| 1. Các trường hợp người bán không phải lập hóa đơn mới/điều chỉnh/thay thế: | ||
| Hóa đơn lập sai về tên, địa chỉ của người mua nhưng không sai mã số thuế, các nội dung khác không sai | – Người bán thông báo cho Người mua về việc Hóa đơn bị lập sai – Không phải lập biên bản điều chỉnh/thay thế cho hóa đơn sai sót |
– Phải gửi thông báo sai sót (Thông báo) cho CQT |
| 2. Các trường hợp Người bán/Người mua phải lập hóa đơn mới: | ||
| Hóa đơn không bị sai nhưng khi thanh toán thực tế hoặc khi quyết toán có sự thay đổi về giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật có liên quan. | – Người bán người bán thực hiện lập hóa đơn điện tử mới đối với số chênh lệch qua quyết toán phản ánh theo đúng nghiệp vụ kinh tế phát sinh (phát sinh giảm ghi âm (-) hoặc phát sinh tăng ghi dương (+)) phù hợp với thực tế. – Không phải lập biên bản điều chỉnh/thay thế cho hóa đơn sai sót – Kê khai thuế: Bên bán: Kê khai vào kỳ phát sinh hóa đơn điều chỉnh. Bên mua: Kê khai vào kỳ nhận được hóa đơn điều chỉnh. |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn mới không có dòng “Điều chỉnh/Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua)mà các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán. – Trường hợp hàng hoá là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hoá đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hoá đơn điện tử. |
– Người mua lập Hóa đơn trả hàng – Lập biên bản và hồ sơ trả hàng – Kê khai thuế: Bên trả hàng: Kê khai vào kỳ phát sinh hóa đơn điều chỉnh. Bên nhận hàng: Kê khai vào kỳ nhận được hóa đơn điều chỉnh. |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn mới không có dòng “Điều chỉnh/Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ đã bán mà số tiền chiết khấu vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng. | – Người bán lập hóa đơn riêng điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. – Không phải lập biên bản điều chỉnh/thay thế cho hóa đơn sai sót – Kê khai thuế: Bên bán và bên mua kê khai điều chỉnh doanh thu mua, bán, thuế đầu ra, đầu vào tại kỳ lập hóa đơn điều chỉnh. |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn mới không có dòng “Điều chỉnh/Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| 2. Các trường hợp người bán phải lập hóa đơn thay thế: | ||
| – Từ khi sử dụng HĐĐT theo NĐ 123/2020/NĐ-CP nếu phát hiện hóa đơn đã lập theo NĐ51/2010/NĐ-CP có sai sót | – Lập biên bản thỏa thuận ghi rõ sai sót – Người bán lập hóa đơn mới thay thế – Không phải hủy hóa đơn sai sót – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị thay thế (tức là kỳ lập hóa đơn gốc) |
– Phải gửi thông báo sai sót (Thông báo) cho CQT – Trên hóa đơn thay thế phải có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Hóa đơn thay thế F1 mà bị sai sót thì tiếp tục chọn hình thức thay thế | – Người bán lập hóa đơn F2 thay thế cho hóa đơn sai sót F1 (lúc này hóa đơn F0 đã bị thay thế bởi hóa đơn F1) – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị thay thế (tức là kỳ lập hóa đơn gốc) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn thay thế phải có dòng “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| 3. Các trường hợp người bán phải lập hóa đơn điều chỉnh: | ||
| – Hóa đơn điện tử được lập không có ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn, số hóa đơn đã lập sai. Ví dụ: Hóa đơn bán xăng dầu cho cá nhân không kinh doanh, trò chơi điện tử, cá cược có thưởng, casino.. |
– Chỉ được lập hóa đơn điều chỉnh mà không được lập hóa đơn thay thế. (Điều chỉnh tăng ghi dương/giảm ghi số âm) – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị điều chỉnh, bị thay thế (tức là kỳ lập hóa đơn gốc) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) | – Người bán lập hóa đơn điều chỉnh – Lập biên bản và hồ sơ trả hàng – Nếu các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn trả hàng giao cho người bán như hướng dẫn mục 2. ở trên – Kê khai thuế: Bên bán: Kê khai vào kỳ phát sinh hóa đơn điều chỉnh. Bên mua: Kê khai vào kỳ nhận được hóa đơn điều chỉnh. |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và hủy một phần việc cung cấp dịch vụ | – Người bán lập hóa đơn điều chỉnh – Người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai; trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có). – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị điều chỉnh (tức là kỳ lập hóa đơn gốc) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| – Hóa đơn điều chỉnh F1 bị sai sót thì tiếp tục chọn hình thức điều chỉnh để điều chỉnh cho Hóa đơn gốc | – Người bán lập hóa đơn F2 điều chỉnh cho hóa đơn gốc F0 (lúc này hóa đơn F0 đã được điều chỉnh bởi hóa đơn F1) (Điều chỉnh tăng ghi dương/giảm ghi số âm) – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị điều chỉnh (tức là kỳ lập hóa đơn gốc) |
– Không phải gửi thông báo sai sót cho CQT – Trên hóa đơn điều chỉnh phải có dòng “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm” |
| 4. Các trường hợp người bán được lựa chọn lập hóa đơn điều chỉnh hoặc thay thế: | ||
| – Hóa đơn có sai: mã số thuế; sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng. | Nếu chọn phương án thay thế: – Lập biên bản thỏa thuận ghi rõ sai sót ( nếu người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh) – Nếu người mua là cá nhân: Người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có) – Người bán lập hóa đơn thay thế Nếu chọn phương án điều chỉnh: – Lập biên bản thỏa thuận ghi rõ sai sót ( nếu người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh) – Nếu người mua là cá nhân: Người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có) – Người bán lập hóa đơn điều chỉnh (Điều chỉnh tăng ghi dương/giảm ghi số âm) – Kê khai thuế: Bên bán và bên mua khai bổ sung vào kỳ phát sinh hóa đơn bị điều chỉnh, bị thay thế (tức là kỳ lập hóa đơn gốc) |
Nếu chọn phương án thay thế: – Không phải gửi thông báo sai sót cho CQT
Nếu chọn phương án điều chỉnh: |
| III. Trường hợp CQT phát hiện hóa đơn bị lập sai: | ||
| CQT thông báo cho người bán nội dung hóa đơn lập sai | – Người bán thực hiện xử lý giải trình/điều chỉnh/thay thế hóa đơn theo thời hạn trên thông báo của CQT (Điều chỉnh tăng ghi dương/giảm ghi số âm) |
– Phải gửi thông báo sai sót (Giải trình) cho CQT – Trên hóa đơn Thay thế/điều chỉnh phải có dòng “Thay thế/điều chỉnh cho hóa đơn….” |
(Một số trường hợp đặc thù khác Doanh nghiệp tham khảo thêm tại Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi Điều 19 Nghị định 123/2020/NĐ-CP)
Lưu ý:
– Người bán được lập một hóa đơn điều chỉnh cho nhiều hóa đơn đã lập sai.
– Trước khi điều chỉnh/thay thế hóa đơn đã lập thì bên mua và bên bán nên lập biên bản thỏa thuận ghi rõ nội dung sai sót hoặc người bán phải thông báo cho người mua, thông báo trên website của bên bán.
MỘT SỐ VÍ DỤ CHO CÁC TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP
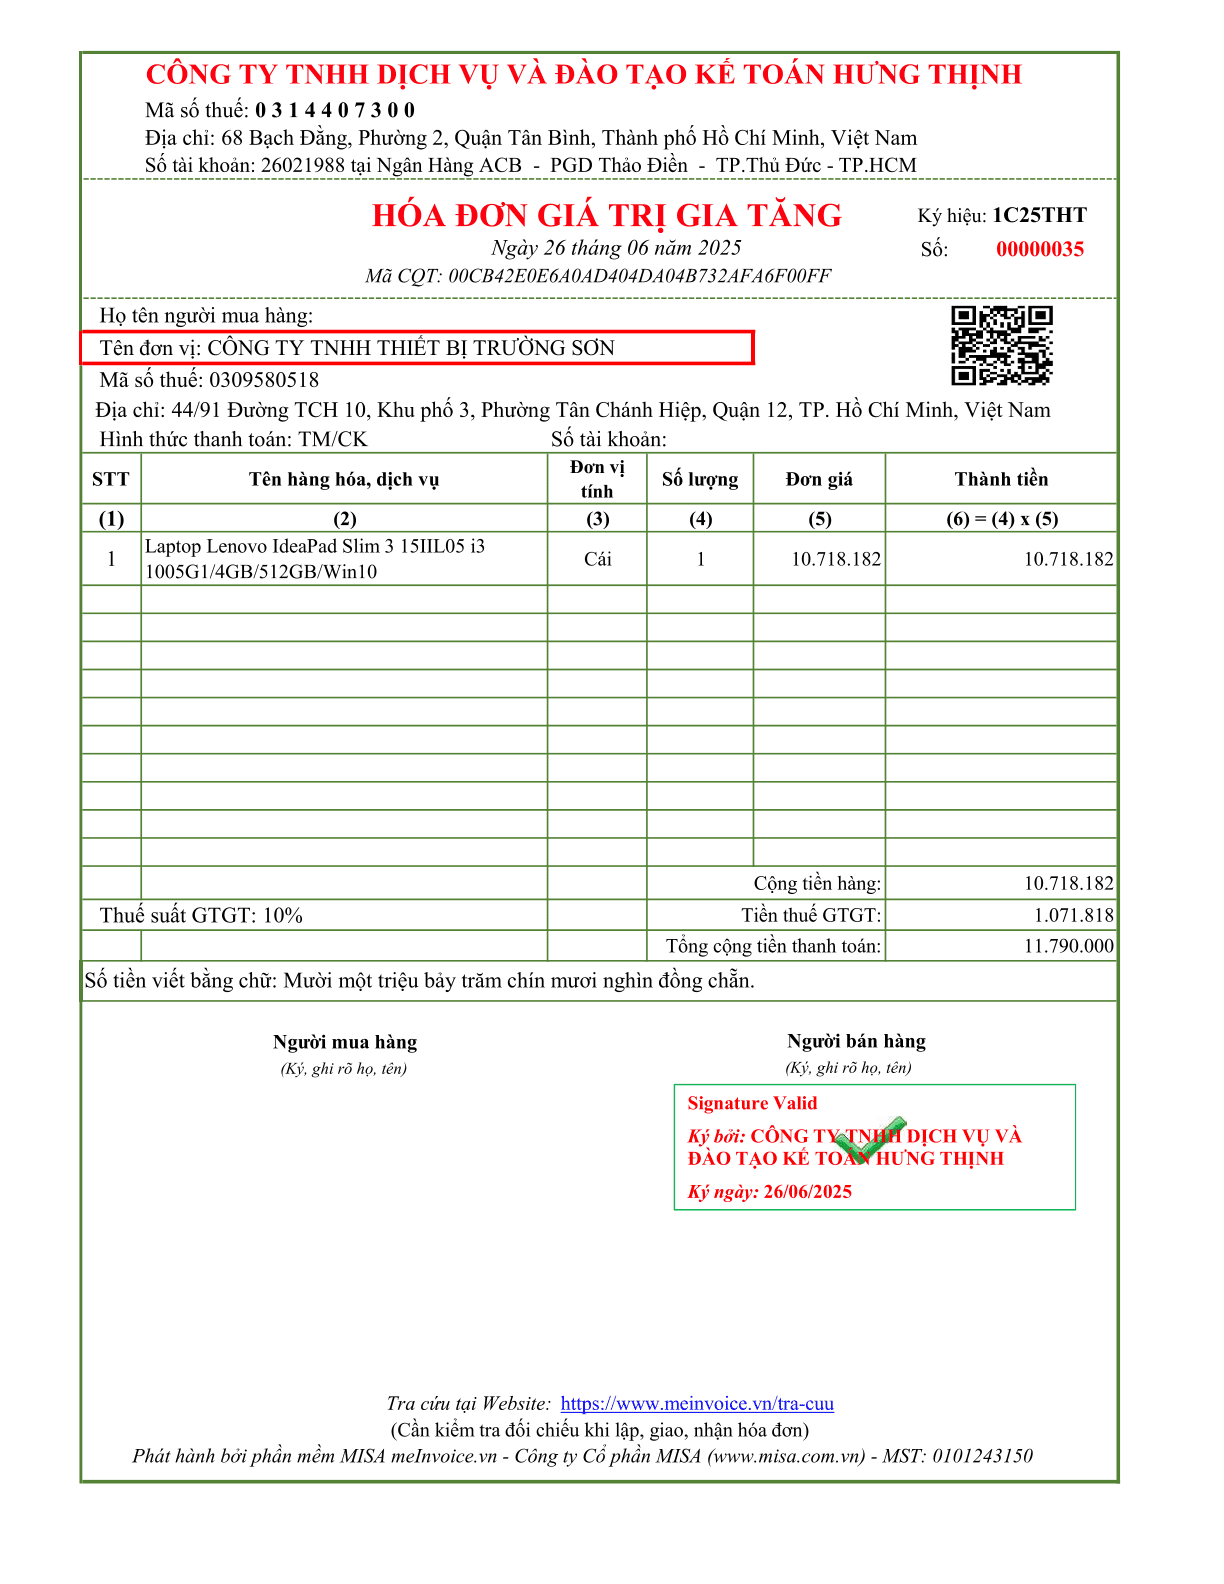
Ví dụ 1: Ngày 26/06/2025 Công ty Hưng Thịnh xuất bán cho Công ty TNHH Thiết Bị Điện Trường Sơn 01 Máy tính Lenovo IdeaPad Slim 3 15IIL05 i3 1005G1/4GB/512GB/Win10, giá bán 11.790.000 đồng đã bao gồm thuế GTGT 10%, công ty đã lập hóa đơn số 00000035 đã được CQT cấp mã như sau:
=> Trước khi xử lý hóa đơn đã lập sai cần xác định:
– Trường hợp sai sót: Hóa đơn lập sai về tên, địa chỉ của người mua nhưng không sai mã số thuế, các nội dung khác không sai
– Chỉ tiêu ghi sai trên hóa đơn: “Tên đơn vị” của bên mua hàng: Tên đơn vị đúng: CÔNG TY TNHH THIẾT BỊ ĐIỆN TRƯỜNG SƠN, Tên đơn vị đã ghi sai: CÔNG TY TNHH THIẾT BỊ TRƯỜNG SƠN.
– Cách xử lý: Không phải lập hóa đơn mới/điều chỉnh/thay thế hóa đơn
+ Bên bán thông báo cho bên mua về việc hóa đơn bị lập sai
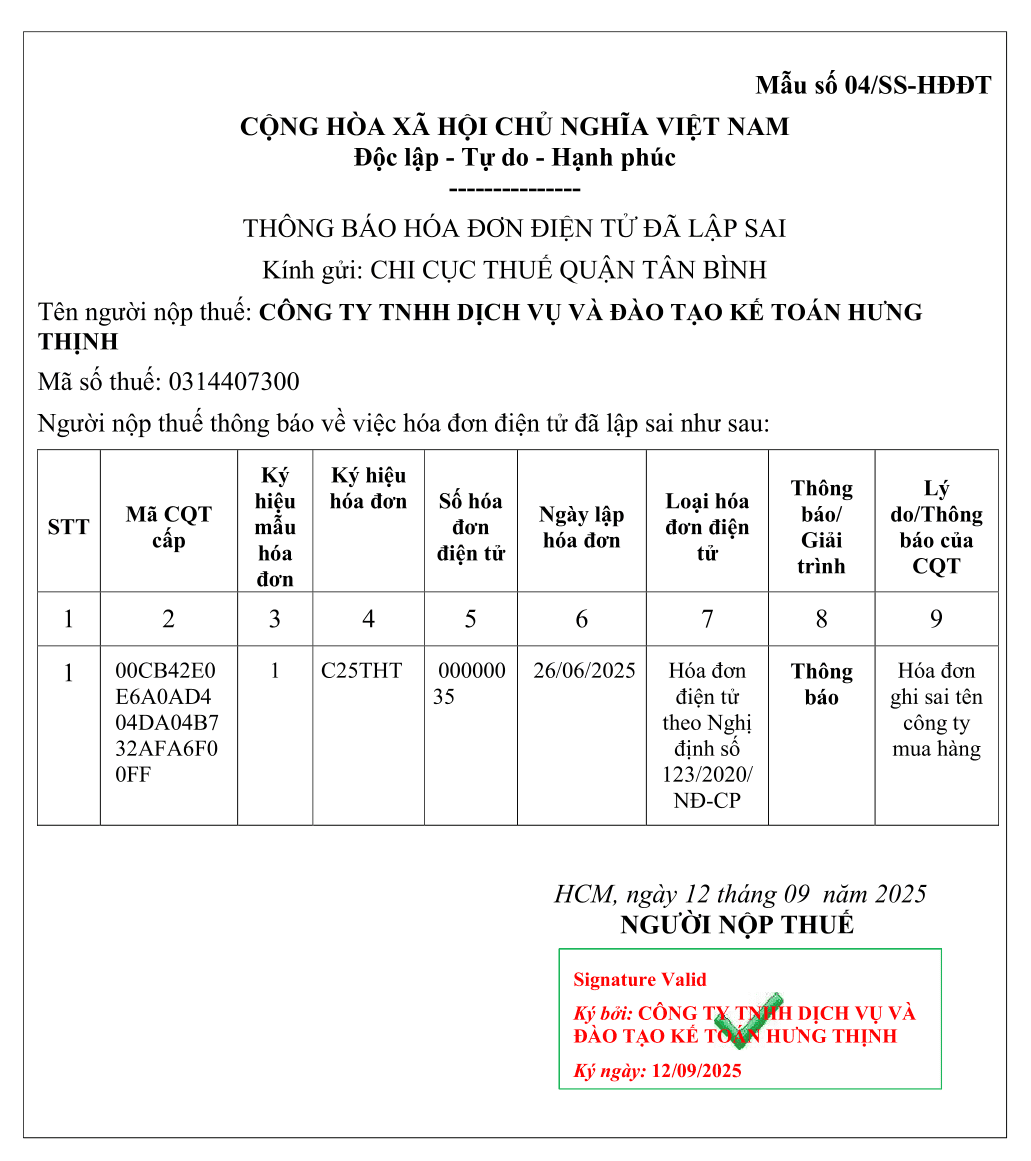
+Bên bán gửi thông báo sai sót (Thông báo) 04/SS-HĐĐT gửi Cơ quan thuế
+ Trường hợp này không phải lập lại hóa đơn
=> Trình tự xử lý như sau:
Bước 1: Bên bán thông báo cho bên mua về việc hóa đơn bị lập sai
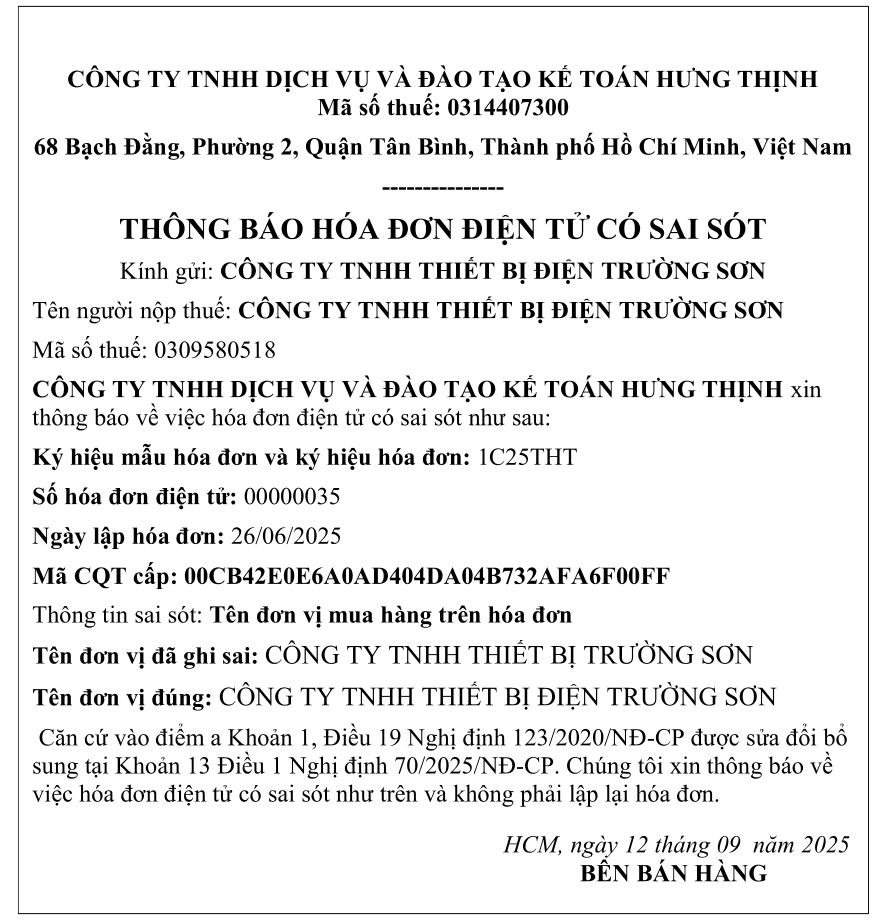
– Trên phần mềm tạo hóa đơn sẽ có chức năng gửi thông báo cho khách hàng và mẫu biểu của mỗi phần mềm có thể khác nhau.
Bước 2: Người bán gửi thông sai sót (Thông báo) cho Cơ quan thuế
Lưu ý:
– Trường hợp này không phải lập hóa đơn mới
– Trường hợp hóa đơn điện tử không có mã của cơ quan thuế có sai sót nêu trên chưa gửi dữ liệu hóa đơn cho cơ quan thuế thì không cần lập thông báo hóa đơn sai sót gửi CQT.
– Nếu HĐĐT có sai sót về tên, địa chỉ của người bán thì áp dụng xử lý tương tự hóa đơn sai tên, địa chỉ của người mua.
Ví dụ 2: Ngày 12/06/2025 Công ty Hưng Thịnh xuất bán cho Công ty Khải Nguyên 01 Máy tính xách tay Apple MacBook Air M1 2020 8GB/256GB/Space Grey, 24.445.455 đồng, thuế GTGT 10%, công ty đã lập hóa đơn số 00000025 đã được CQT cấp mã và giao cho khách hàng như sau:
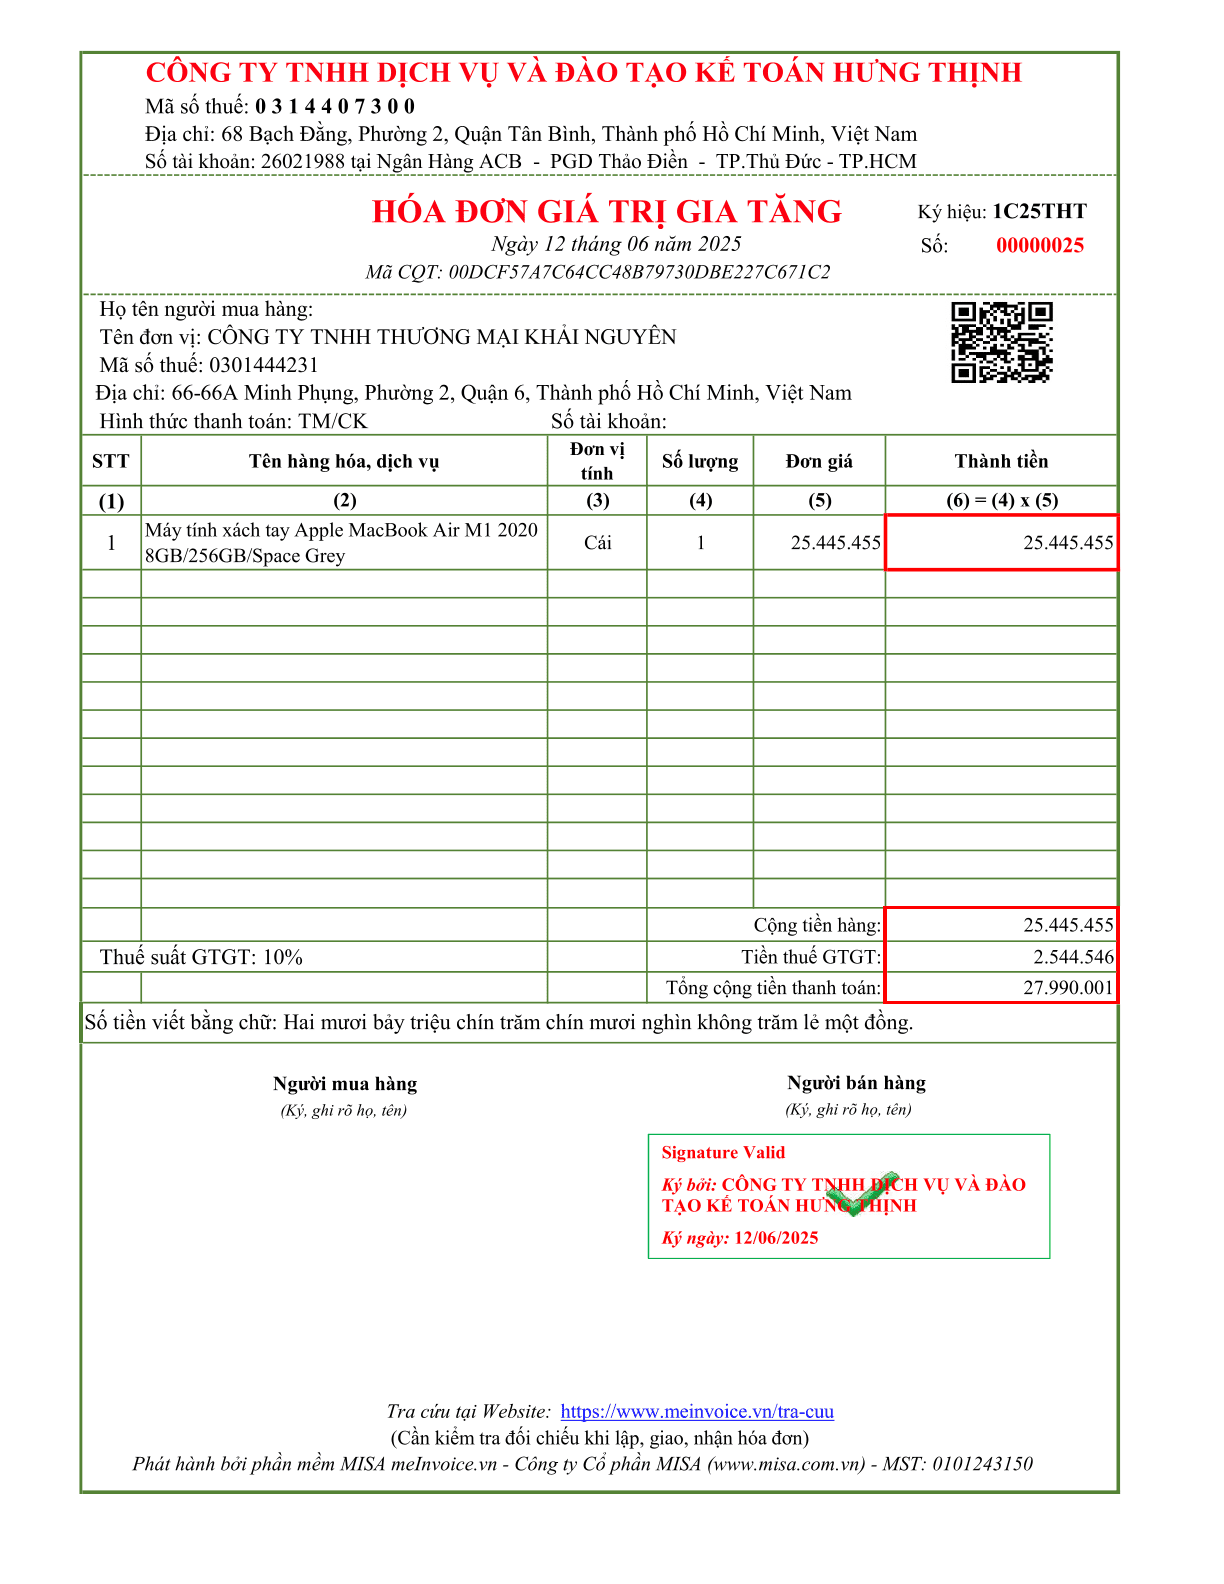
Ngày 15/09/2025 bên mua phát hiện hóa đơn số 0000025 đã lập ngày 12/06/2025 bị sai đơn giá. Tại thời điểm này công ty đã kê khai thuế quý 2/2025 trong tháng 07/2025
=> Trước khi xử lý hóa đơn đã lập sai cần xác định:
– Trường hợp sai sót: Hóa đơn lập sai mã số thuế; sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng.
– Chỉ tiêu ghi sai trên hóa đơn: “Sai đơn giá“: Đơn giá đúng: 24.445.455, Đơn giá đã ghi sai: 25.445.455 => Chênh lệch: 1.000.000
– Cách xử lý: Lập hóa đơn điều chỉnh hoặc thay thế
+ Lập biên bản thỏa thuận ghi rõ sai sót: Nếu người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh
+ Người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có): Nếu người mua là cá nhân
+ Trường hợp này không phải lập thông báo 04/SS-HĐĐT gửi Cơ quan thuế
► Nếu lựa chọn phương án điều chỉnh:
Bước 1: Bên bán và bên mua lập biên bản ghi rõ sai sót:
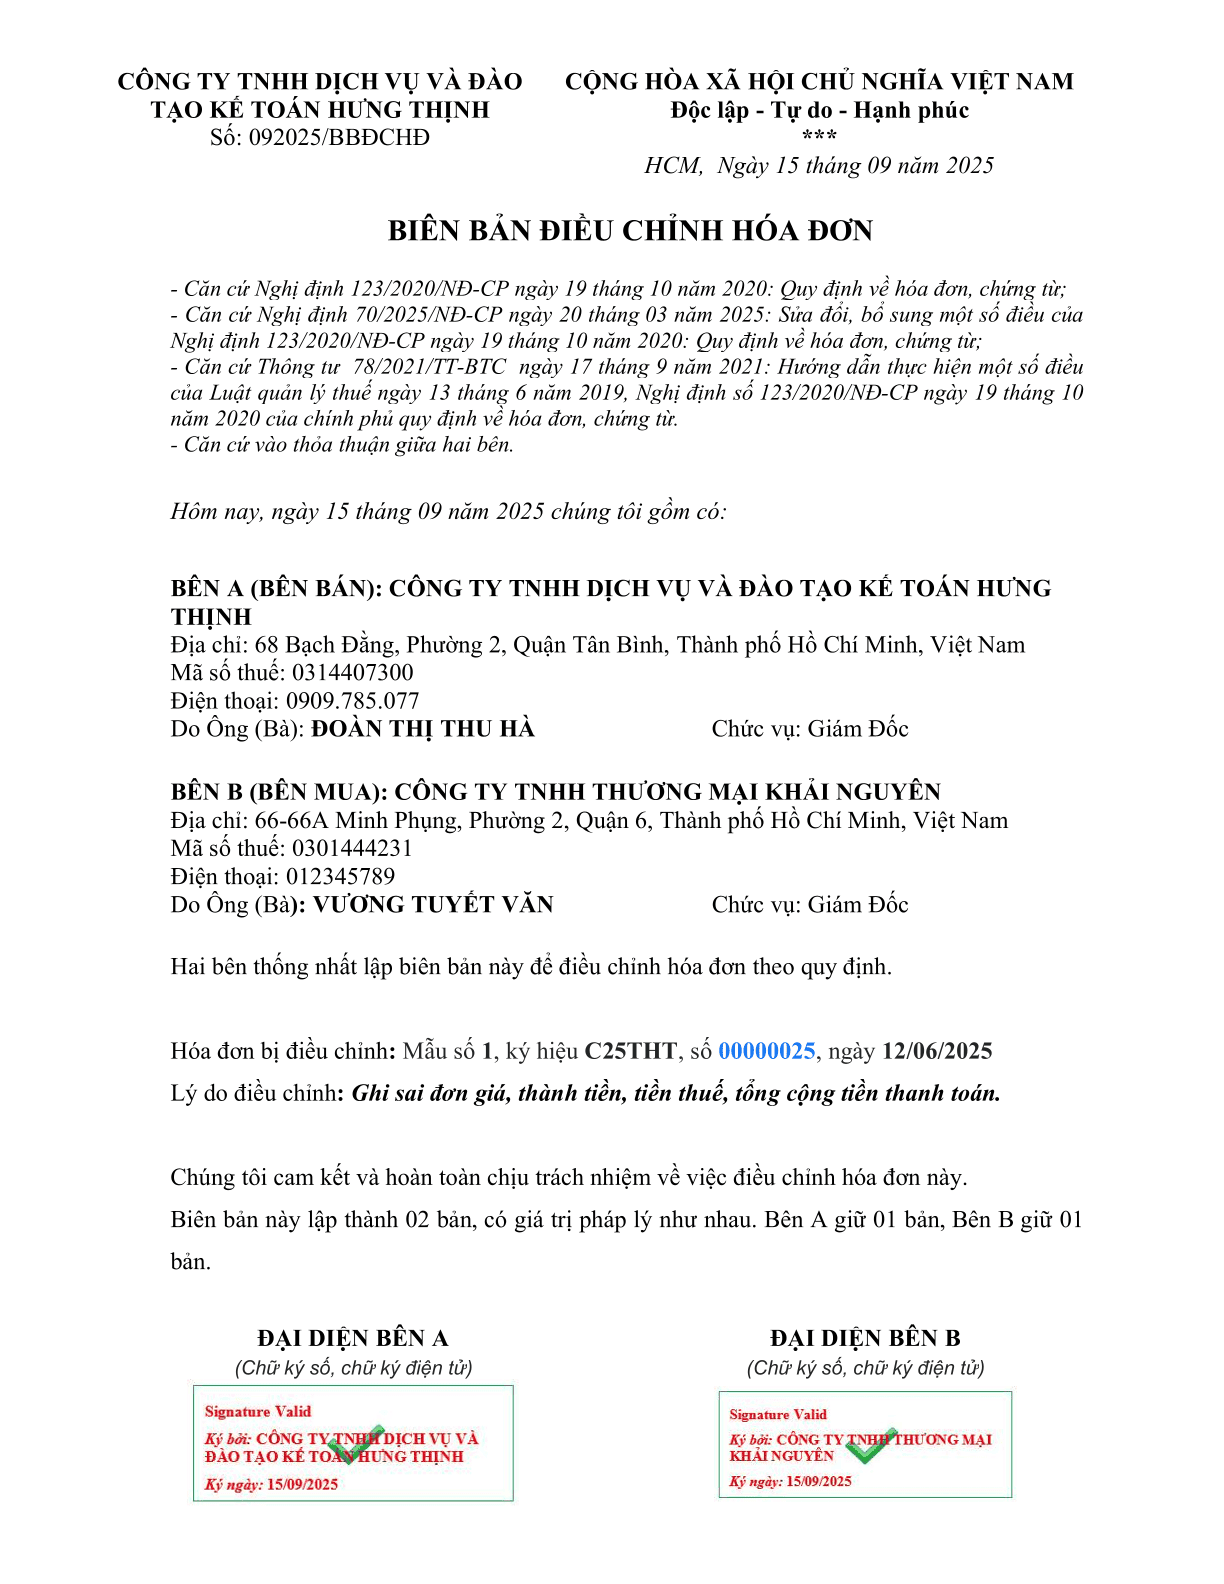
Bước 2: Bên bán lập hóa đơn điều chỉnh như sau:
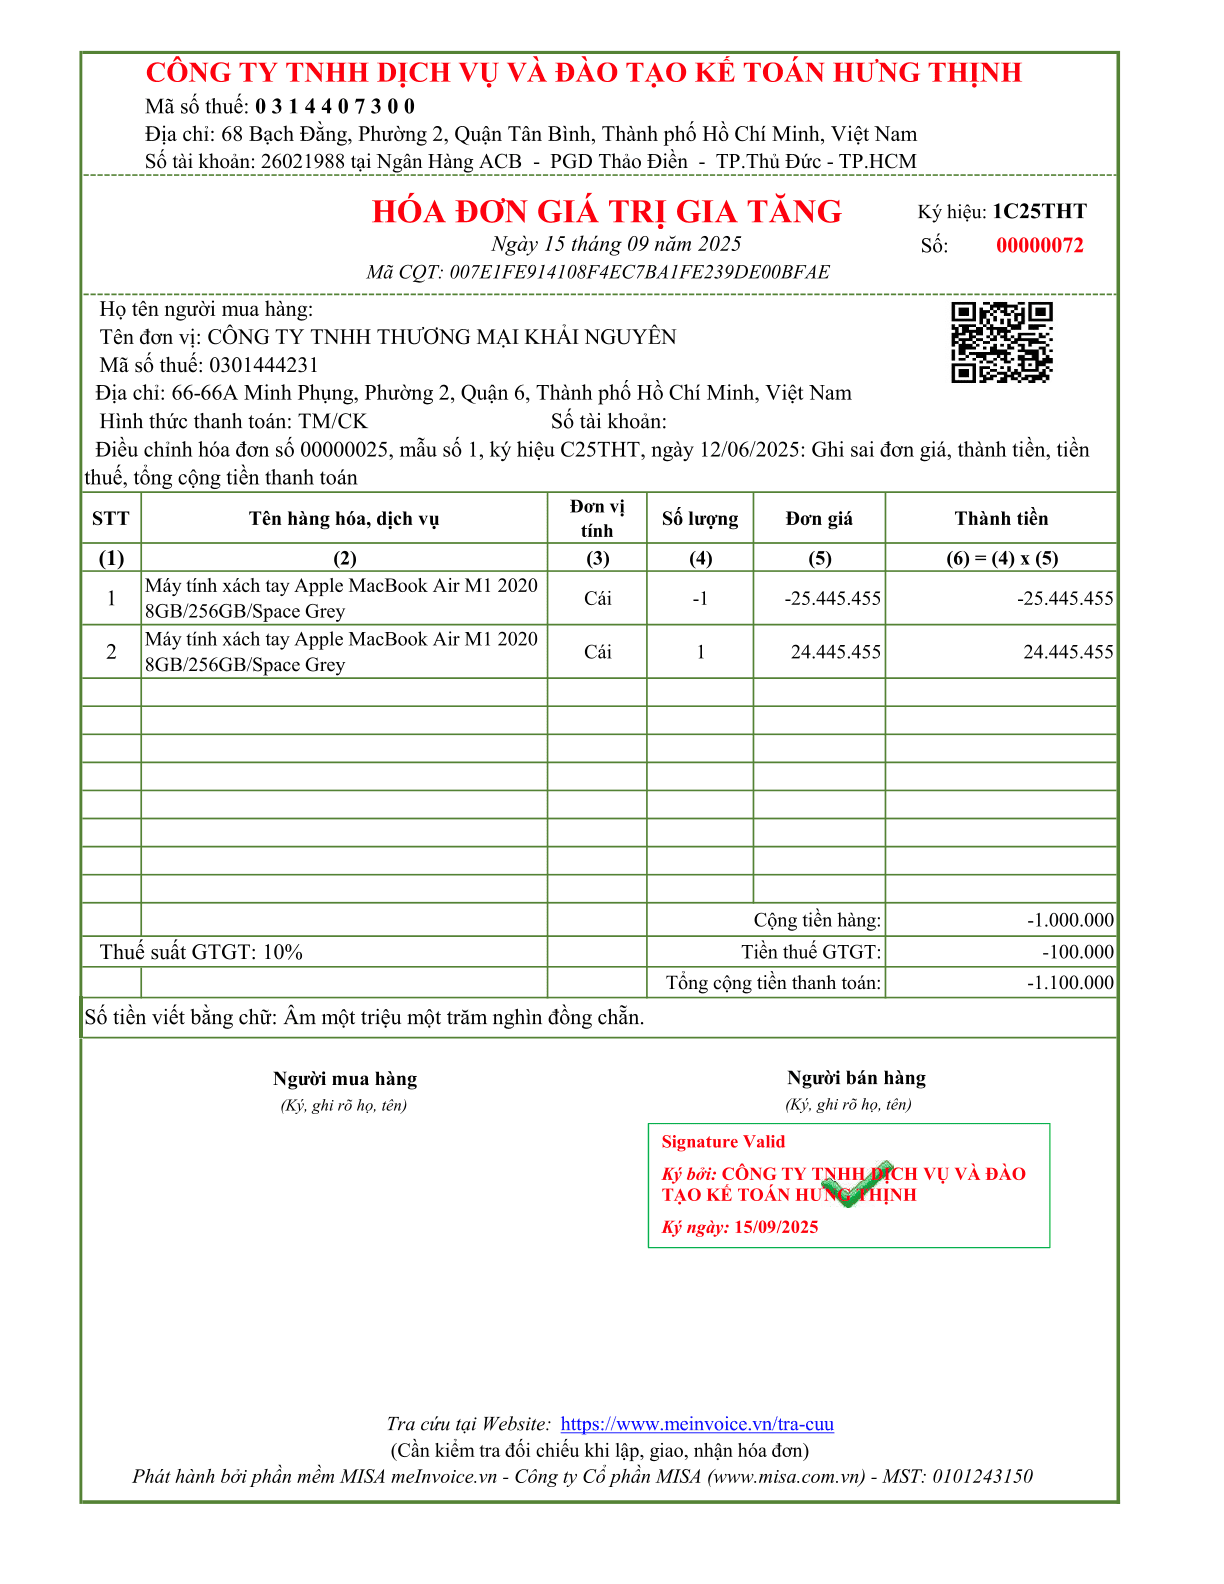
– Trên hóa đơn mới phải có dòng “Điều chỉnh cho hóa đơn….”
– Hóa đơn điều chỉnh ghi giảm toàn bộ dòng hàng hóa đã ghi sai và ghi điều chỉnh tăng tương ứng dòng hàng hóa đúng theo hướng dẫn Công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục thuế ở trên.
– Điều chỉnh tăng ghi số dương, điều chỉnh giảm ghi số âm
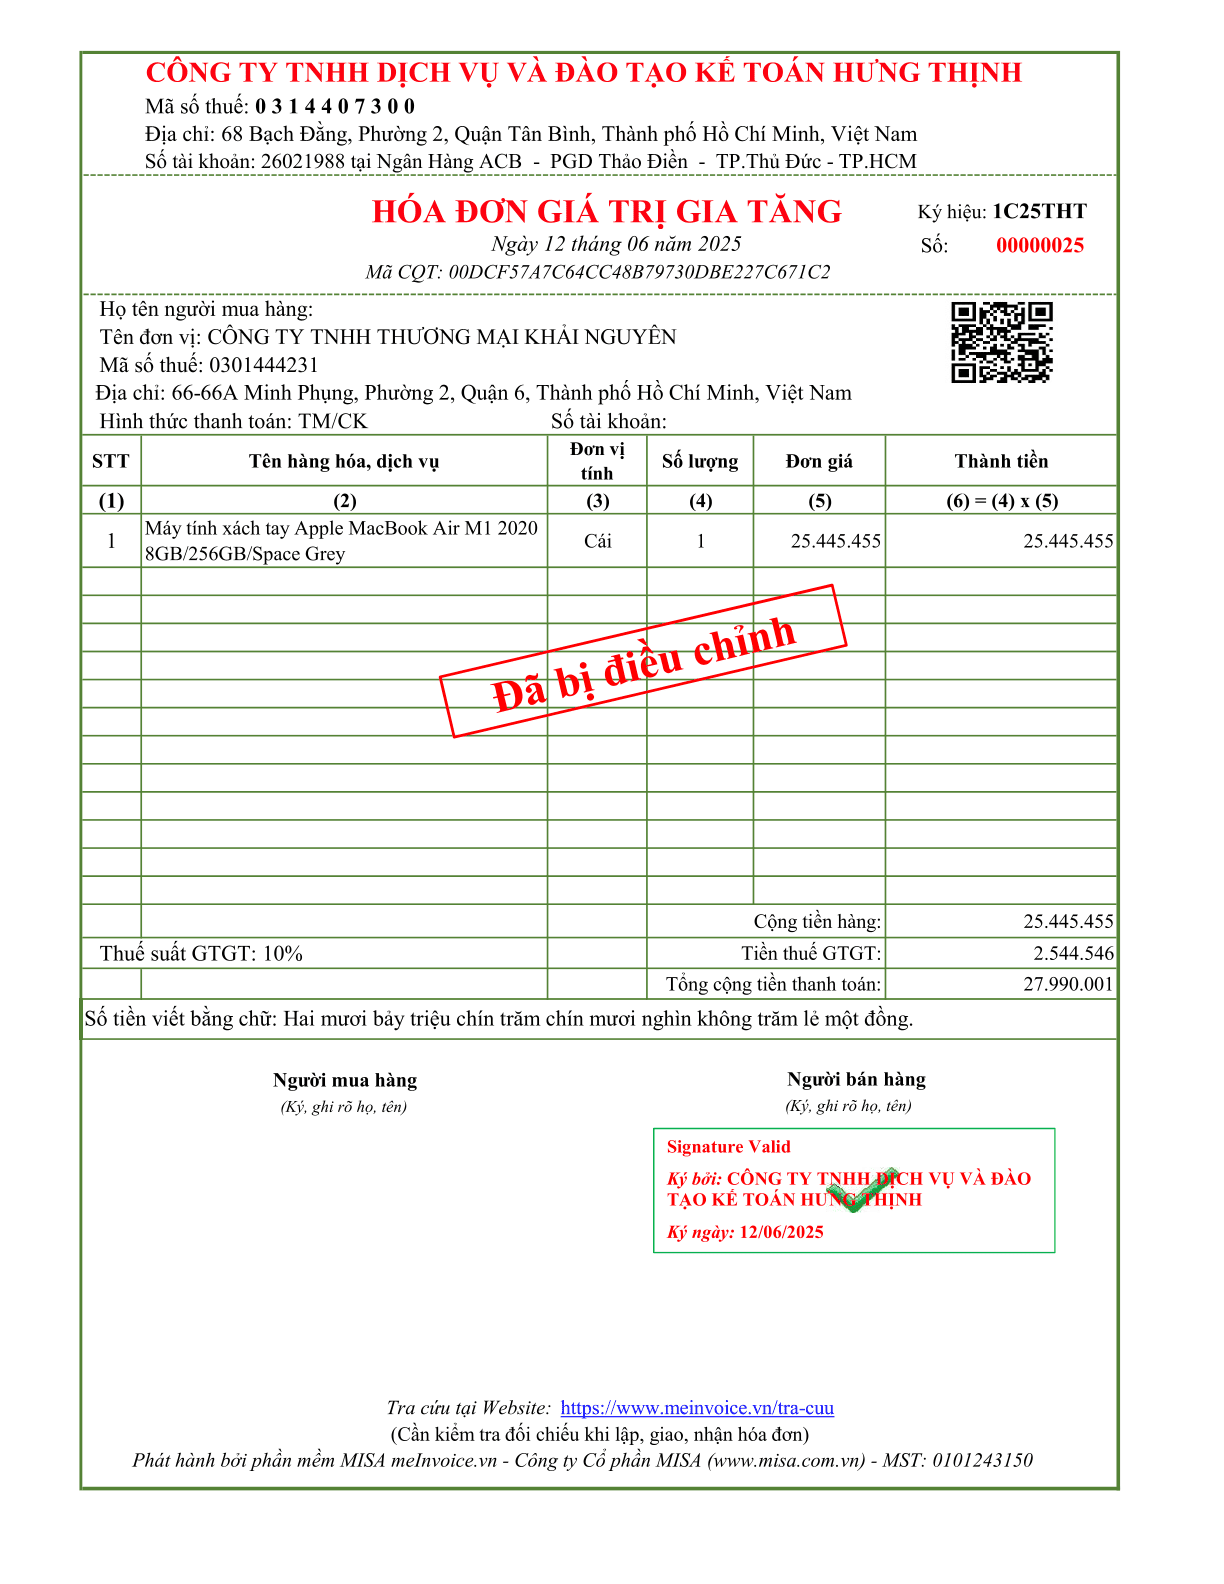
♦ Khi đó thì hóa đơn gốc sẽ là hóa đơn bị điều chỉnh: Hóa đơn bị điều chỉnh vẫn còn giá trị kê khai và hạch toán
Lưu ý:
– Nếu đơn điều chỉnh bị sai sót thì tiếp tục lập hóa đơn điều chỉnh cho hóa đơn gốc
– Đối với trường hợp này thì không cần gửi Mẫu 04/SS-HĐĐT cho Cơ quan Thuế
► Nếu lựa chọn phương án lập hóa đơn thay thế:
Bước 1: Bên bán và bên mua lập biên bản ghi rõ sai sót:
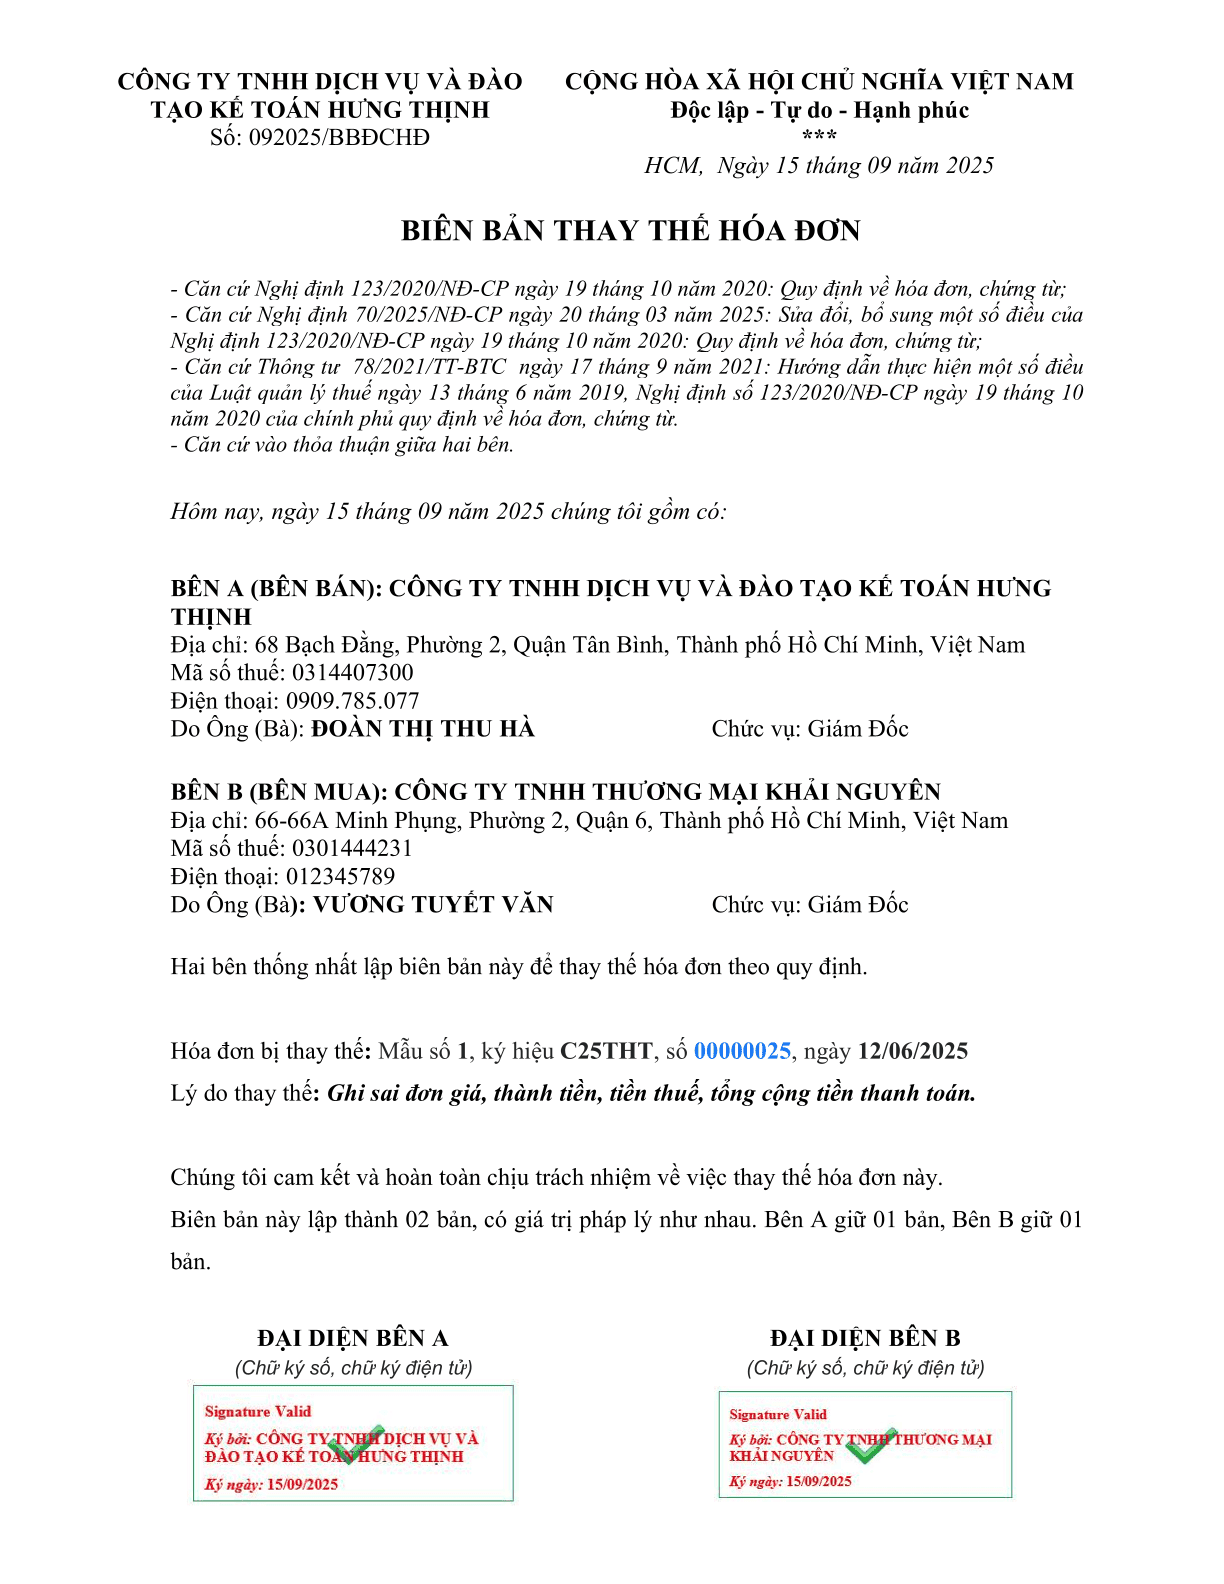
Bước 2: Bên bán lập hóa đơn thay thế như sau:
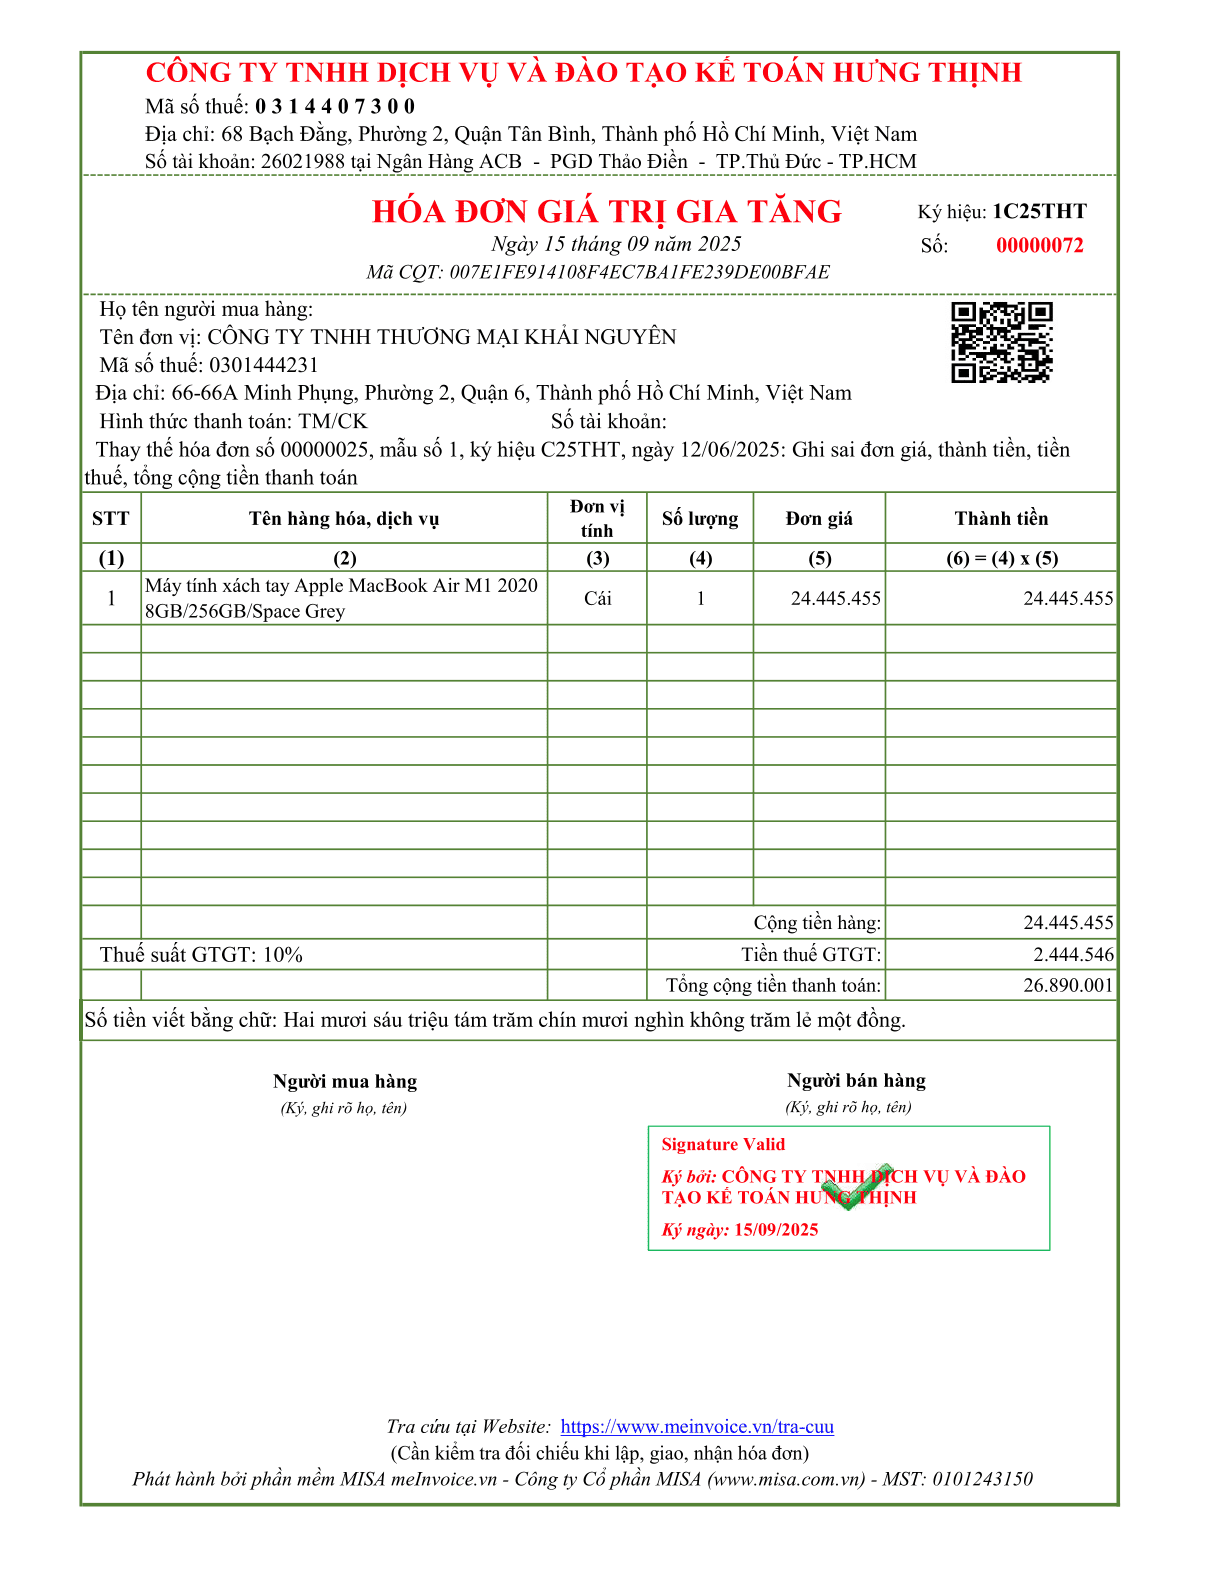
Lưu ý:
– Trên hóa đơn mới phải có dòng “Thay thế cho hóa đơn….”
– Hóa đơn thay thế ghi lại đầy đủ thông tin đúng theo hướng dẫn Công văn số 1647/TCT-CS ngày 10/05/2023 của Tổng cục thuế ở trên
– Đối với trường hợp này thì không cần nộp Mẫu 04/SS-HĐĐT cho Cơ quan Thuế
♦ Khi đó thì hóa đơn gốc sẽ là hóa đơn bị thay thế: Hóa đơn bị thay thế sẽ không có giá trị để kê khai thuế (Tương tự hóa đơn bị hủy)
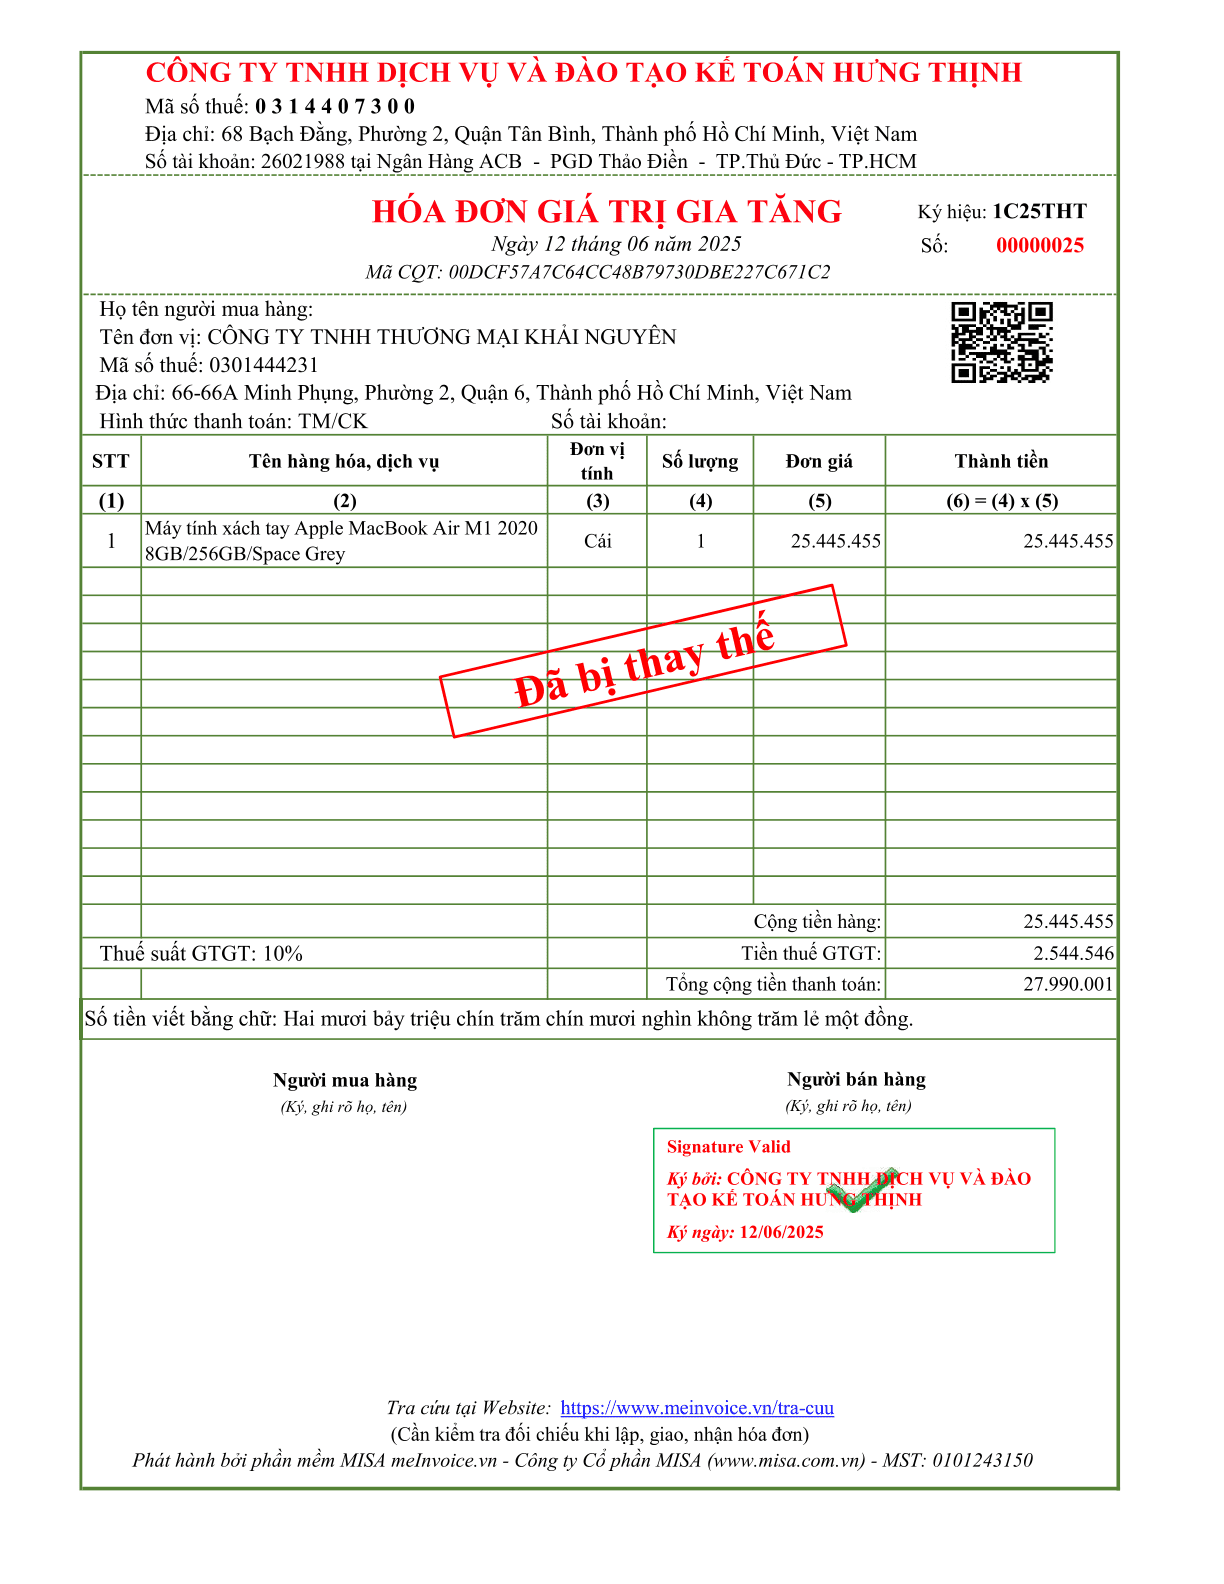
Lưu ý: Khi xử lý hóa đơn theo Nghị định 70/2025/NĐ-CP
– Đã bỏ quy định “Hủy” hóa đơn sai sót
– Trường hợp sai tên, địa chỉ những đúng MST và các chỉ tiêu khác không sai thì cũng tương tự cách xử theo Nghi định 123/2020/NĐ-CP
– Trường hợp xử lý hóa đơn sai sót theo phương án Thay thế hoặc Điều chỉnh thì phải có biên bản thỏa thuận
– Trường hợp sai cùng thông tin về người mua, tên hàng, đơn giá, thuế suất trên nhiều hóa đơn của cùng một người mua trong cùng tháng thì người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục IA.
Trên đây là một số nội dung cơ bản được cập nhật theo Nghị định 70/2025/NĐ-CP về việc xử lý hóa đơn sai sót thường hay gặp. Các trường hợp đặc biệt khác sẽ được kế toán 247 viết riêng thành 1 bài viết chi tiết cách xử lý. Các bạn tìm đọc trên trang ketoan247.vn nhé. Xin cảm ơn !