Bước 1: Hạch toán chứng từ công cụ dụng cụ phát sinh:
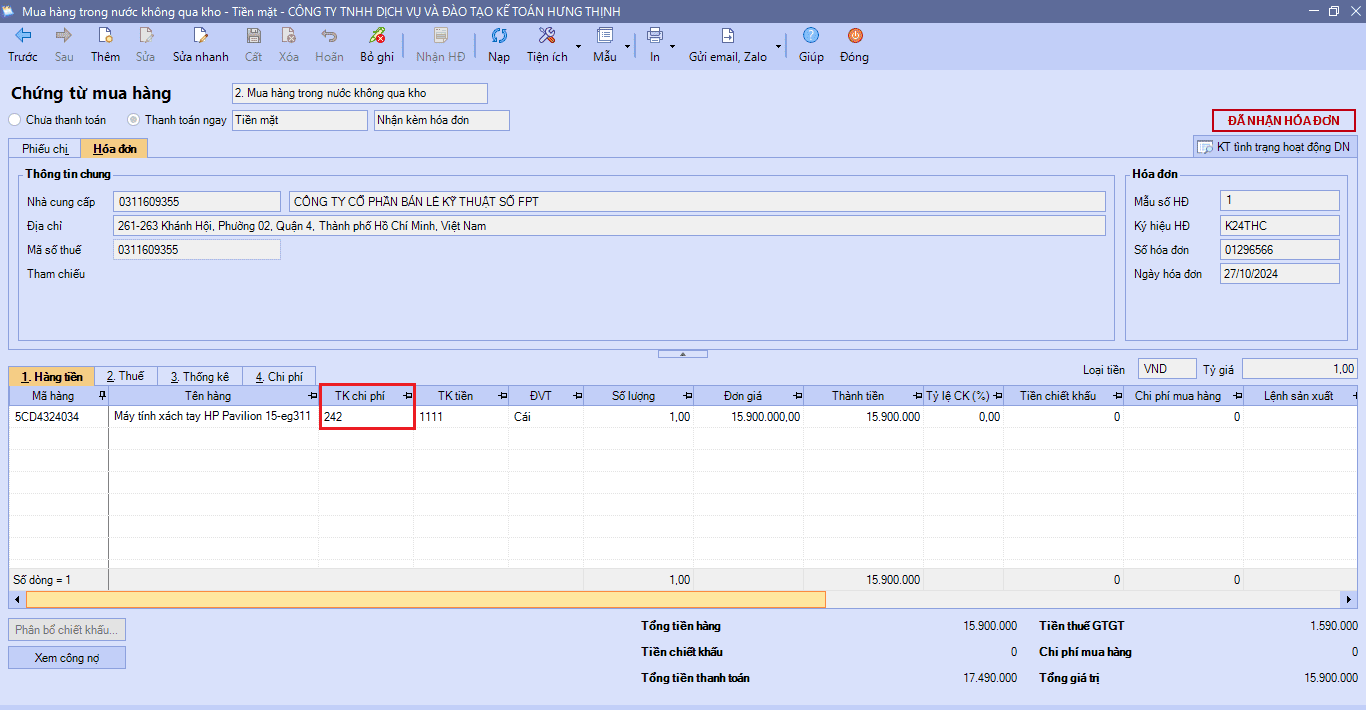
Vào “Nghiệp vụ”/ Chọn “Mua hàng”/ Chọn “Chứng từ mua hàng hóa …”
– Chọn “2. Mua hàng trong nước không qua kho“
– Chọn “Hình thức thang toán“
– Chọn “Nhận kèm hóa đơn”
– Nhập “Thông tin chung“
– Nhập “Ngày hạch toán“
* Chọn Tab “Hóa đơn”
– Nhập “Thông tin hóa đơn” mua hàng
* Chọn Tab “1.Hàng tiền“
– Nhập “Mã hàng“
– “Hạch toán“: Nợ TK 242/Có TK 331/111/112
– Nhập “số lượng” và “đơn giá mua chưa thuế GTGT“
– Ấn “Cất“
Bước 2: Khai báo ghi tăng công cụ dụng cụ:
Vào “Nghiệp vụ”/ Chọn “Công cụ dụng cụ”/ Chọn “Ghi tăng CCDC hàng loạt …”
– Ấn “Lấy CCDC từ chứng từ xuất kho/mua hàng”
– Loại:
+ Chọn “Xuất kho khác“: Nếu xuất CCDC từ kho ra sử dụng hạch toán Nợ TK 242/Có TK 15…
+ Chọn “Mua hàng không qua kho“: Nếu hạch toán Nợ TK 242/ Có TK111,112,331 tại “Chứng từ mua hàng không qua kho“, bao gồm cả chứng từ chi phí trả trước.
– Nhập “Thời gian” muốn tìm chứng từ công cụ dụng cụ
– Ấn “Lấy dữ liệu“
– Tích chọn “Chứng từ công cụ dụng cụ” muốn khai báo ghi tăng
– Ấn “Chọn“
– Nhập “Số kỳ phân bổ“: Là số tháng cần phân bổ
* Chọn Tab “1. Đơn vị sử dụng”
– Chọn “Mã đơn vị” sử dụng công cụ dụng cụ
* Chọn Tab “2. Thiết lập phân bổ”
– Nhập “Tỷ lệ PB (%)“: Trường hợp CCDC được phân bổ cho nhiều bộ phận thì nhập tỷ lệ phân bổ tương ứng cho từng bộ phận
– Chọn “TK chi phí” muốn phân bổ: (ĐV TT200: 6413: BP.Bán hàng, 6423: BP.Văn phòng, 6273: BP.Sản xuất); (ĐV TT133: 6421: BP.Bán hàng, 6422: BP.Văn phòng, 154: BP.Sản xuất)
– Chọn “Khoản mục CP“: Chọn khoản mục chi phí (Bắt buộc nếu hạch toán theo Thông tư T133 đối với TK chi phí 154)
– Ấn “Ghi tăng“

Bước 3: Cuối tháng phân bổ công cụ dụng cụ:
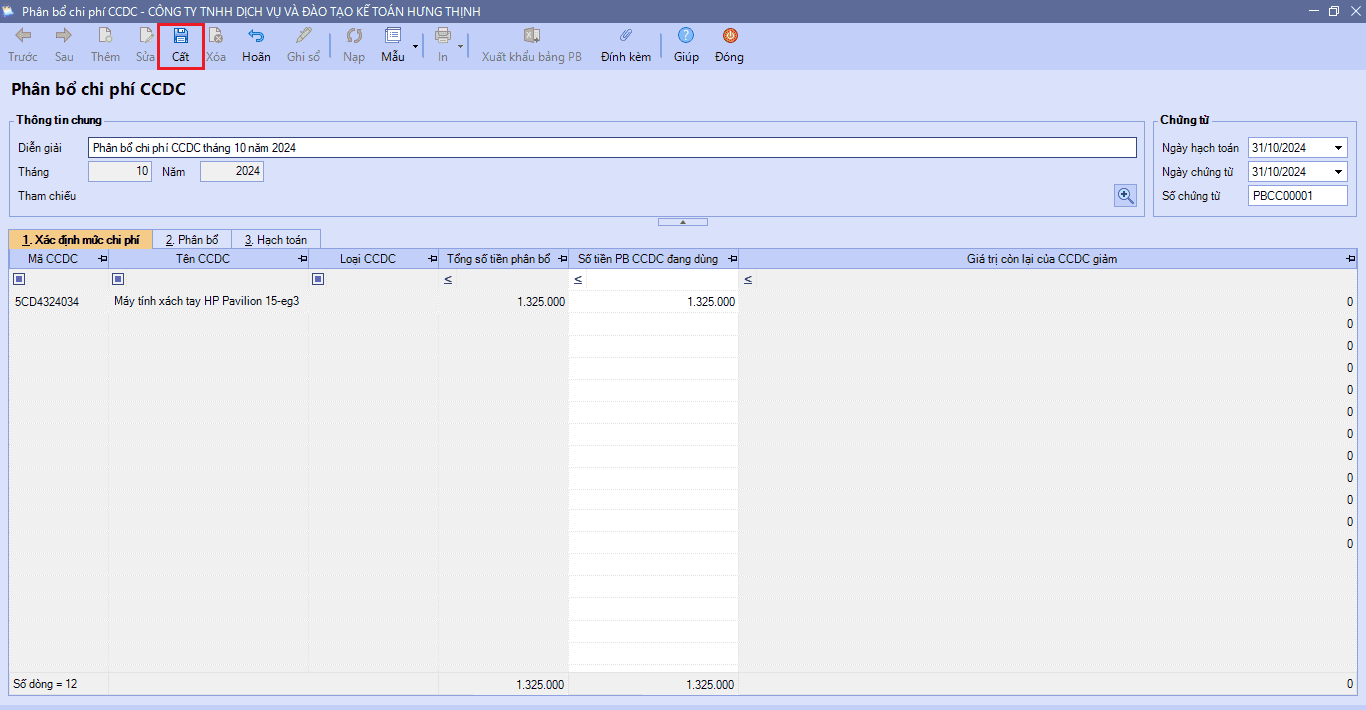
Vào “Nghiệp vụ”/ Chọn “Công cụ dụng cụ”/ Chọn “Phân bổ chi phí …”
– Chọn “Tháng” cần phân bổ
– Ấn “Đồng ý“
– Ấn “Cất“
ĐĂNG KÝ KHÓA HỌC MISA THEO THÔNG TIN BÊN DƯỚI

Gọi điện đến số Hotline/zalo: 0375.133.247
Gửi thư đến Email: daotaoketoan247.vn@gmail.com