► Khái niệm về chiết khấu thương mại: Tại mục 3. của chuẩn mực kế toán Việt Nam chuẩn mực số 14 doanh thu và thu nhập khác theo quy định tại Quyết định 149/2001/QĐ-BTC của Bộ Tài Chính:
Chiết khấu thương mại: Là khoản doanh nghiệp bán giảm giá niêm yết cho khách hàng mua hàng với khối lượng lớn.
► Căn cứ điểm đ khoản 6 điều 10 NĐ 123/2020/NĐ-CP:
“Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng hoặc khuyến mại theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn. Việc xác định giá tính thuế giá trị gia tăng (thành tiền chưa có thuế giá trị gia tăng) trong trường hợp áp dụng chiết khấu thương mại dành cho khách hàng hoặc khuyến mại thực hiện theo quy định của pháp luật thuế giá trị gia tăng”
► Căn cứ điểm e, khoản 1 Điều 7 Thông tư số 78/2021/TT-BTC:
“e) Riêng đối với nội dung về giá trị trên hóa đơn có sai sót thì: điều chỉnh tăng (ghi dấu dương), điều chỉnh giảm (ghi dấu âm) đúng với thực tế điều chỉnh”.
► Căn cứ khoản 22 Điều 7 Thông tư số 219/2013/TT-BTC:
“Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng (nếu có) thì giá tính thuế GTGT là giá bán đã chiết khấu thương mại dành cho khách hàng. Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa đã bán được tính điều chỉnh trên hóa đơn bán hàng hóa, dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau. Trường hợp số tiền chiết khấu được lập khi kết thúc chương trình (kỳ) chiết khấu hàng bán thì được lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Căn cứ vào hóa đơn điều chỉnh, bên bán và bên mua kê khai điều chỉnh doanh thu mua, bán, thuế đầu ra, đầu vào”
► Căn cứ thông tư số 89/2002/TT-BTC:
“3- Bổ sung Tài khoản 521 – Chiết khấu thương mại
Tài khoản này dùng để phản ánh khoản chiết khấu thương mại mà doanh nghiệp đã giảm trừ, hoặc đã thanh toán cho người mua hàng do việc người mua hàng đã mua hàng (sản phẩm, hàng hoá), dịch vụ với khối lượng lớn theo thoả thuận về chiết khấu thương mại đã ghi trên hợp đồng kinh tế mua bán hoặc các cam kết mua, bán hàng“.
► Căn cứ công văn 3292/TCT-CS ngày 02 /08/2023 của Tổng cục Thuế: Tải công văn
“Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng (nếu có) thì giá tính thuế GTGT là giá bán đã chiết khấu thương mại dành cho khách hàng. Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa đã bán được tính điều chỉnh trên hóa đơn bán hàng hóa, dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau. Trường hợp số tiền chiết khấu được lập khi kết thúc chương trình (kỳ) chiết khấu hàng bán thì được lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Căn cứ vào hóa đơn điều chỉnh, bên bán và bên mua kê khai điều chỉnh doanh thu mua, bán, thuế đầu ra, đầu vào.”
► Căn cứ công văn số: 1868/CT-TTHT ngày 04/03/2016 của Cục thuế TP. Hồ Chí Minh: Tải công văn
“Đối với khách hàng không có hợp đồng bán hàng thì khoản chiết khấu thương mại này phải thực hiện theo đúng pháp luật về thương mại (Chương trình khuyến mãi Công ty phải đăng ký với Sở công Thương hoặc Bộ công Thương)”.
=> Để thực hiện CKTM khi bán hàng thì công ty phải thể hiện rõ ràng cụ thể về điều kiện hưởng, mức hưởng CKTM cho khách hàng trên hợp đồng của 2 bên đã ký kết hoặc có chính sách – quy chế bán hàng để xác định số tiền CKTM mà không cần đăng ký với Sở công thương.
Như vậy chiết khấu thương mại có 3 trường hợp như sau:
| STT | Hình thức CKTM | Cách lập hóa đơn |
|
Trường hợp 1 |
Chiết khấu thương mại theo từng lần mua hàng | Giá ghi trên hợp đồng là giá chưa trừ CKTM đồng thời hiển thị giá trị CKTM trên HĐĐT (Trên hóa đơn không được ghi số âm) |
|
Trường hợp 2 |
Chiết khấu thương mại theo số lượng, doanh số (phải mua nhiều lần mới đủ điều kiện hưởng CKTM) | Giá trị CKTM sẽ được ghi trên HĐĐT lần mua tiếp theo hoặc hóa đơn cuối cùng (Trên hóa đơn không được ghi số âm và số tiền CKTM không được lớn hơn giá trị hàng hóa, dịch vụ trên hóa đơn cuối cùng hoặc kỳ tiếp sau) |
|
Trường hợp 3 |
Chiết khấu thương mại khi kết thúc chương trình (kỳ) CKTM | Lập hóa lập hóa đơn điều chỉnh cho các hóa đơn đã lập trước đó |
CÁCH LẬP HÓA ĐƠN CKTM CHO CÁC TRƯỜNG HỢP CKTM
1. Chiết khấu thương mại theo từng lần mua:
Khách hàng mua hàng 1 lần đã đủ điệu kiện hưởng CKTM: Lập hóa đơn có hiển thị thông tin CKTM
Ví dụ 1:
– Ngày 17/09/2023 Công ty Hưng Thịnh và xuất bán hàng cho Công ty Cao Tín với thông tin như sau:
+ Tên hàng: Samsung Galaxy S22 Ultra 5G 128GB
+ Giá bán: 15.000.000 đồng/Cái, thuế GTGT 10%
+ Số lượng: 02 cái
+ Thông tin bổ sung: Theo chính sách bán hàng của công ty từ ngày 01/09/2023 đến hết ngày 30/09/2023 công ty có chương trình chiết khấu thương mại như sau: Khách mua hàng từ 02 mặt hàng trở lên bất kỳ sản phẩm nào của công ty và tổng đơn hàng (không phân biệt mặt hàng) có giá trị thanh toán lớn hơn 10.000.000 đồng sẽ được chiết khấu 10%/giá bán đã bao gồm thuế GTGT.
♦ Công ty Hưng Thịnh lập hóa đơn bán hàng giao cho công ty Cao Tín như sau:

+ Giá ghi trên hóa đơn là giá bán chưa trừ CKTM
+ Hiển thị thông tin tỷ lệ và số tiền CKTM trên hóa đơn
2. Chiết khấu thương mại theo số lượng, doanh số:
Khách hàng mua nhiều lần mới đủ điều kiện hưởng CKTM: Lập hóa đơn CKTM trên hóa đơn của lần mua hàng tiếp theo hoặc sau cùng
Ví dụ 2:
– Ngày 20/09/2023 Công ty Hưng Thịnh và Công ty Wintech cùng ký hợp đồng mua bán thông tin chi tiết như sau:
THÔNG TIN HÀNG HÓA
| Stt | Tên hàng hóa | ĐVT | Số lượng | Đơn giá | Thành tiền | |
| 1 | Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 10 | 15.000.000 | 150.000.000 | |
| 2 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 20 | 8.090.909 | 161.818.182 | |
| Tổng cộng | 311.818.182 | |||||
| Thuế GTGT 10% | 31.181.818 | |||||
| Tổng cộng tiền thanh toán | 343.000.000 | |||||
THÔNG TIN CHIẾT KHẤU THƯƠNG MẠI
– Điều kiện CKTM:
+ Người mua phải mua đủ số lượng từ 10 mặt hàng bất kỳ trở lên sẽ được hưởng chiết khấu thương mại.
+ Phải thanh toán tiền hàng ngay sau khi nhận hàng.
– Mức chiết khấu thương mại được hưởng là: 10%/Tổng giá trị hàng hóa đã bao gồm thuế GTGT (Tương đương giá trị: 34.300.000 đồng).
– Hình thức chiết khấu: Cấn trừ chiết khấu thương mại vào công nợ phải thanh toán trên hóa đơn mua hàng sau cùng hoặc hóa đơn mua hàng ở lần mua tiếp theo khi đủ điều kiện hưởng “chiết khấu thương mại”.
THÔNG TIN THỜI GIAN GIAO HÀNG
| Stt | Tên hàng | ĐVT | Số lượng | Thời gian | Địa điểm giao hàng | Ghi chú |
| Lần 1 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 5 | 20/09/2023 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM | |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 2 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM | |||
| Lần 2 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 5 | 28/09/2023 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM | |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 2 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM | |||
| Lần 3 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 10 | 05/10/2023 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM | |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 6 | 72 Lê Thánh Tôn, P.Bến Nghé, Quận 1, TP.HCM |
♦ Chiều ngày 20/09/2023 Công ty Hưng Thịnh giao hàng lần 1:
| GIAO HÀNG LẦN 1 | |||||
| Số thứ tự | Tên hàng | Đơn vị | Số lượng | Thời gian | Ghi chú |
| Lần 1 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 5 | 20/09/2023 | Chưa đủ điều kiện hưởng CKTM |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 2 | Chưa đủ điều kiện hưởng CKTM | ||
=> Lập hóa đơn không hiển thị CKTM:

♦ Ngày 28/09/2023 Công ty Hưng Thịnh giao hàng lần 2:
| GIAO HÀNG LẦN 2 | |||||
| Số thứ tự | Tên hàng | Đơn vị | Số lượng | Thời gian | Ghi chú |
| Lần 2 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 5 | 28/09/2023 | Đã đủ điều kiện hưởng CKTM |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 2 | Chưa đủ điều kiện hưởng CKTM | ||
=> Có mặt hàng đủ điều kiện CKTM vẫn lập hóa đơn không hiển thị CKTM:

♦ Ngày 05/10/2023 Công ty Hưng Thịnh giao hàng lần 3 (Lần cuối):
| GIAO HÀNG LẦN 3 (LẦN SAU CÙNG) | |||||
| Số thứ tự | Tên hàng | Đơn vị | Số lượng | Thời gian | Ghi chú |
| Lần 3 | Điện thoại Samsung Galaxy A54 5G 128GB | Cái | 10 | 05/10/2023 | Đã đủ điều kiện hưởng CKTM |
| Điện thoại Samsung Galaxy S22 Ultra 5G 128GB | Cái | 6 | Đã đủ điều kiện hưởng CKTM | ||
=> Các mặt hàng đều đủ điều kiện CKTM. Lập hóa đơn giá ghi trên hóa trên là giá chưa trừ CKTM. Ghi thêm dòng hiển thị số tiền CKTM cho mặt hàng đủ điều kiện hưởng CKTM:
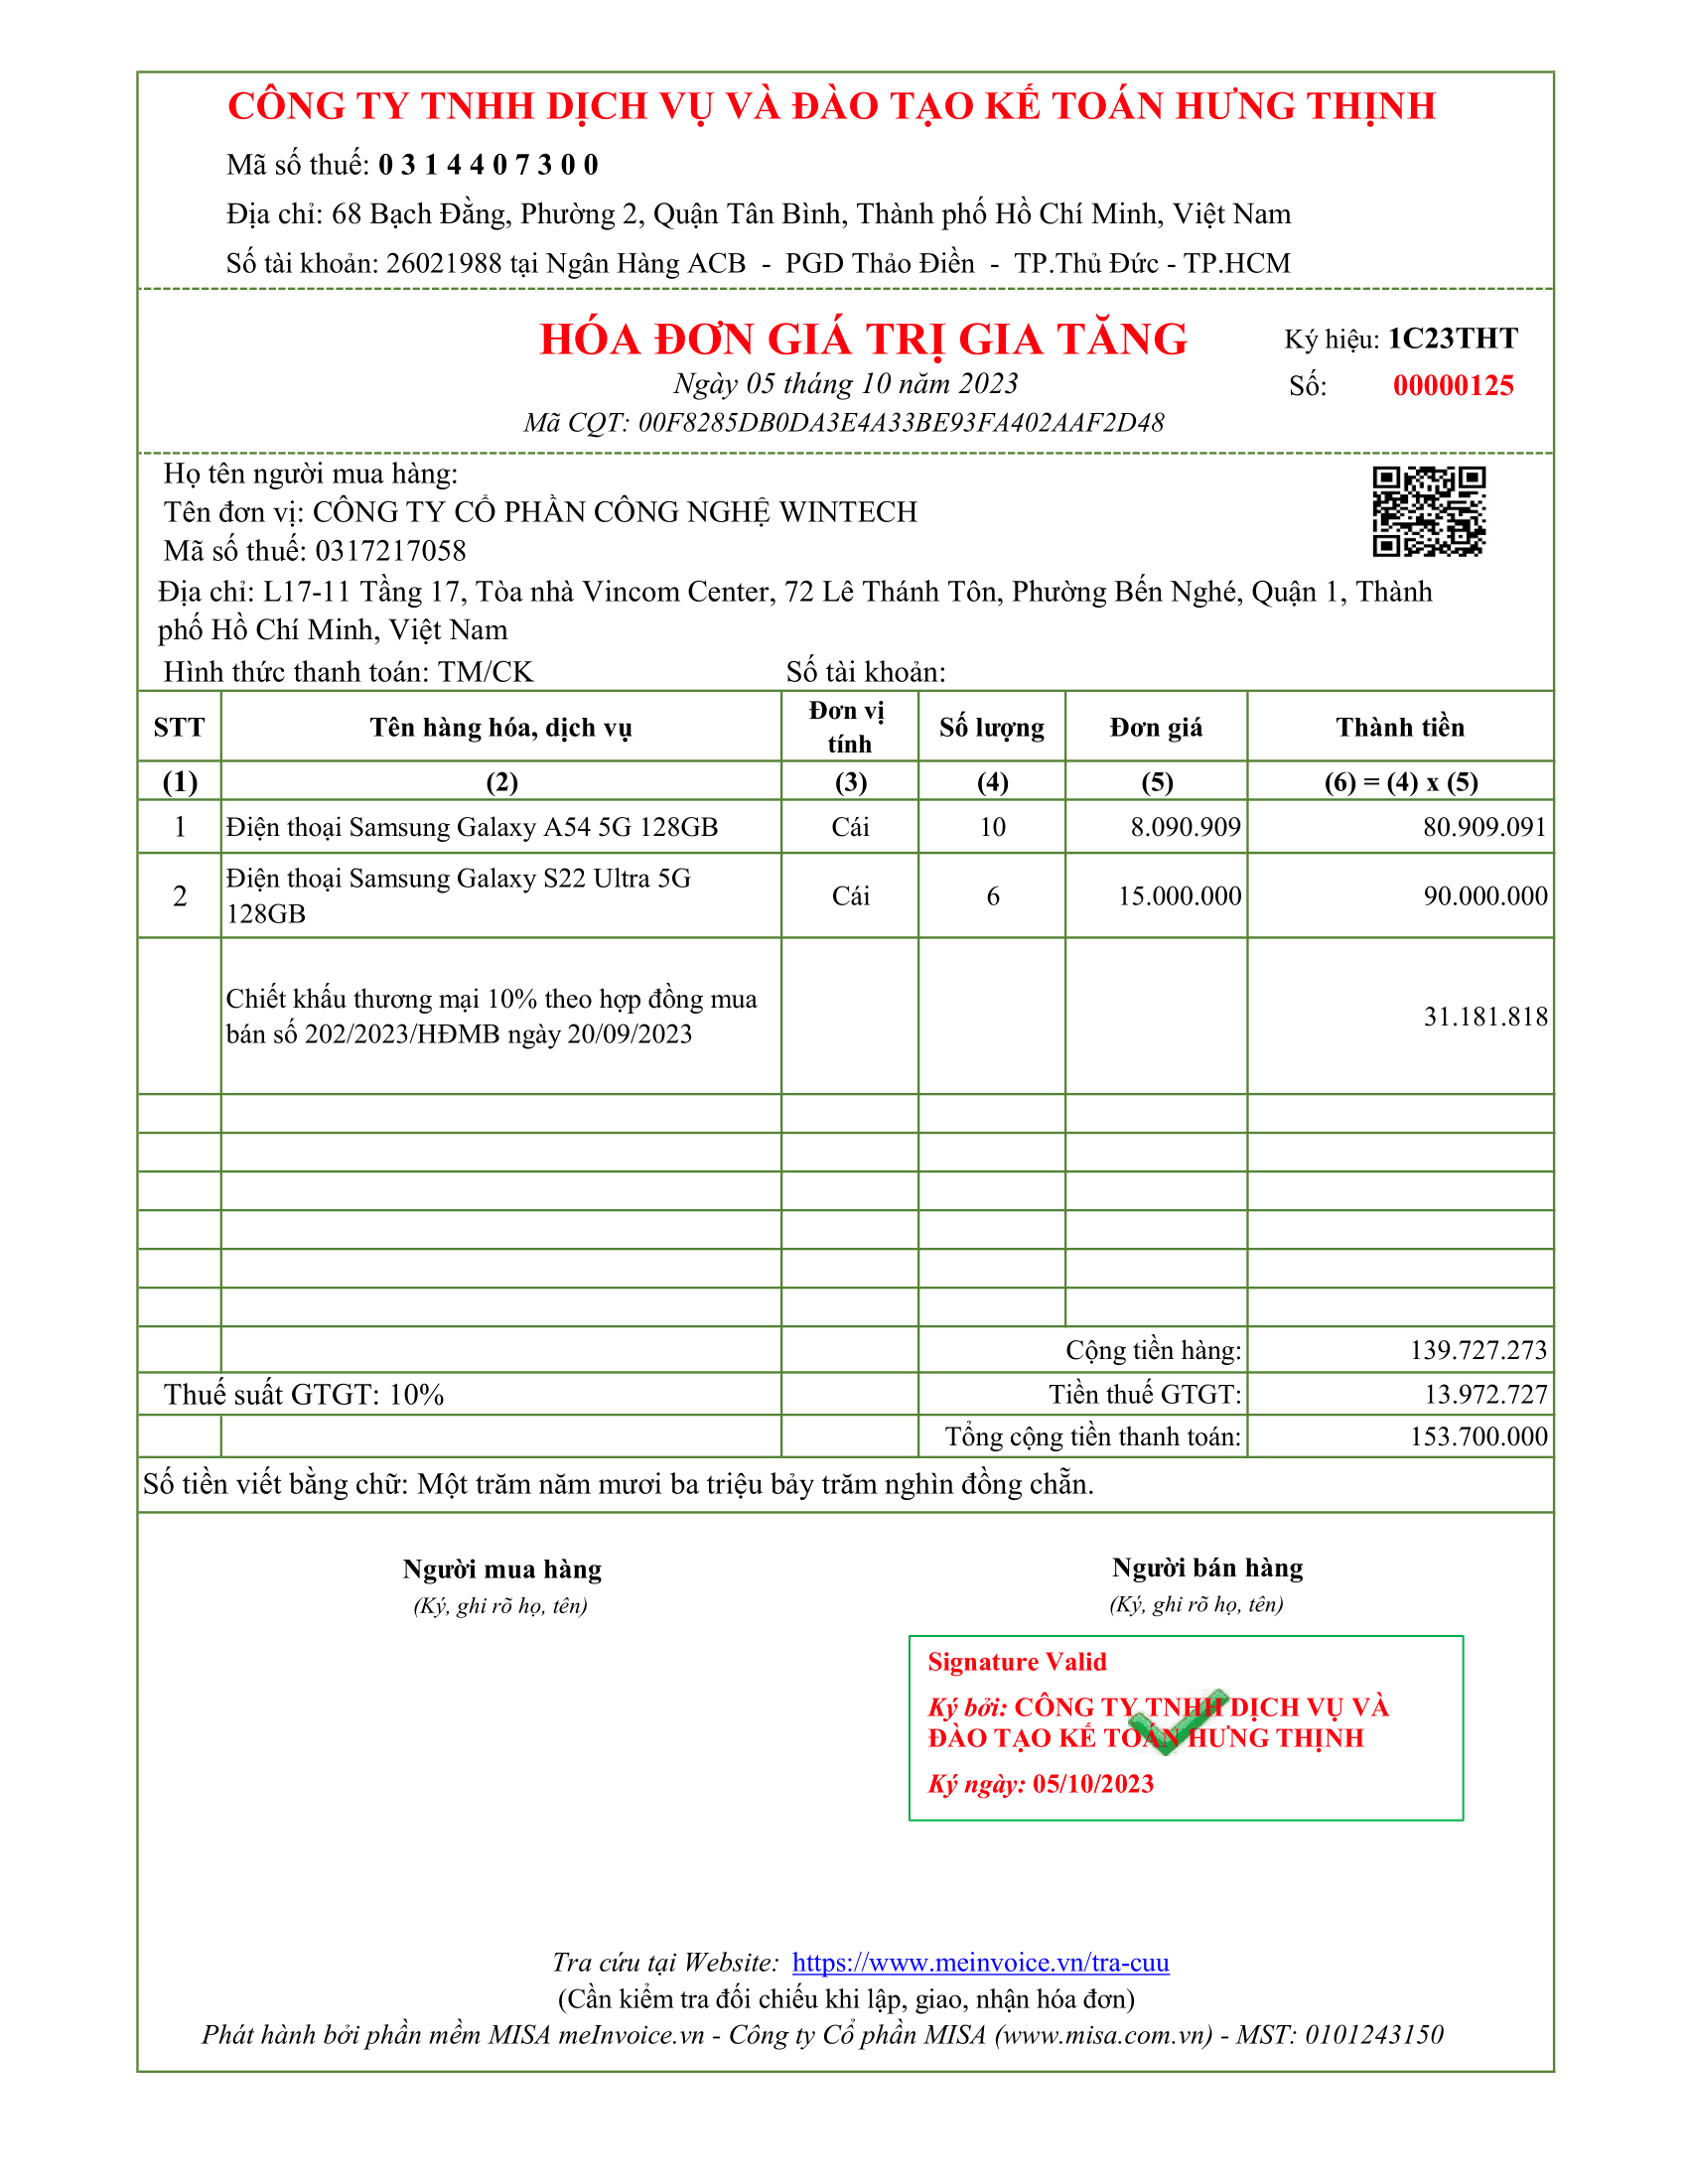
Lưu ý:
Khi ghi hóa đơn CKTM không được thể hiện số âm trên hóa đơn. Nếu số tiền CKTM lớn hơn giá trị của hàng hóa trên hóa đơn sau cùng thì phải lập thành hóa đơn riêng thể hiện số tiền CKTM. Trường hợp hóa đơn sau cùng chưa thể hiện số tiền CKTM thì hóa đơn lập riêng xem như hóa đơn điều chỉnh sai sót và được ghi (số âm).
3. Thực hiện CKTM khi kết thúc chương trình (kỳ) CKTM:
Trường hợp số tiền chiết khấu được lập khi kết thúc chương trình (kỳ) chiết khấu hàng bán thì được lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh
Ví dụ 3:
– Ngày 15/09/2023 Công ty Hưng Thịnh và Công ty Long Bình cùng ký hợp đồng mua bán với thông tin chi tiết như sau:
THÔNG TIN HÀNG HÓA
| Stt | Tên hàng hóa | ĐVT | Số lượng | Đơn giá | Thành tiền | |
| 1 | Điện thoại iPhone 14 Pro Max 128GB | Cái | 5 | 20.454.545 | 102.272.727 | |
| Tổng cộng | 102.272.727 | |||||
| Thuế GTGT 10% | 10.227.273 | |||||
| Tổng cộng tiền thanh toán | 112.500.000 | |||||
THÔNG TIN CHIẾT KHẤU THƯƠNG MẠI
– Điều kiện CKTM:
+ Trong thời gian thực hiện chương trình Chiết khấu thương mại từ ngày 15/09/2023 đến hết ngày 30/09/2023. Nếu người mua hàng đạt doanh số mua đã bao gồm thuế GTGT từ 100 triệu đồng của mặt hàng bất kỳ sẽ được hưởng chiết khấu thương mại.
+ Phải thanh toán tiền hàng ngay sau khi nhận hàng.
– Mức chiết khấu thương mại được hưởng là: 10%/Tổng giá trị hàng hóa đã bao gồm thuế GTGT (Tương đương giá trị: 11.250.000 đồng).
– Hình thức chiết khấu: Điều chỉnh số tiền chiết khấu thương mại khi kết thúc chương trình “chiết khấu thương mại”.
THÔNG TIN THỜI GIAN GIAO HÀNG
| Stt | Tên hàng | ĐVT | Số lượng | Thời gian | Địa điểm giao hàng | Ghi chú |
| Lần 1 | Điện thoại iPhone 14 Pro Max 128GB | Cái | 2 | 20/09/2023 | 50 Nguyễn Cư Trinh, Phường Phạm Ngũ Lão, Quận 1, TP.HCM | |
| Lần 2 | Điện thoại iPhone 14 Pro Max 128GB | Cái | 3 | 28/09/2023 | 50 Nguyễn Cư Trinh, Phường Phạm Ngũ Lão, Quận 1, TP.HCM |
♦ Ngày 20/09/2023 Công ty Hưng Thịnh giao hàng lần 1:
=> Lập hóa đơn giá bán ghi trên hóa đơn là giá chưa trừ CKTM:

♦ Ngày 28/09/2023 Công ty Hưng Thịnh giao hàng lần 2:
=> Lập hóa đơn giá bán ghi trên hóa đơn là giá chưa trừ CKTM:

 ♦ Ngày 30/09/2023 Khi kết thúc chương trình chiết khấu thương mại bên bán lập hóa đơn điều chỉnh chiết khấu kèm theo bảng kê các hóa đơn bán hàng trong kỳ.
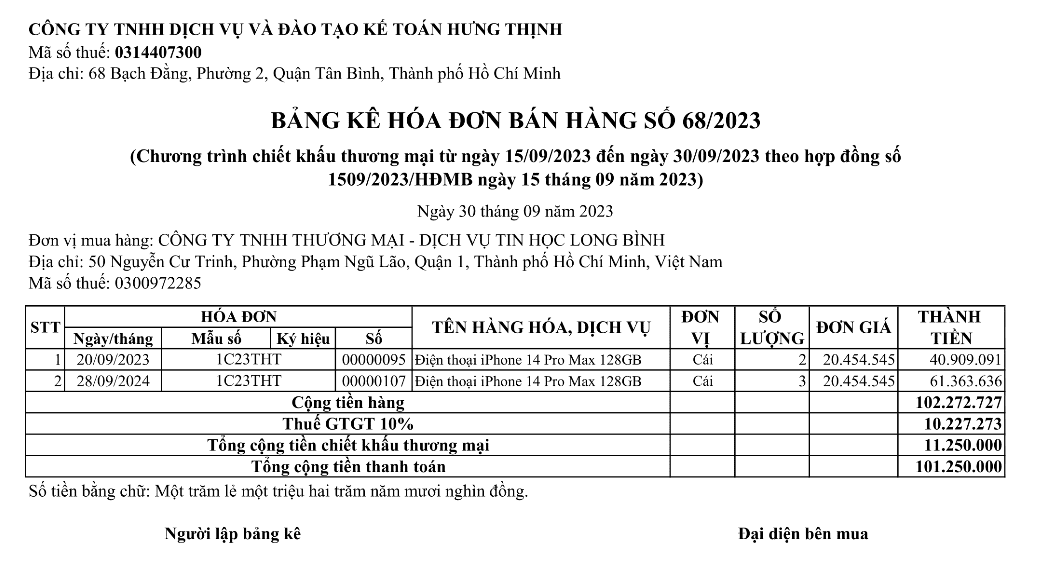
HÓA ĐƠN ĐIỀU CHỈNH CÁC HÓA ĐƠN BÁN HÀNG CKTM
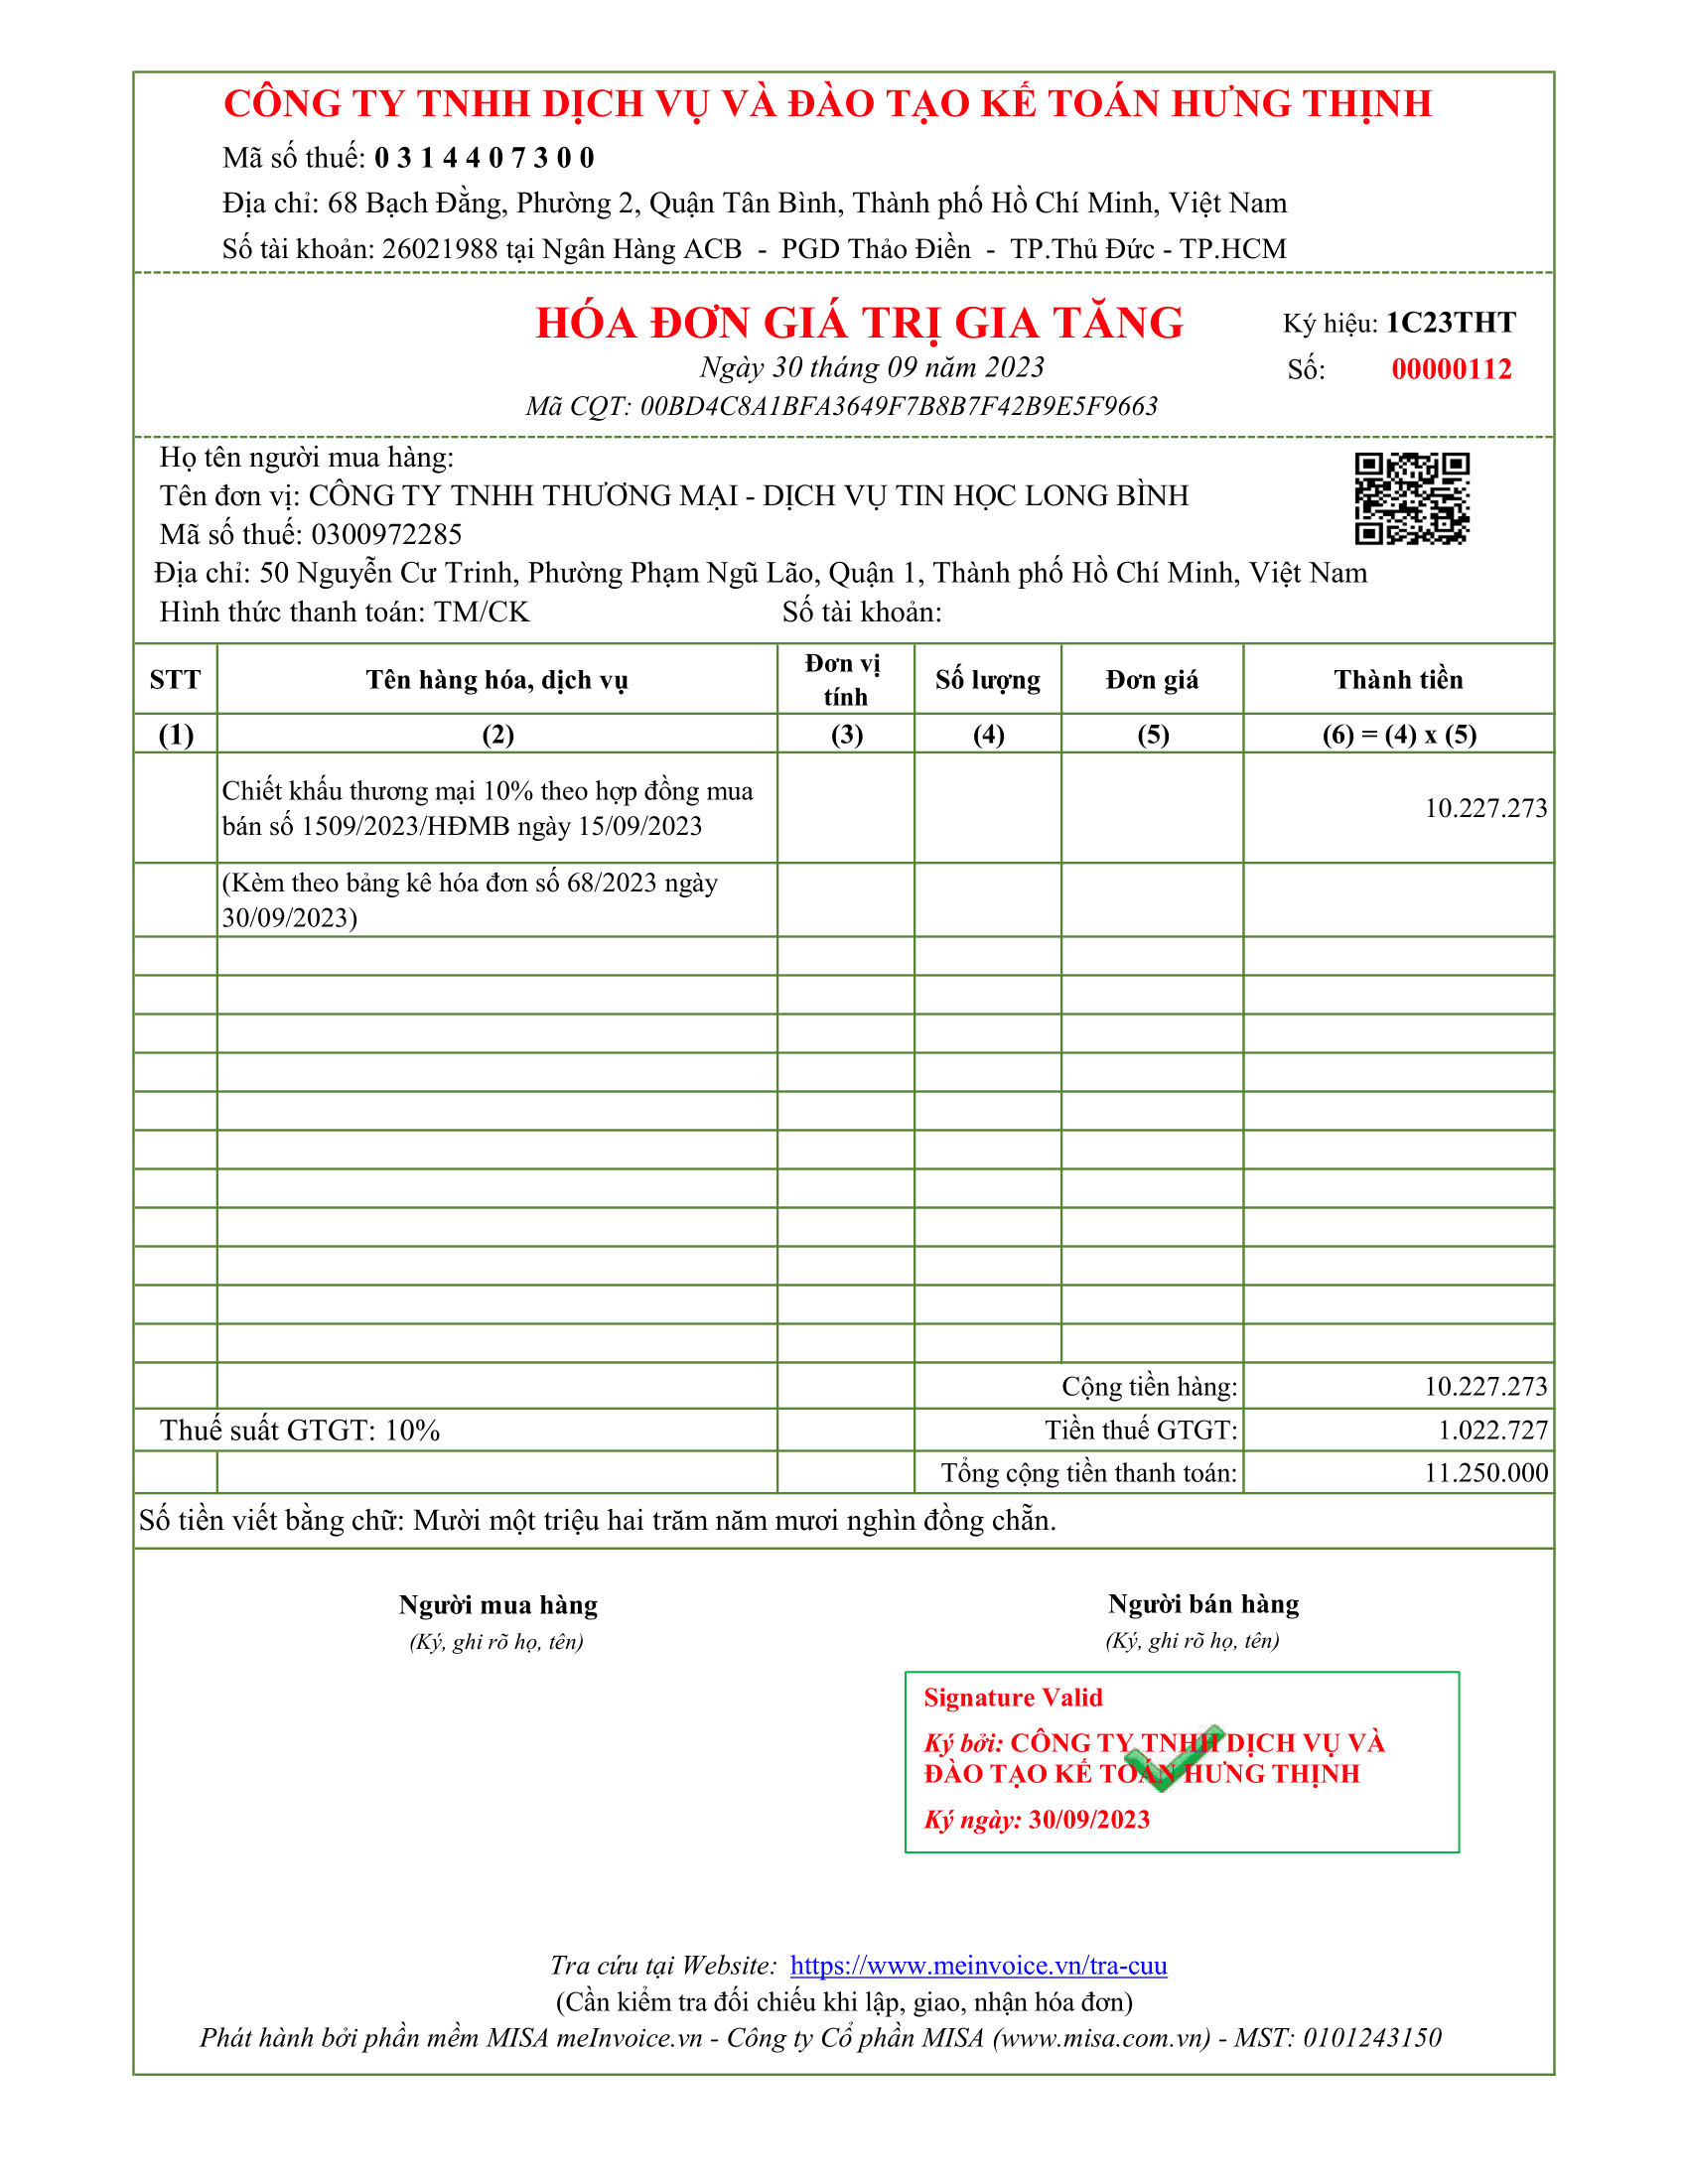
Lưu ý:
– Khi lập hóa đơn CKTM thì không ghi dấu âm.
- Các văn bản hướng dẫn có liên quan khác:
– Công văn 8999/CTTPHCM-TTHT ngày 19/07/2023 của Cục Thuế TP.HCM – Tải công văn
– Công văn 45084/CTHN-TTHT ngày 13/09/2022 của Cục thuế TP.Hà Nội – Tải công văn
– Công văn 4949/CTTPHCM-TTHT ngày 09/05/2022 của Cục thuế TP.HCM – Tải công văn
– Công văn 1546/CTBNI-TTHT ngày 16/05/2022 của Cục thuế tỉnh Bắc Ninh – Tải công văn
– Công văn 457/CTHN-TTHT ngày 07/01/2022 của Cục thuế TP.Hà Nội – Tải công văn