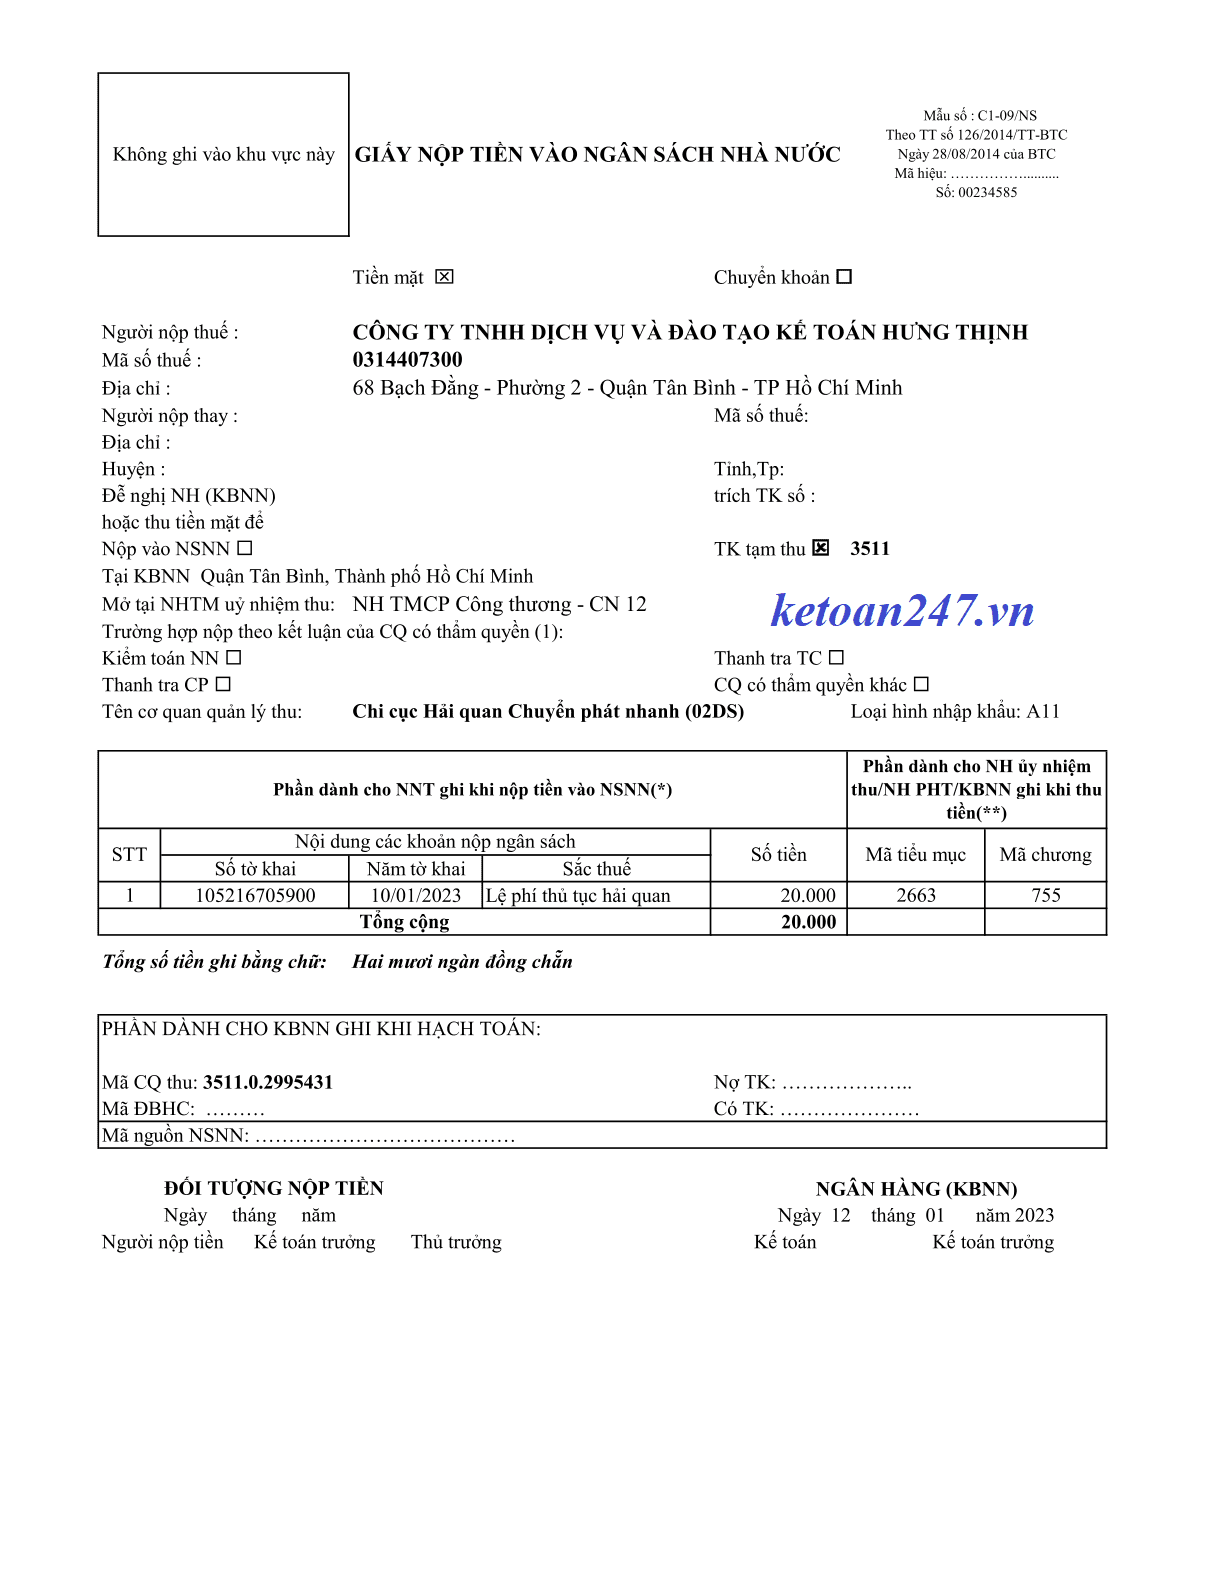
Bước 1: Nhập chứng từ nộp thuế hàng nhập khẩu
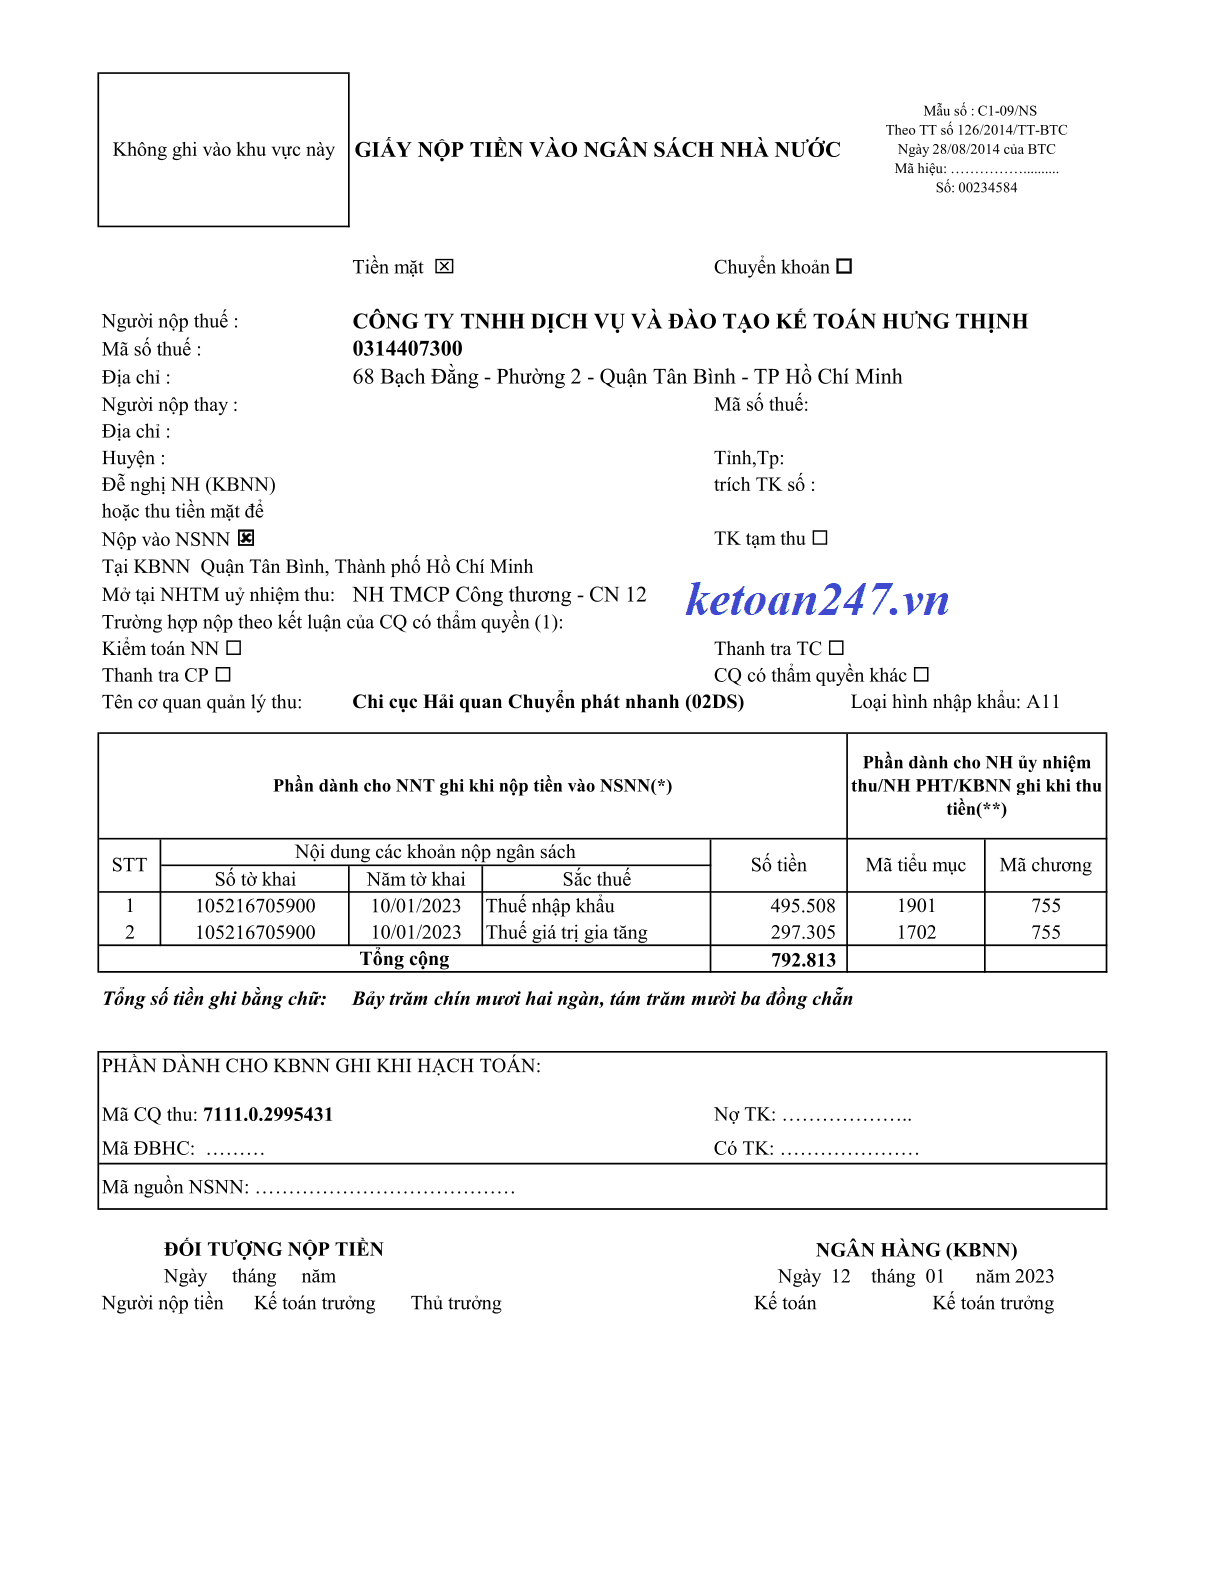
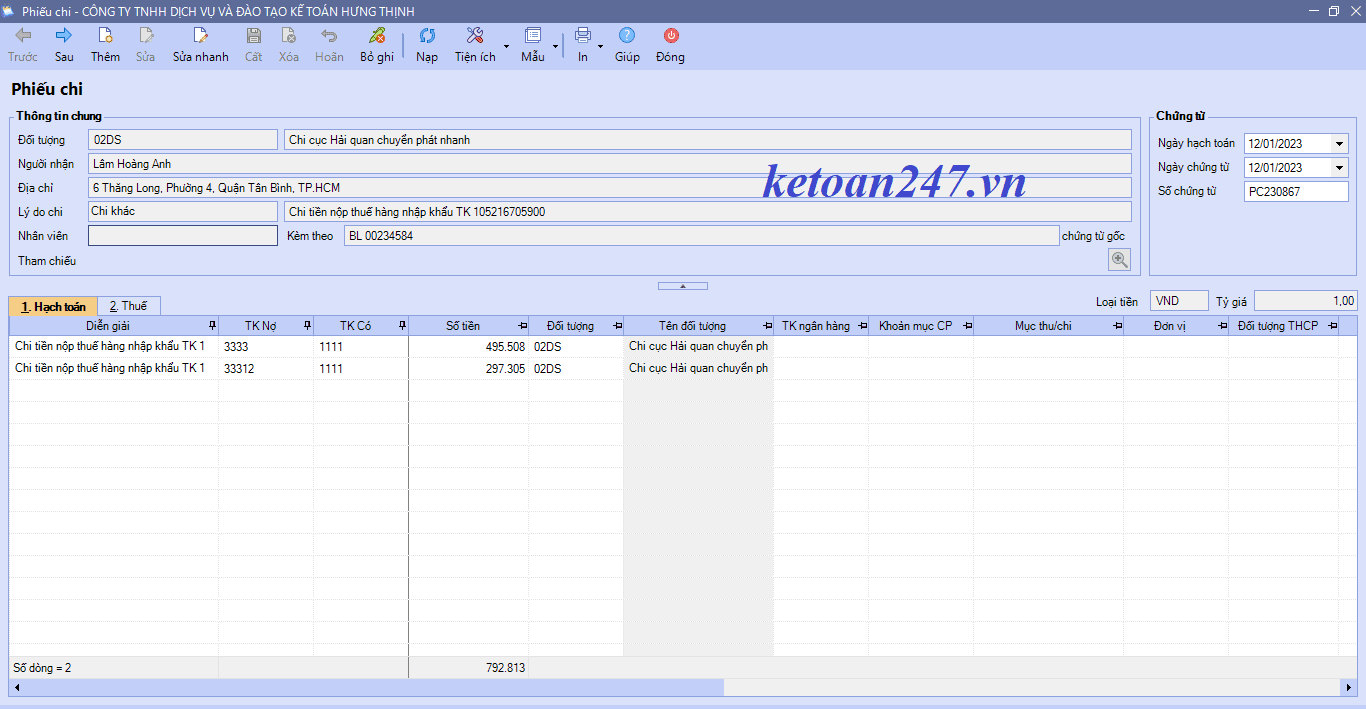
Khi nhận được thông báo nộp thuế hàng nhập khẩu từ cơ quan Hải quan doanh nghiệp mang tiền mặt nộp thuế. Hạch toán vào phần mềm như sau:
Nợ TK 3333 – Thuế nhập khẩu phải nộp
Nợ TK 33312 – Thuế GTGT hàng nhập khẩu phải nộp
Có TK 1111
– Vào “Nghiệp vụ” /Chọn “Quỹ“/ Chọn “Chi tiền” để nhập dữ liệu nếu nộp thuế bằng TGNH thì vào phân hệ ngân hàng hạch toán
Bước 2: Nhập chứng từ chi phí mua hàng:
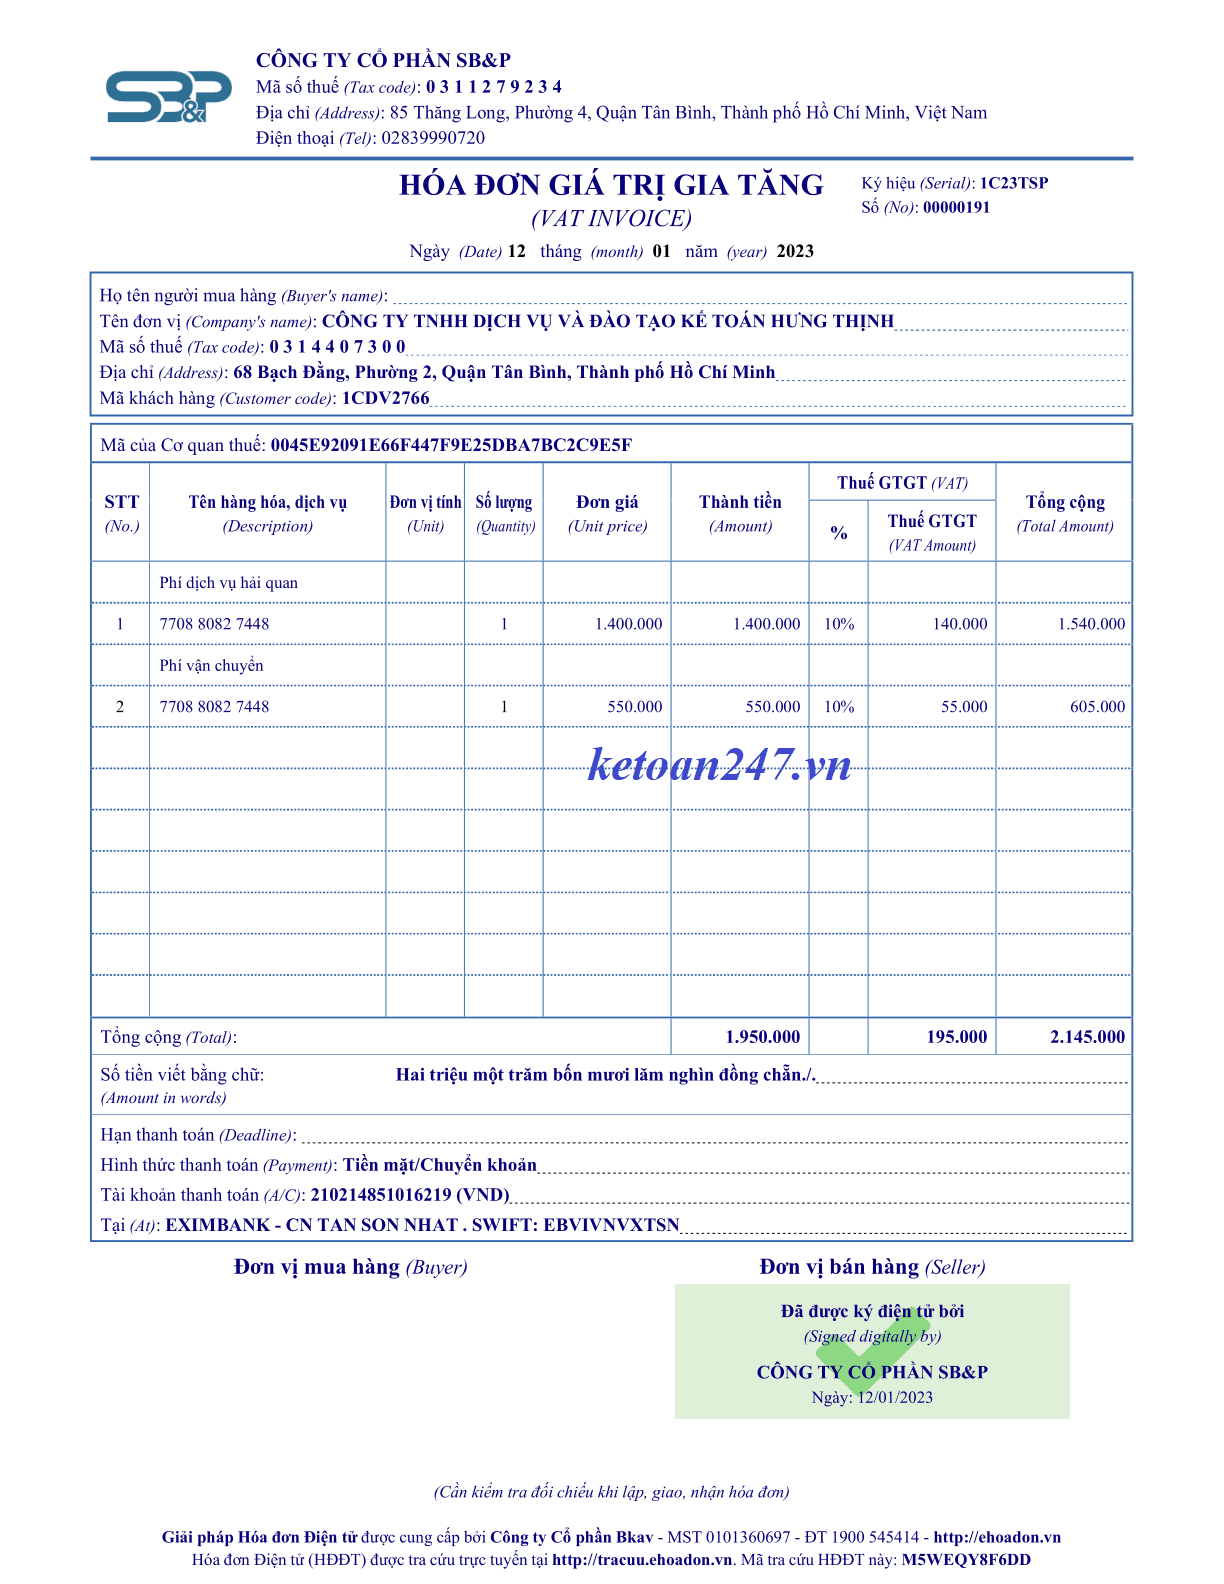
– Vào “Nghiệp vụ“/ Chọn “Mua hàng“/ Chọn “Chứng từ mua dịch vụ…“
- Chọn “Hình thức thanh toán“
- Chọn “Hình thức nhận hóa đơn“
- Phải tích chọn vào ô “Là chi phí mua hàng“. Nếu không tích chọn vào ô này sẽ không phân bổ được chi phí mua hàng cho lô hàng mua vào có liên quan.
- Nhập thông tin và ngày chứng từ
– Chọn Tab “1. Hạch toán”
+ Chọn mã chi phí liên quan
+ Hạch toán: Nợ TK 1561 để phân bổ trực tiếp vào giá mua hàng hóa. Trường hợp kế toán muốn theo dõi riêng chi phí thu mua hàng hóa thì hạch toán Nợ TK 1562 và sau khi phân bổ xong kế toán phải vào Nghiệp vụ/ Chọn “Tổng hợp“/ Chọn “Chứng từ nghiệp vụ khác” để hạch toán kết chuyển chi phí thu mua hàng hóa (TK 1562) sang tài khoản giá trị hàng hóa (TK 1561).
+ Nhập “Đơn giá” hoặc “Thành tiền”

– Chọn Tab “2. Thuế”
+ Nhập thông tin hóa đơn
- Ấn “Cất” để lưu chứng từ

– Các chứng từ chi phí mua hàng khác cũng nhập tương tự.
Bước 3: Nhập tờ khai hải quan
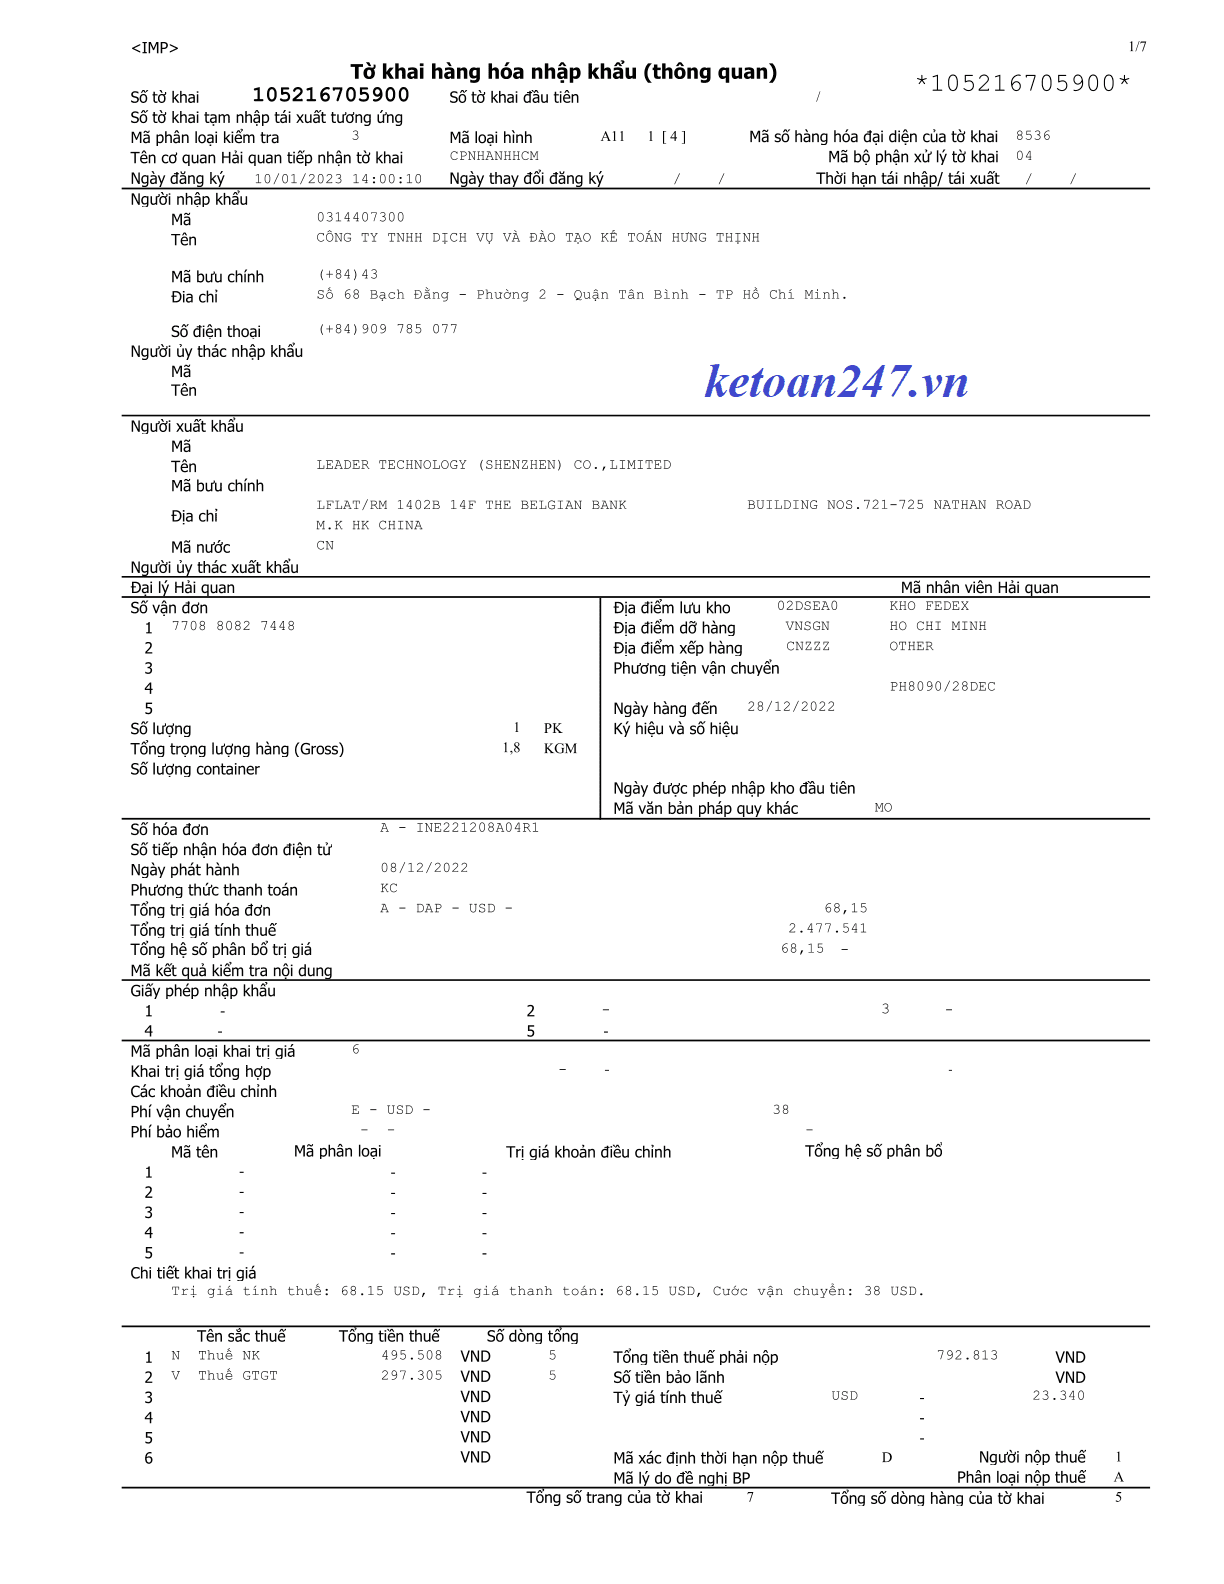
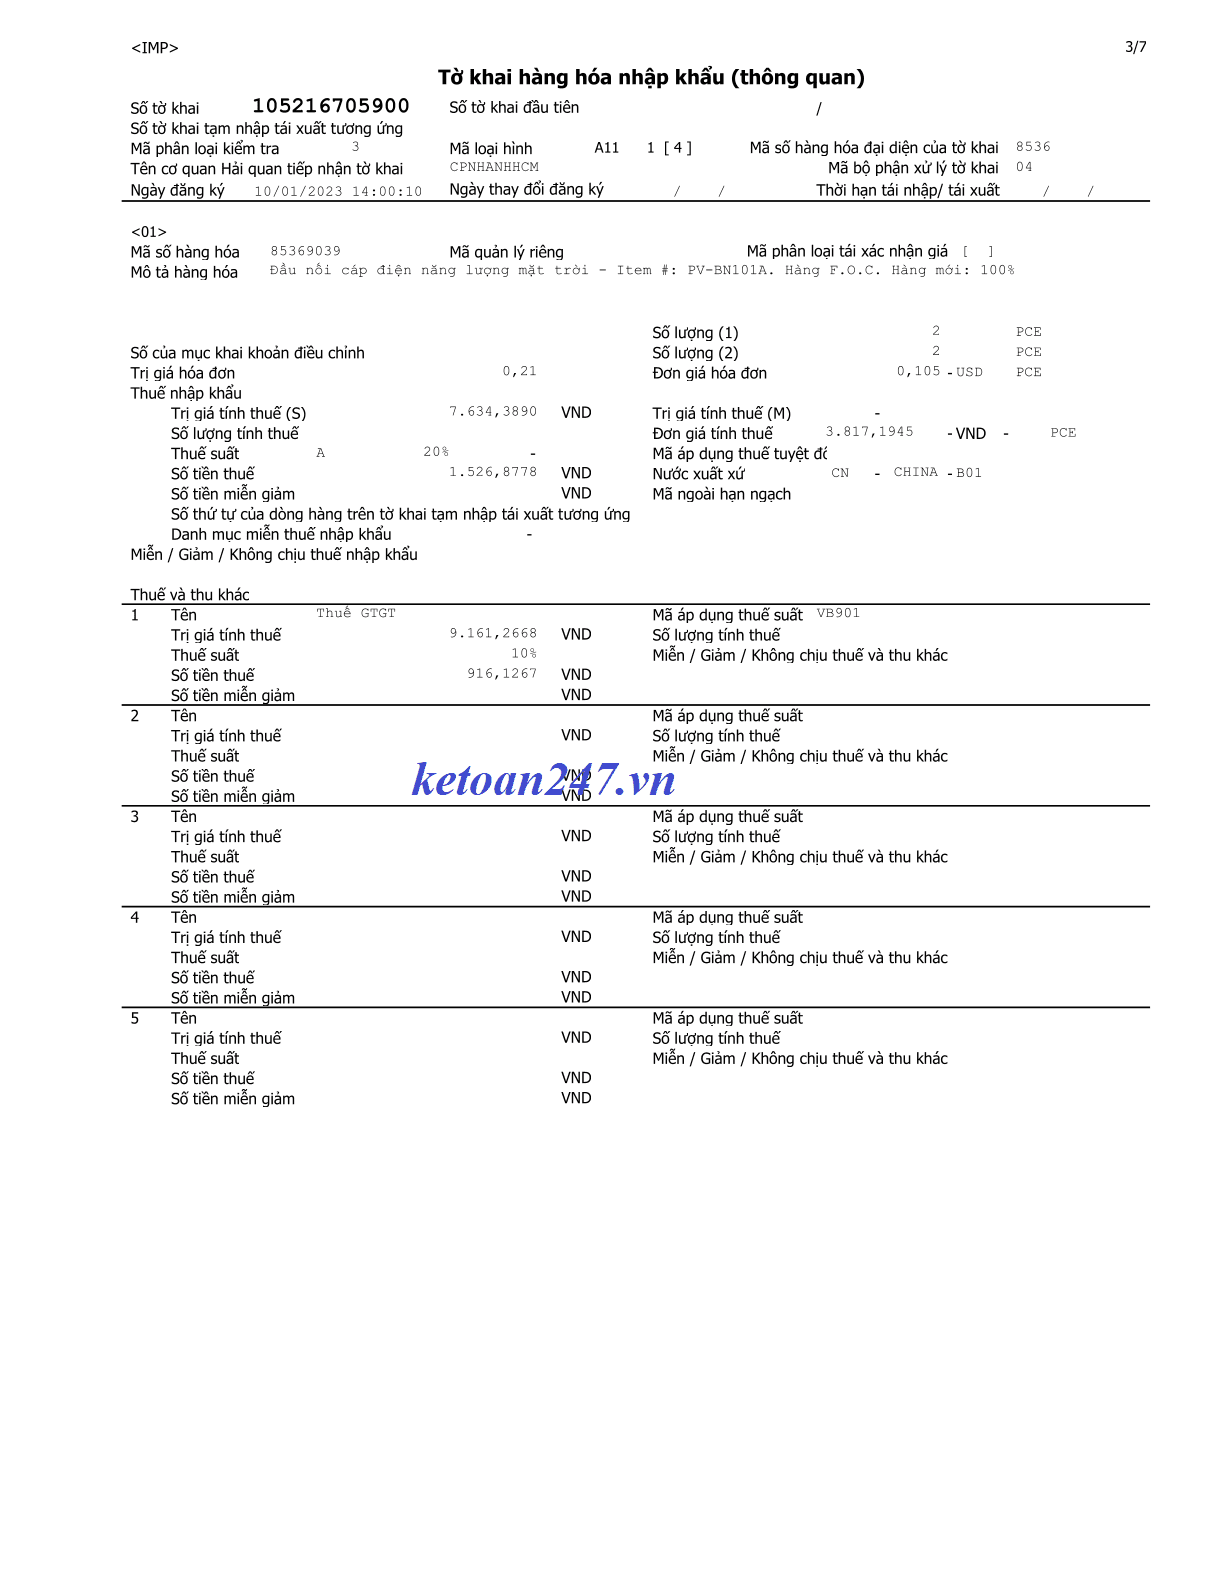
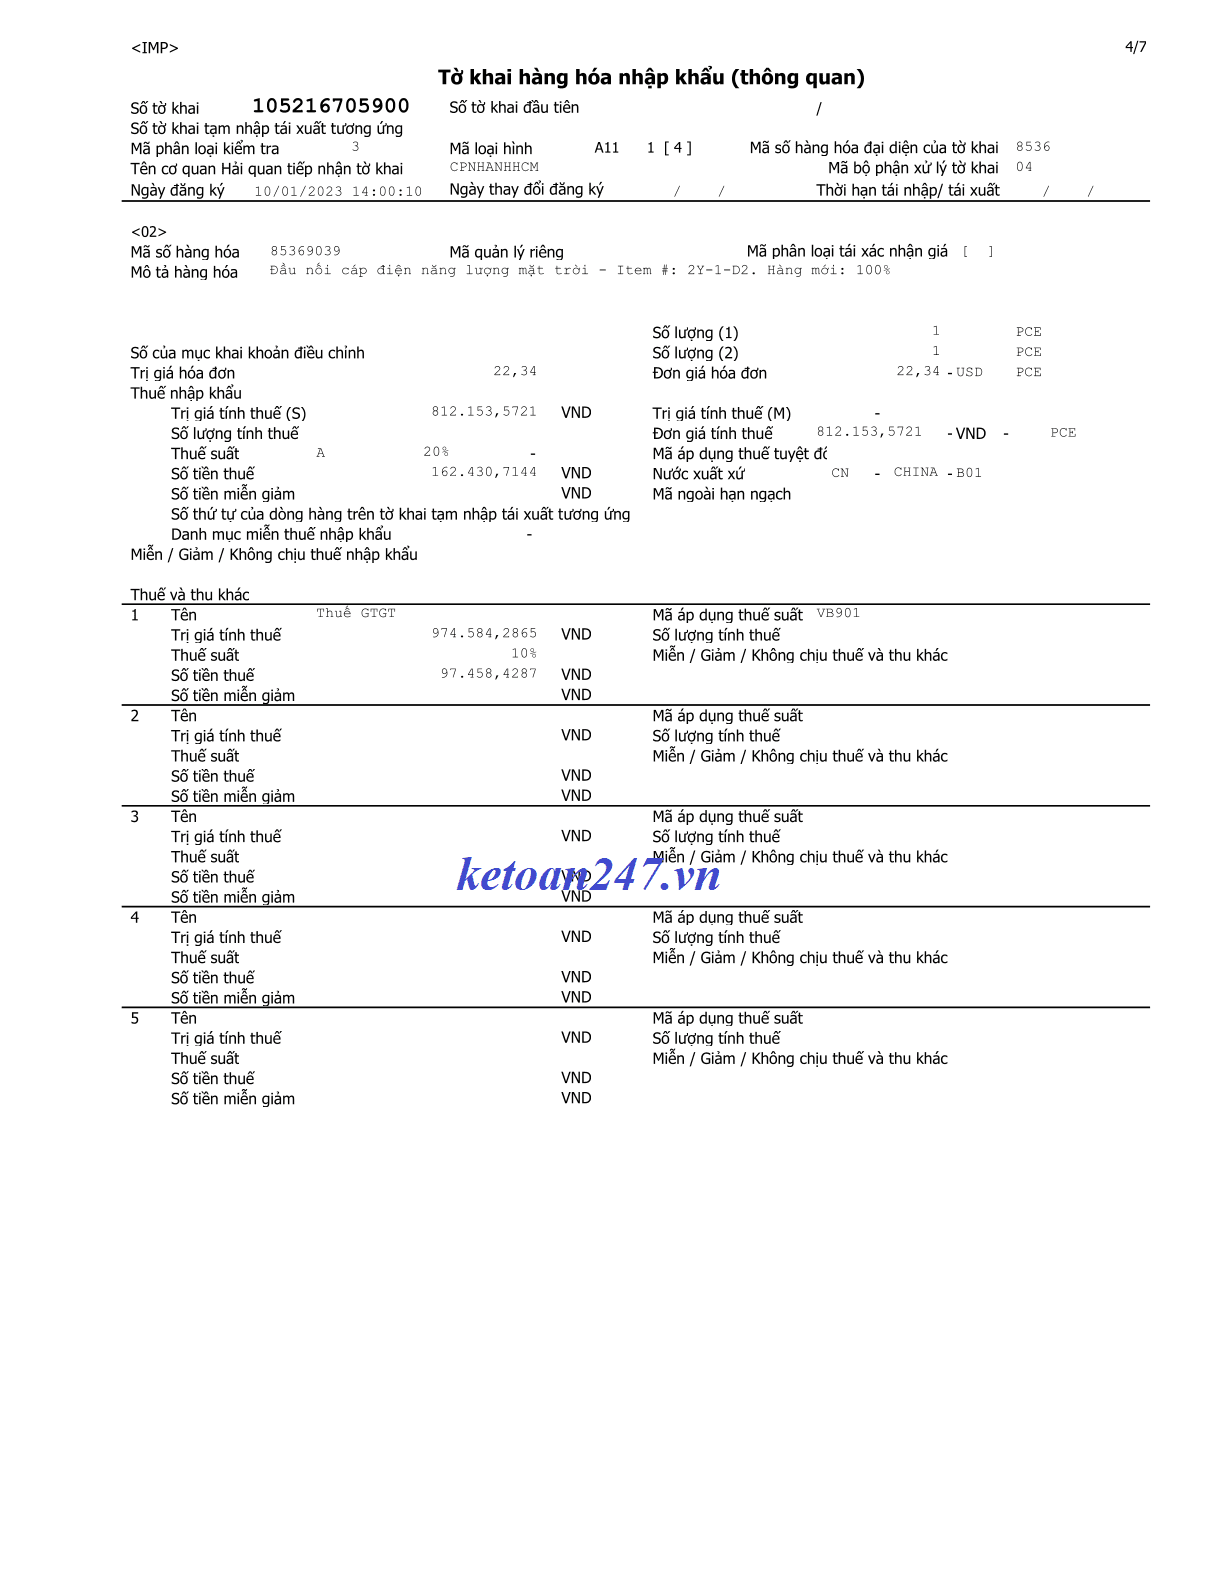
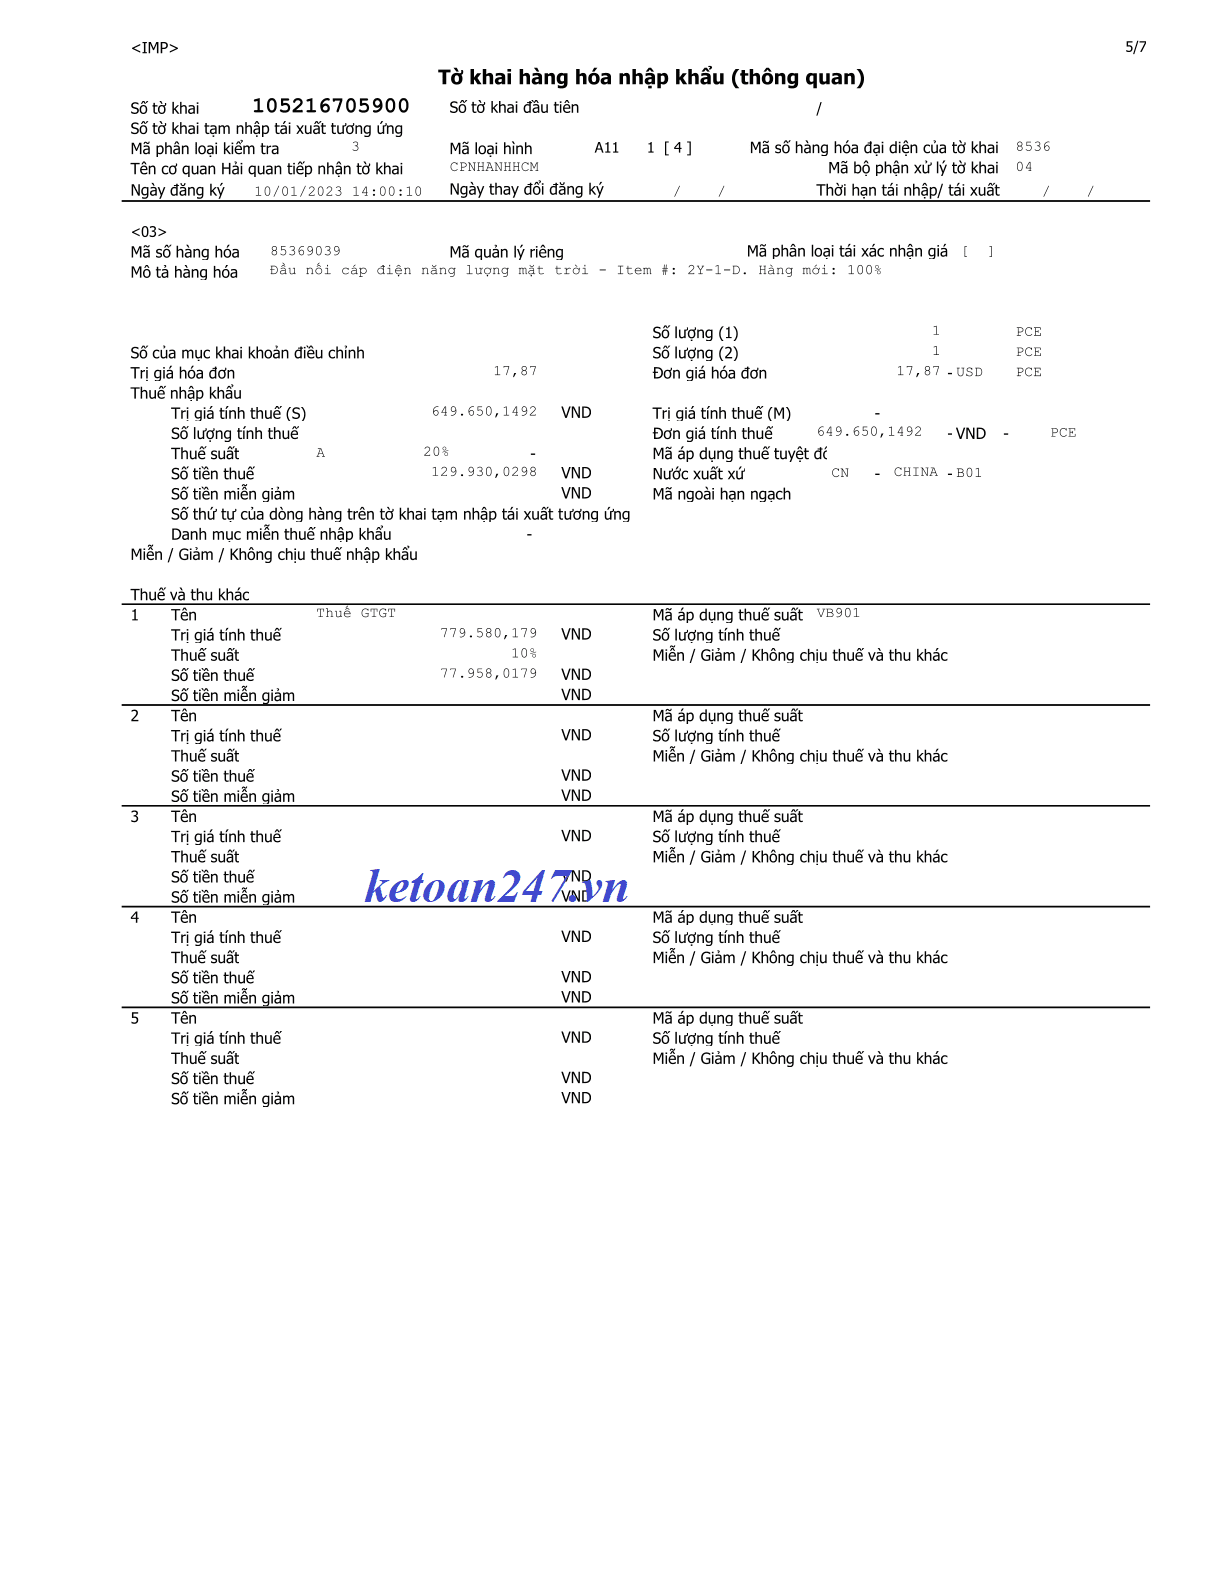
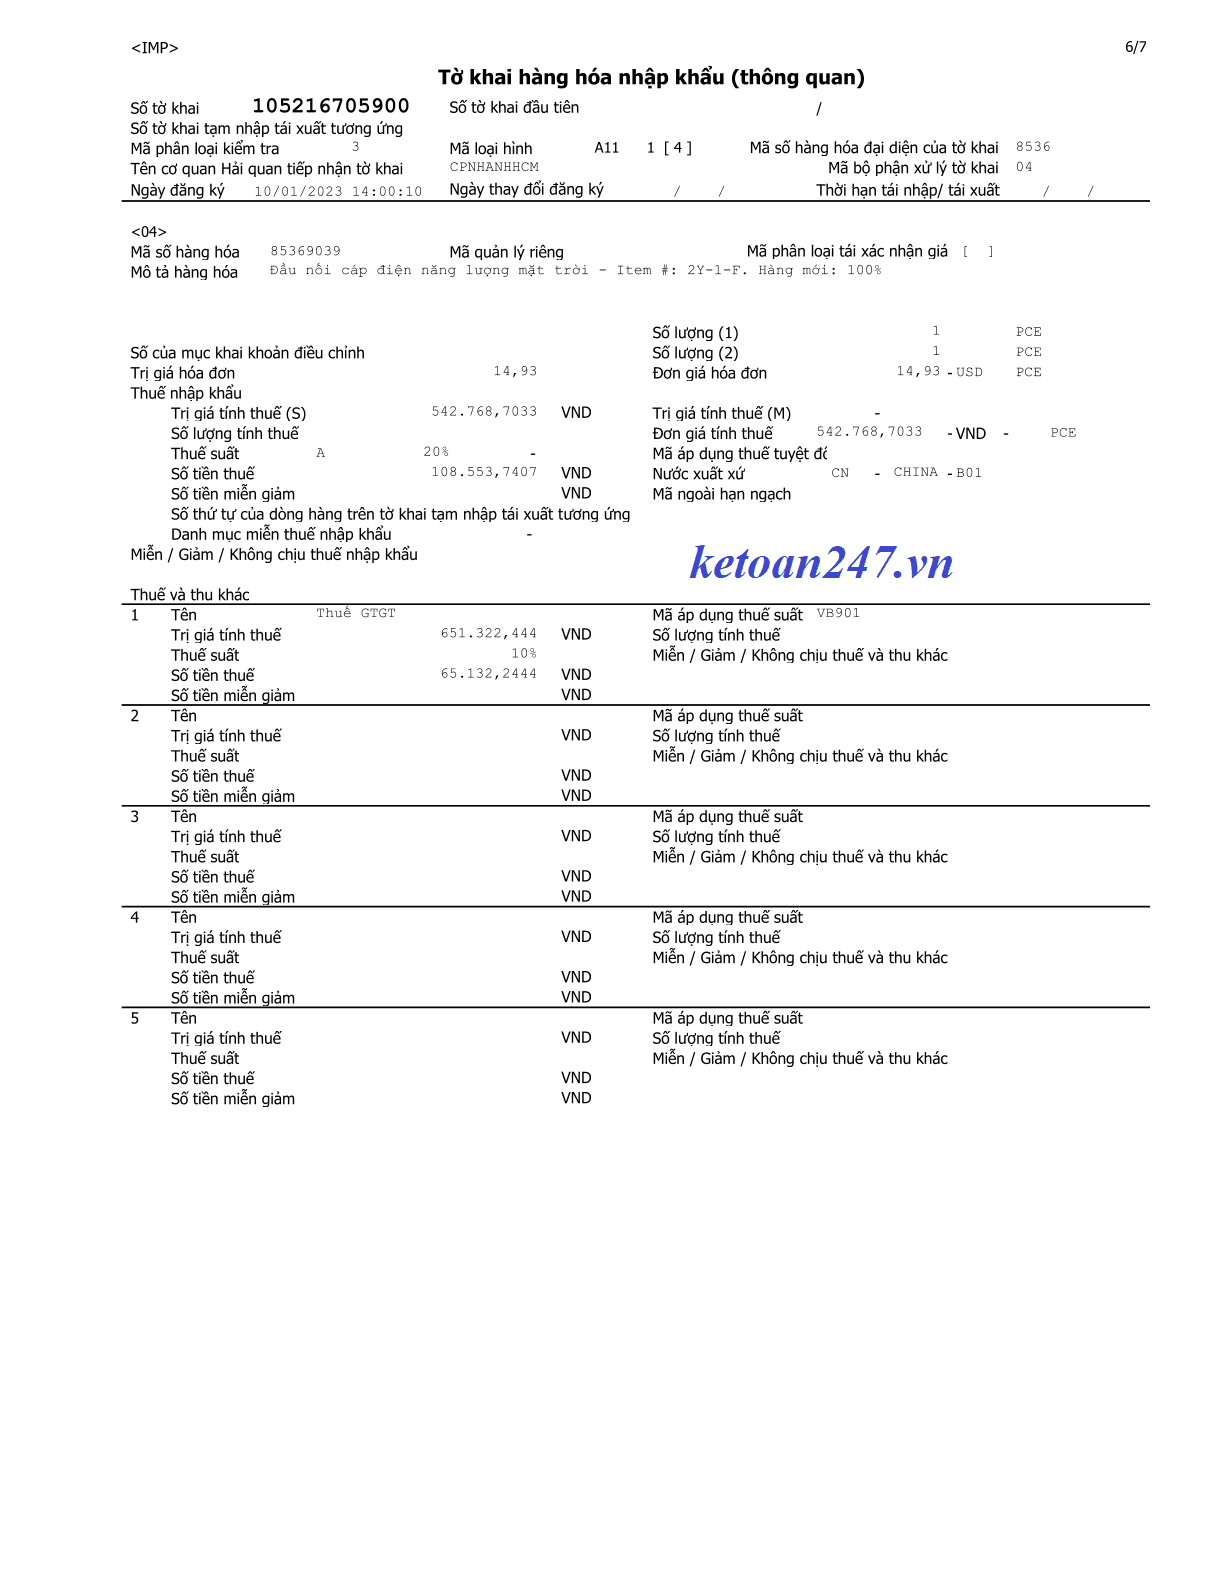

Khi nhập kho hàng hóa kế toán thực hiện như sau:
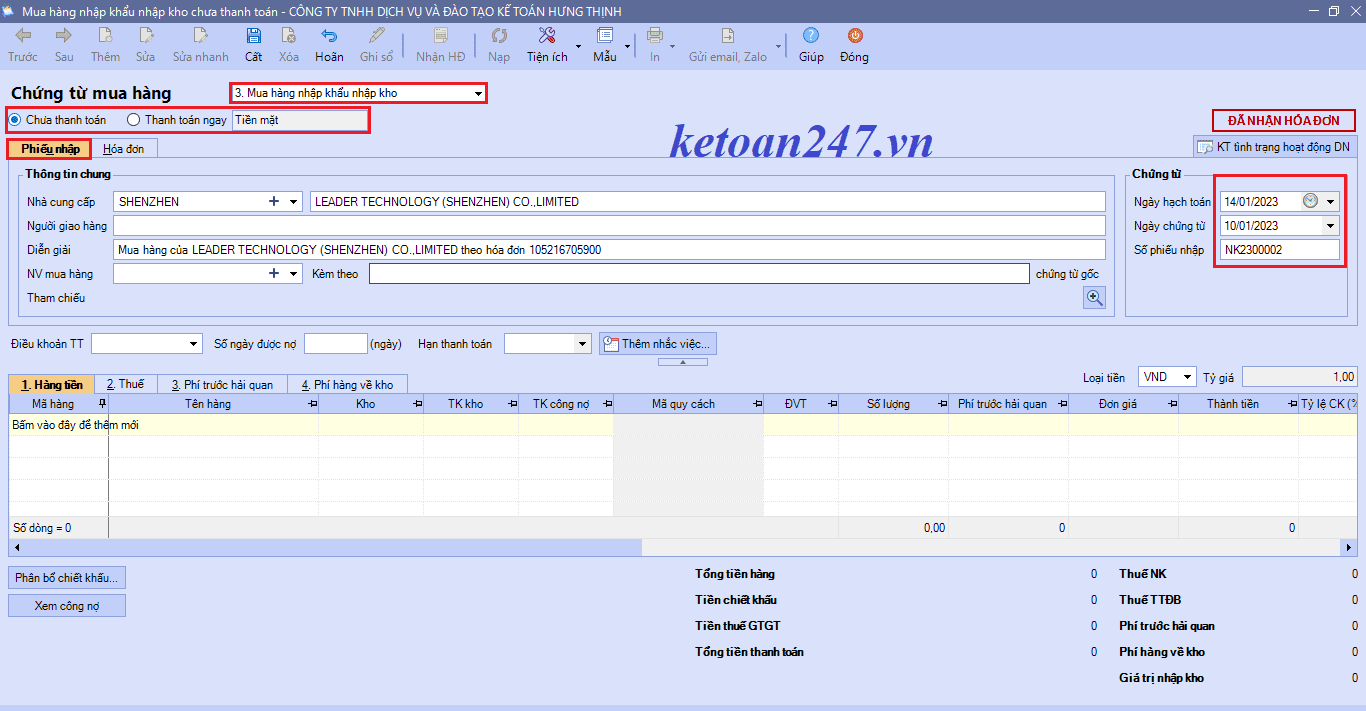
– Vào “Nghiệp vụ“/ Chọn “Mua hàng“/ Chọn “Chứng từ mua hàng hóa…“
- Chọn “Mua hàng nhập khẩu nhập kho“
- Chọn “Hình thức thanh toán“
– Chọn tab “Phiếu nhập“
- Nhập “Thông tin chung“
- Nhập “Ngày hạch toán” và “Số chứng từ“
– Chọn tab. “Hóa đơn“
- Nhập “Số tờ khai” và ngày “Tờ khai”

– “Loại tiền“: Chọn loại ngoại tệ thanh toán
– “Tỷ giá“
- Nếu thanh toán trước nhập hàng sau: Tỷ giá nhập kho là tỷ giá giao dịch thực tế (Tỷ giá bán ngoại tệ của ngân hàng) tại thời điểm thanh toán trước tiền hàng hóa.
- Nếu nhập hàng trước, thanh toán sau: Tỷ giá nhập kho là tỷ giá giao dịch thực tế (Tỷ giá bán ngoại tệ của ngân hàng) tại thời điểm nhập kho hàng hóa. Khi thanh toán là tỷ giá giao dịch thực tế ngày thanh toán.
- Nếu mua hàng có trả trước cho người bán một phần bằng ngoại tệ: Thì phần giá trị hàng hóa tương ứng với số tiền trả trước được ghi nhận theo tỷ giá giao dịch thực tế (Tỷ giá bán ngoại tệ của ngân hàng) tại thời điểm ứng trước. Phần giá trị hàng hóa bằng ngoại tệ chưa trả được ghi nhận theo tỷ giá giao dịch thực tế (Tỷ giá bán ngoại tệ của ngân hàng nơi doanh nghiệp mở tài khoản giao dịch) tại thời điểm nhập kho hàng hóa.
– Chọn tab “1. Hàng tiền“
- Chọn “Mã hàng“: Khi chọn mã hàng để hạch toán chi phí trước hải quan kế toán phải chọn ngay mã “CPMH” đã được thiết lập sẵn trên phần mềm Misa hoặc hạch toán riêng biệt như chứng từ chi phí mua hàng ở trên mới phân bổ được chi phí.
Lưu ý: Các khoản chi phí trước hải quan là phí vận chuyển, phí dịch vụ bảo hiểm, phí đóng gói…trả cho nhà cung cấp nước ngoài trước khi hàng hóa được làm thủ tục hải quan. Trên tờ khai hải quan số 105216705900 có chi phí vận chuyển 38 USD đã trả cho phía nước ngoài. Các khoản chi phí này về bản chất và hạch toán thì cũng giống như chi phí mua hàng trong nước.
- Hạch toán
+ Tiền hàng:
Nợ TK 1561 – Giá mua hàng hóa
Có TK 331 – Phải trả nhà cung cấp
+ Chi phí trước hải quan:
Nợ TK 1561 (hoặc 1562 – trường hợp muốn theo dõi riêng)
Có TK 331 – Phải trả nhà cung cấp
- Nhập “Số lượng” và “Đơn giá” bằng ngoại tệ

Bước 4: Phân bổ chi phí trước hải quan
– Chọn tab “3. Phí trước hải quan“
- Ấn “Phân bổ CP…“

- Chọn “Phương thức phân bổ“
- Ấn “Phân bổ“
- Ấn “Đồng ý“

Bước 5: Phân bổ chi phí mua hàng
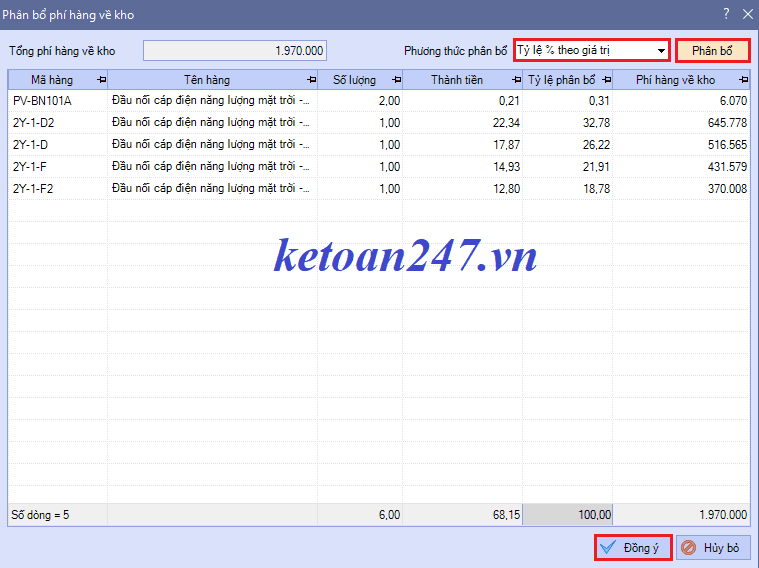
– Chọn tab “4. Phí hàng về kho“: Để phân bổ chi phí thu mua hàng hóa
+ Ấn “Chọn“
- Nhập thời gian muốn tìm chứng từ chi phí thu mua hàng hóa
- Ấn “Lấy dữ liệu“
- Tích chọn chứng từ chi phí thu mua hàng hóa muốn phân bổ cho lô hàng đang nhập kho
- Ấn “Đồng ý“

+ Ấn “Phân bổ CP…“

- Chọn “Phương thức phân bổ“
- Ấn “Phân bổ“
- Ấn “Đồng ý“
Bước 6: Nhập tỷ giá tính thuế và tiền thuế hàng nhập khẩu
– Chọn tab “2. Thuế“

- Cột “Tỷ giá hải quan“: Nhập tỷ giá tính thuế trên tờ khai hải quan
- Cột “% thuế NK“: Phần mềm tự nhảy nếu đã khai báo khi thêm mã hàng hoặc tự nhập
- Cột “Tiền thuế NK“: Phần mềm tự nhảy hoặc tự nhập
- Cột “TK thuế NK“: TK 3333 – Thuế nhập khẩu phải nộp: Phần mềm tự nhảy
- Cột “% thuế GTGT“: Phần mềm tự nhảy nếu đã khai báo khi thêm mã hàng hoặc tự nhập
- Cột “Tiền thuế GTGT“: Phần mềm tự nhảy hoặc tự nhập
- Cột “TKĐƯ thuế GTGT“: TK 1331 – Thuế GTGT được khấu trừ phần mềm tự nhảy
- Cột “TK thuế GTGT“: TK 33312 – Thuế GTGT hàng nhập khẩu phải nộp phần mềm tự nhảy
- Kiểm tra tiền thuế
- Ấn “Cất” để lưu lại
Lưu ý: Đối với hàng hóa nhập khẩu có giá trị từ 20 triệu đồng trở lên để tính vào chi phí được trừ khi tính thuế TNDN phải có chứng từ thanh toán không dùng tiền mặt. Thuế GTGT hàng nhập khẩu chỉ được khấu trừ khi có chứng từ nộp thuế GTGT (bằng tiền mặt hay chuyển khoản đều được).
Xem bài viết cách theo dõi chi phí không được trừ trên phần mềm Misa